Risk Report: un punteggio di rischio da 0 a 100 per il tuo portafoglio
L'ultimo aggiornamento ha introdotto metriche di rischio come colonne e grafici. Questa release le unisce in un unico report che risponde a una domanda: quanto è rischioso il mio portafoglio, e perché?
Un punteggio di rischio da 0 a 100
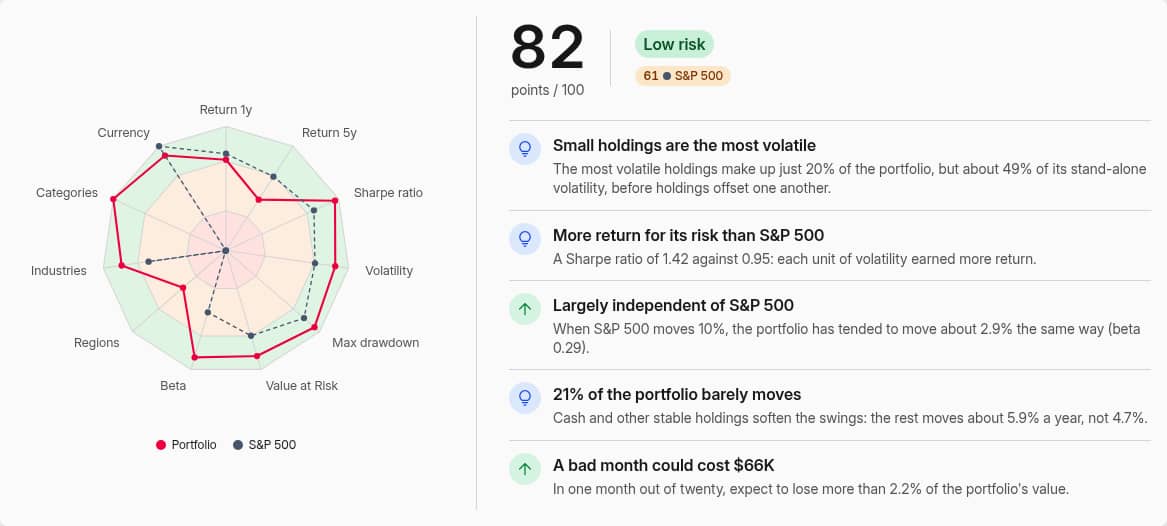
Report → Rischio assegna al tuo portafoglio un punteggio da 0 a 100 basato su undici misurazioni: rendimento a un anno e a lungo termine, indice di Sharpe, volatilità, massimo drawdown, Value at Risk, beta e concentrazione per regioni, settori, categorie e valute. Anche il tuo benchmark riceve un punteggio, così puoi vedere subito se il tuo portafoglio è più tranquillo o più turbolento dell'indice.
Accanto al punteggio, fino a cinque analisi spiegano in modo semplice i fattori che lo determinano.
Ogni parametro su una scala dedicata
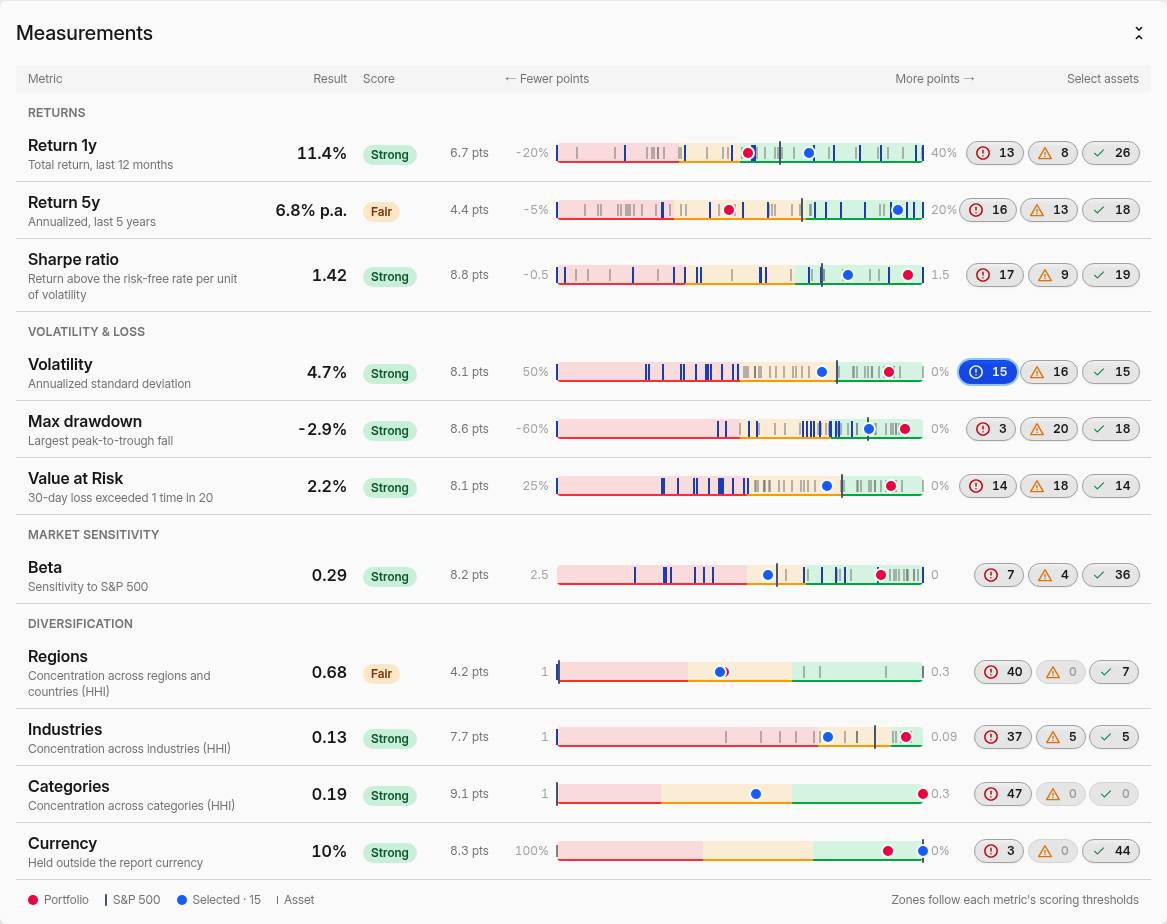
Ogni parametro è classificato come Debole, Discreta o Forte in base a soglie specifiche; una barra posiziona il tuo portafoglio, i tuoi benchmark e ogni singolo asset sulla stessa scala. Clicca sul conteggio delle voci deboli in una riga per selezionare quegli asset: un indicatore blu ti mostrerà se le posizioni che rendono il portafoglio volatile sono le stesse che causano il suo drawdown.
Diversificazione e rischio vs. rendimento
I grafici a ciambella scompongono il portafoglio per regione, settore industriale e categoria, mostrandone la concentrazione. Un grafico a dispersione (scatter) mette in relazione il rendimento di ogni asset con la sua volatilità, il drawdown massimo o il beta, con il portafoglio e i benchmark come riferimento. La tabella degli asset sottostante include modelli predefiniti per rischio, rendimenti, drawdown, correlazione e diversificazione, con esportazione in un clic.
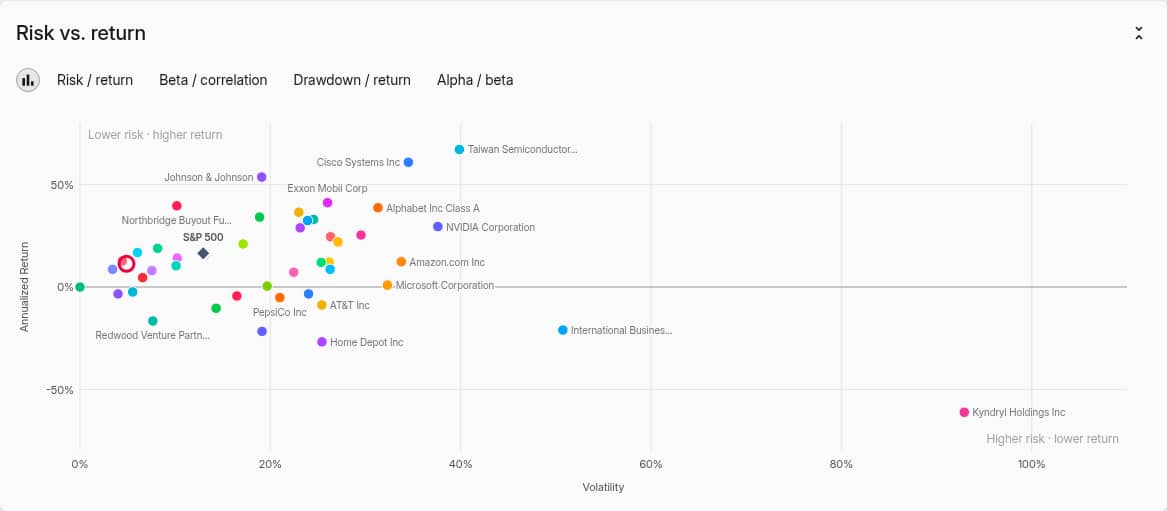 Rendimento annualizzato in relazione alla volatilità per ogni asset
Cosa detieni ora o cosa hai detenuto realmente
Di default, il report misura le posizioni attuali sull'intero periodo: il rischio di ciò che possiedi ora. Attiva Allocazione storica per misurare ciò che il portafoglio ha vissuto realmente, includendo acquisti e vendite. Scegli un periodo di 1, 5, 10, 30 o 50 anni, uno o più benchmark e qualsiasi filtro, quindi salva la configurazione come segnalibro.
Consulta il Risk Report per scoprire come viene calcolato ogni punteggio.
Inoltre, in questa release
- Grafici a dispersione nel Portafoglio. Traccia una metrica di rischio rispetto a un'altra per ogni gruppo — rendimento vs. volatilità, alfa vs. beta — dall'editor dei grafici.
- Heatmap dimensionate per metrica. Un nuovo selettore Dimensione definisce cosa misurano i rettangoli: il capitale medio come in precedenza, oppure il valore, il capitale massimo e altre metriche.
- Più metriche di rischio per i grafici: Beta, Alfa, Rendimento e Rendimento annualizzato, ognuna con una variante (Prezzi), oltre alla concentrazione degli asset e all'esposizione valutaria.
- La diversificazione regionale ora distribuisce una posizione assegnata a una macro-regione, come "Mercati sviluppati", tra le regioni specifiche che la compongono.