Il Risk Report valuta il tuo portafoglio da 0 a 100 basandosi su undici misurazioni — rendimenti, Sharpe ratio, volatilità, drawdown, Value at Risk, beta e come il capitale è distribuito tra regioni, settori, categorie e valute — confrontando il punteggio con il tuo benchmark. Spiega quindi il risultato in massimo cinque osservazioni in linguaggio semplice e mostra quali posizioni incidono negativamente. Aprilo da Report → Rischio.
Leggere il punteggio di rischio
Il punteggio somma i punti di ogni misurazione: più punti indicano un rischio minore o un rendimento più solido. Un punteggio di 70 o superiore è un Rischio basso, da 45 a 69 è un Rischio moderato, mentre sotto 45 è un Rischio alto. Ogni benchmark di confronto riceve il proprio punteggio, mostrato in un badge accanto al tuo, così puoi vedere a colpo d'occhio se il tuo portafoglio è più tranquillo o più volatile dell'indice.
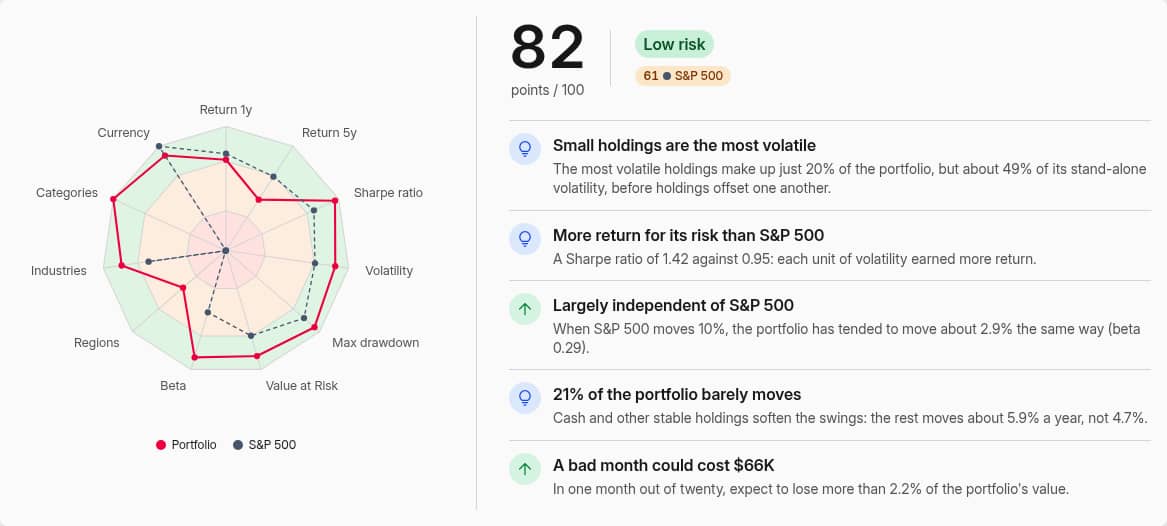 Un punteggio di 82 contro 61 per l'S&P 500, con il grafico radar e le cinque osservazioni
Il grafico radar traccia un asse per ogni misurazione. Gli anelli interno, centrale ed esterno rappresentano rispettivamente le zone debole, equa e forte; un punto sull'anello esterno indica una misurazione con un ottimo punteggio. Il tuo portafoglio è rappresentato dalla linea continua, mentre i benchmark da linee tratteggiate.
Una misurazione non effettuabile viene esclusa anziché contata come zero. Senza un benchmark non c'è beta; senza uno storico dei prezzi sufficiente non c'è rendimento a lungo termine. Le misurazioni rimanenti vengono ricalibrate affinché il massimo rimanga 100.
Osservazioni
Accanto al punteggio, fino a cinque osservazioni spiegano cosa lo determina, selezionate in base alla loro rilevanza per questo portafoglio. Una freccia verso l'alto segna un elemento che alza il punteggio, una verso il basso uno che lo abbassa, e una lampadina un'intuizione che non incide direttamente. Coprono drawdown e tempi di recupero, cali rari ma profondi, quanto potrebbe costare un mese negativo, posizioni stabili che smorzano le oscillazioni, piccole posizioni che comportano la maggior parte del rischio, concentrazione su pochi titoli, esposizione valutaria, quanto segui da vicino il benchmark, se la volatilità è stata remunerata e se l'ultimo anno ha superato o meno il ritmo di lungo periodo.
Come viene calcolata ogni misurazione
Ogni misurazione ha la sua scala. Sotto la soglia debole ottiene fino a 4 dei suoi 12,5 punti, tra debole e forte fino a 9, e sopra forte fino al massimo di 12,5, aumentando gradualmente all'interno di ogni zona. La sezione Misurazioni mostra il risultato, il rating, i punti e una barra con le tre zone. Il tuo portafoglio è il punto rosso, ogni benchmark una linea scura e ogni asset un piccolo segno di spunta, così puoi vedere quali posizioni si trovano nella zona rossa.
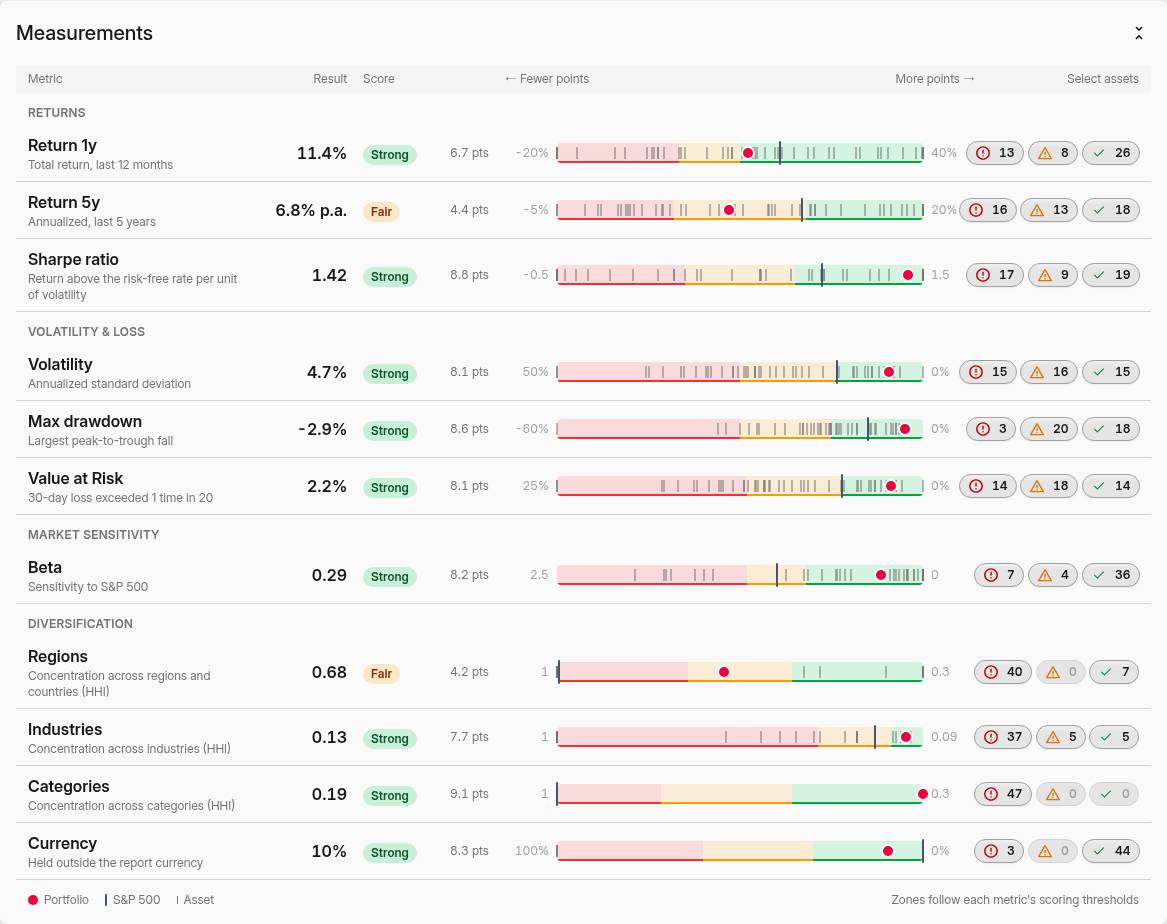 Ogni misurazione con rating, punti e una scala che posiziona portafoglio, benchmark e ogni asset
Misurazione | Cosa indica | Debole | Forte |
|---|---|---|---|
Rendimento 1a | Rendimento totale negli ultimi 12 mesi | sotto 0 % | dal 10 % |
Rendimento 5a | Rendimento annualizzato nel periodo del report e su 5 anni nel periodo di 1 anno; l'etichetta segue il periodo | sotto 3 % annuo | dal 12 % annuo |
Sharpe ratio | Rendimento oltre il tasso privo di rischio per unità di volatilità | sotto 0,2 | da 0,8 |
Volatilità | Deviazione standard annualizzata dei rendimenti | sopra 25 % | fino al 12 % |
Drawdown massimo | Il maggior calo da picco a minimo nel periodo | oltre −30 % | entro −15 % |
Value at Risk | Perdita a 30 giorni superata 1 volta su 20 | sopra 12 % | fino al 5,5 % |
Beta | Sensibilità al primo benchmark | sopra 1,2 | fino al 0,8 |
Regioni | Concentrazione tra regioni e paesi (HHI) | sopra 0,75 | fino a 0,55 |
Settori | Concentrazione per settore (HHI) | superiore a 0,35 | fino a 0,17 |
Categorie | Concentrazione per categoria (HHI) | superiore a 0,8 | fino a 0,55 |
Valuta | Quota detenuta al di fuori della valuta di riferimento del report | superiore a 60 % | fino a 30 % |
Volatilità, drawdown, Value at Risk e indice di Sharpe sono gli stessi dati delle colonne Portafoglio, calcolati allo stesso modo: consulta Metriche di rischio per il metodo e il tasso privo di rischio.
Le soglie di diversificazione sono ancorate al mercato. Un indice mondiale ponderato per capitalizzazione di mercato suddiviso per paese ha un valore di circa 0,53, l'S&P 500 di circa 0,16 sui suoi 11 settori e un mix 60/40 di azioni e obbligazioni di circa 0,52 tra le categorie; ognuno si trova appena all'interno della «zona forte». Il beta premia l'indipendenza: un portafoglio che si muove in modo speculare all'indice ottiene un punteggio discreto, mentre uno che lo segue solo marginalmente ottiene un punteggio forte.
Trovare le posizioni alla base di un punteggio debole
I tre pulsanti alla fine di ogni riga contano le attività classificate come deboli, discrete e forti in base a quella metrica. Cliccane uno per selezionare le attività; appariranno come una serie Selezionati blu sul grafico a dispersione, su ogni scala e sul grafico rischio/rendimento. Puoi anche spuntare le attività nella tabella in fondo. Selezionando le 15 attività che risultano deboli per volatilità, ad esempio, vedrai immediatamente se sono anche quelle che penalizzano rendimento e drawdown.
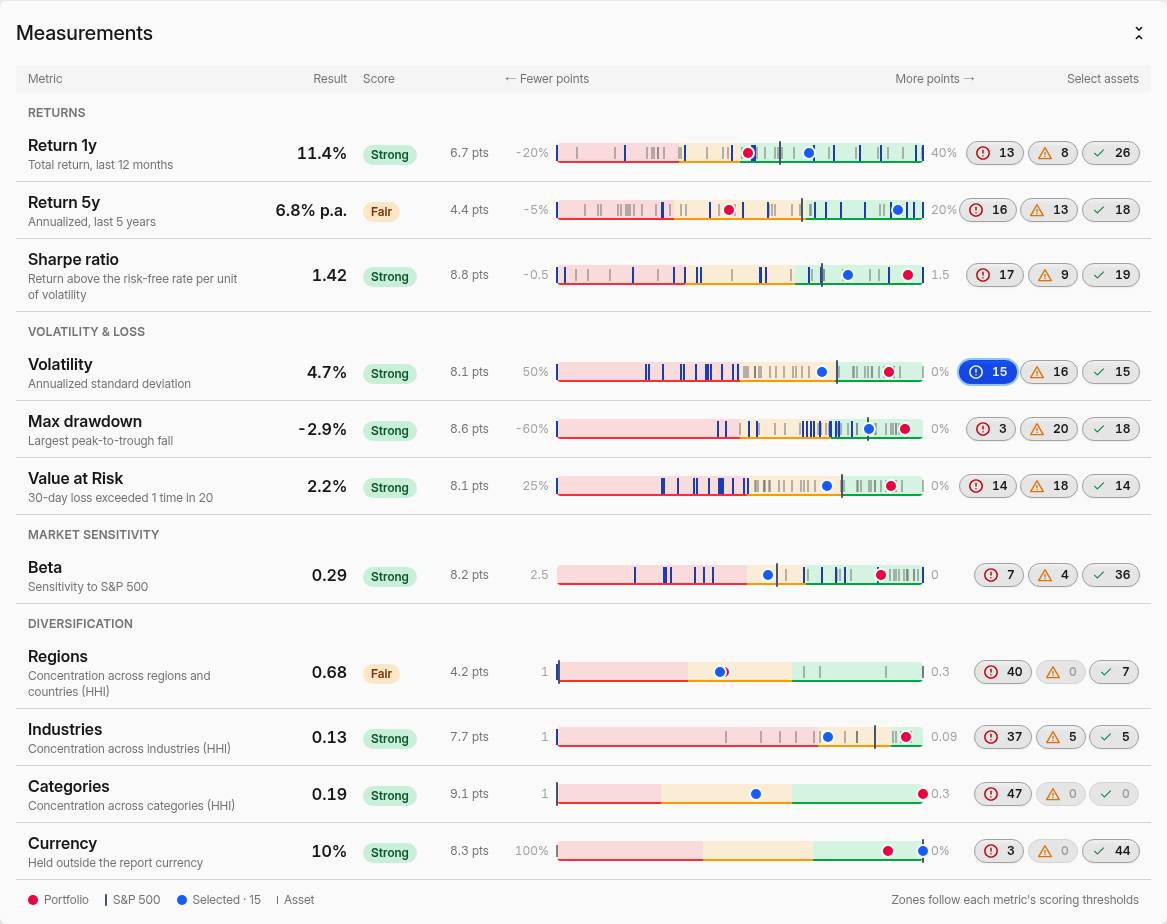 Le attività classificate come deboli per volatilità, selezionate e rappresentate in blu su ogni scala
Posizioni attuali o Allocazione storica
Per impostazione predefinita, il report misura ciò che detieni oggi, come se avessi mantenuto quell'esatta composizione per l'intero periodo. Risponde alla domanda «quanto è rischioso il mio portafoglio ora», e una posizione acquistata il mese scorso viene valutata in base al suo intero storico dei prezzi, non solo alle poche settimane in cui l'hai detenuta.
Attiva Allocazione storica per misurare invece ciò che il tuo portafoglio ha effettivamente vissuto: lo storico ponderato per il tempo delle posizioni che avevi ogni giorno, inclusi gli acquisti e le vendite. La diversificazione pesa quindi ogni posizione in base al suo valore di mercato medio nel periodo, quindi una posizione venduta a metà periodo conta circa la metà. La tabella delle attività guadagna una colonna Detenuto con la quota del periodo in cui hai detenuto ciascuna attività. Le due modalità corrispondono alle colonne (Prezzi) e alle semplici metriche di rischio.
Posizioni con uno storico dei prezzi più breve
Quando alcune delle posizioni attuali hanno prezzi disponibili solo per una parte del periodo — una quotazione recente, un nuovo fondo, un tasso di cambio che inizia più tardi — un avviso indica quante sono e che quota del portafoglio rappresentano. Fino a quando i loro prezzi non iniziano, contano come invariate, il che rende il portafoglio più stabile di quanto non fosse in realtà. Disattiva Includili per escluderle: il punteggio, i risultati e ogni grafico misureranno quindi solo il resto. Nella tabella delle attività sono contrassegnate con un'icona a forma di orologio e si attenuano quando vengono escluse. L'avviso appare solo quando Allocazione storica è disattivata.
Diversificazione
La sezione Diversificazione analizza il portafoglio per regione, settore industriale e categoria, ciascuno con la sua concentrazione (l'indice Herfindahl-Hirschman, la somma del quadrato della quota di ciascun gruppo) e il suo rating. Regioni, settori e categorie derivano dalle tassonomie di ciascuna attività. Una posizione assegnata a una regione ampia come Paesi sviluppati è ripartita tra le regioni sottostanti, e i settori sono aggregati al loro comparto di primo livello.
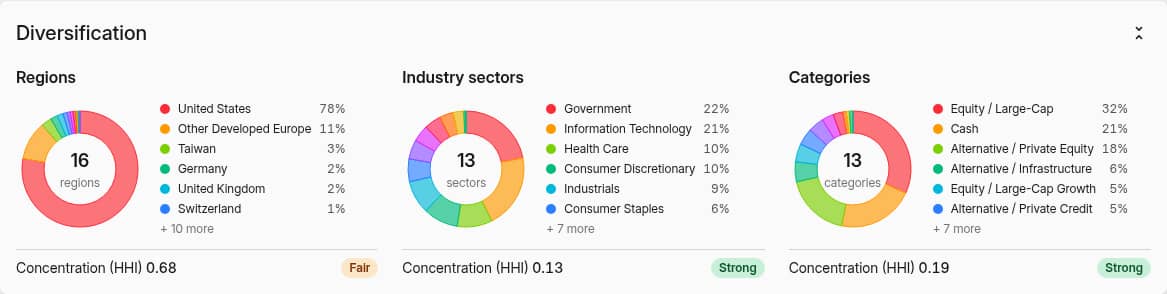 Regioni, settori industriali e categorie, ciascuno con la sua concentrazione
Il valore senza una regione, un settore o una categoria assegnata conta come un gruppo a sé stante. Un portafoglio con un'elevata esposizione a immobili, fondi privati o altre attività non classificate risulta quindi concentrato finché non le assegni.
Rischio / rendimento
Il grafico a dispersione mostra ogni attività come un punto, con il tuo portafoglio e ogni benchmark come punti di riferimento. Rischio / rendimento confronta il rendimento annualizzato con la volatilità: l'angolo in alto a sinistra indica un rischio minore e un rendimento maggiore, quello in basso a destra l'opposto. Drawdown / rendimento fa lo stesso con il massimo drawdown, Beta / correlazione mostra come ogni attività si relaziona al benchmark, e Alpha / beta separa il rendimento ottenuto indipendentemente dal mercato dall'esposizione ad esso.
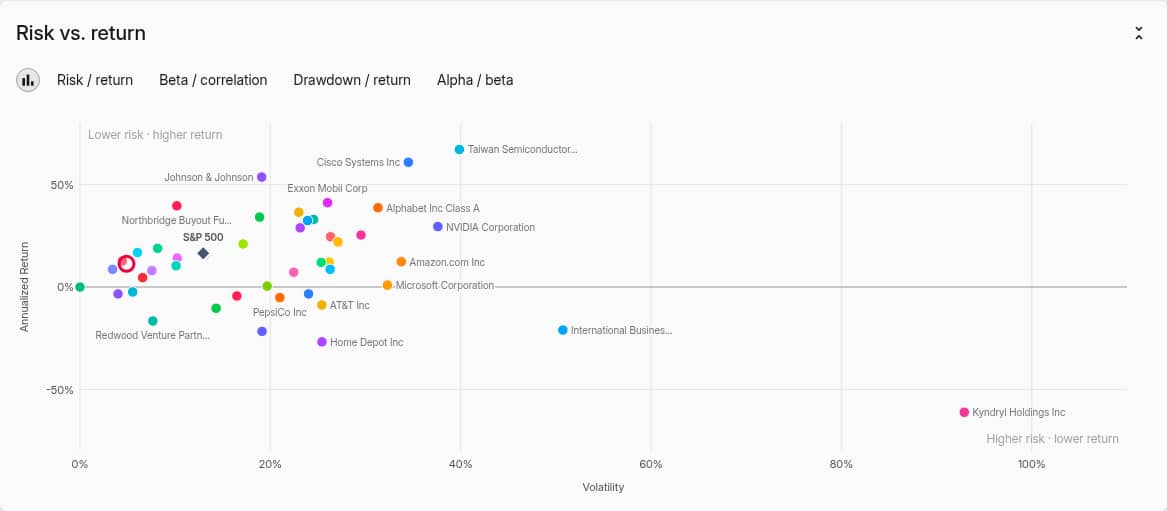 Rendimento annualizzato rispetto alla volatilità per ogni attività, con il portafoglio e l'S&P 500
Lo stesso tipo di grafico Dispersione è disponibile quando modifichi un grafico in Portafoglio.
Tabella delle attività
La tabella elenca ogni attività con il suo peso e le sue misurazioni, con il tuo portafoglio e i benchmark fissati in fondo. I modelli predefiniti passano tra Rischio, Rendimenti, Drawdown, Correlazione (una colonna per benchmark) e Diversificazione; la modifica di qualsiasi colonna passa a Personalizzato. Esporta scarica la tabella.
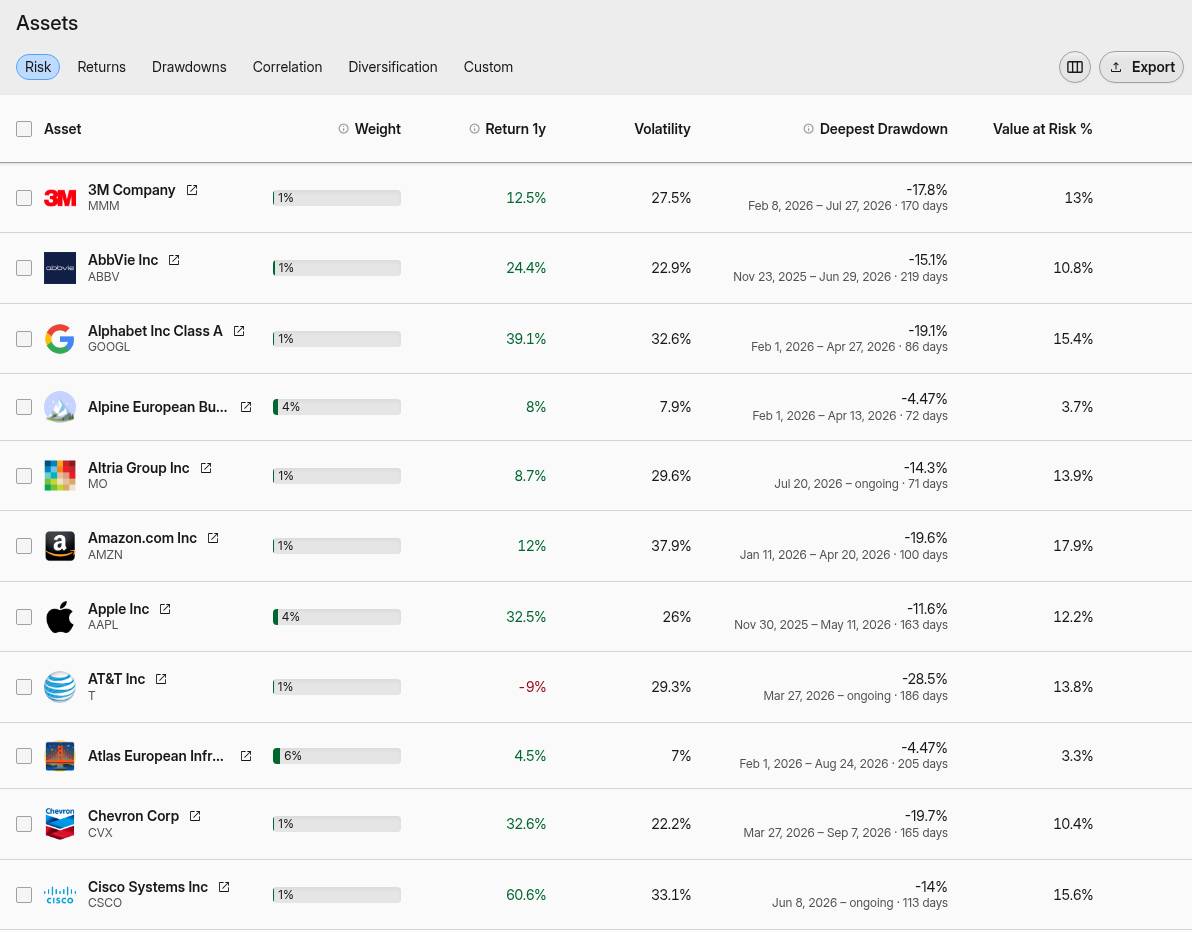 La tabella delle attività con il modello predefinito Rischio
Periodo, benchmark e filtri
- Periodo: 1, 5, 10, 30 o 50 anni. Il rendimento a lungo termine è annualizzato sul periodo.
- Rispetto a: uno o più benchmark. Il primo è il riferimento per beta, correlazione e le conclusioni. Un benchmark creato da un conto, un filtro o dalle tue posizioni viene misurato in base a ciò che detiene, inclusa la sua diversificazione.
- Filtro: i filtri predefiniti sopra i controlli analizzano solo una parte del portafoglio, come i tuoi ETF o un singolo conto.
- Opzioni rendimenti: se commissioni, tasse e reddito contano ai fini dei rendimenti. Il report utilizza sempre rendimenti ponderati per il tempo, quindi depositi e prelievi non risultano mai come guadagni o perdite.
Salva la configurazione come segnalibro per riaprirla con un clic; puoi scegliere quali parti conservare: filtro, benchmark, periodo, valuta, allocazione storica, opzioni rendimenti, sezioni compresse, grafico e colonne della tabella.
Un punteggio, non un verdetto
Il punteggio misura come si è comportato il tuo portafoglio rispetto a soglie fisse; non conosce i tuoi obiettivi o il tuo orizzonte temporale. Il portafoglio azionario di un giovane investitore può giustamente ottenere un punteggio Moderato, e un portafoglio composto principalmente da liquidità può avere un basso rischio pur perdendo contro l'inflazione. Leggi le misurazioni dietro il numero.