Zu berechnen, wie gut deine Investments laufen, kann knifflig sein. Viele Faktoren beeinflussen deine Rendite, und es gibt verschiedene Methoden, sie zu ermitteln. Wichtig ist, dass du verstehst, was die einzelnen Kennzahlen bedeuten.
Manche Apps und Broker erklären nicht transparent, wie sie deine Renditen berechnen – das kann verwirrend sein. Mit Capitally kannst du selbst festlegen, was in deine Rendite einfließt, und die gewünschte Berechnungsmethode wählen.
Diese Seite beschreibt die drei Methoden und die Optionen, die sie beeinflussen. Was die einzelnen Spalten in der Portfolio-Tabelle bedeuten – Investiertes Kapital, Kapitalbasis-Änderung, die Gesamtsumme, Kapital, Währung, Realisierte und Unrealisierte Renditen, die Rendite-Kennzahlen und die Spalten für die annualisierte Rendite – erfährst du in der Referenz für Portfolio-Metriken.
Money Weighted Return (MWR / IRR)
Die geldgewichtete Rendite (Money Weighted Return, MWR), auch bekannt als interner Zinsfuß (Internal Rate of Return, IRR), ist wie ein Zinssatz auf einem Anlagekonto, der exakt den Cashflows deines Portfolios entspricht. Dies ist die von Capitally standardmäßig verwendete Methode. Sie wird auf dieselbe Weise berechnet wie XIRR in Excel oder Google Sheets – iterativ, bis sie sich an einen einzelnen Zinssatz annähert. Capitally verwendet nicht die Modified-Dietz-Methode, also jene grobe Schätzung, auf die andere Tools zurückgreifen, wenn eine iterative Berechnung nicht möglich ist.
Ein Unterschied zur Excel-Tabelle: XIRR annualisiert immer, während Capitally die Rendite für den von dir ausgewählten Zeitraum anzeigt, es sei denn, du aktivierst die Annualisierung. Informationen zur Umrechnung findest du unter Annualisierung der Rendite.
Lies mehr über den Money Weighted Rate of Return in unserem Blog.
Time Weighted Return (TWR)
Der TWR misst die Rendite deiner Asset-Allokation – unabhängig von deinen Handlungen als Anleger.
Stell dir vor, du investierst entsprechend der Gewichtung deiner Positionen gleiche Beträge in jedes Asset. Bei einem Asset investierst du 100 $. Bei zwei Assets mit einer Aufteilung von 80 % und 20 % investierst du 80 $ und 20 $. Änderst du die Allokation, werden die Beträge entsprechend angepasst (Rebalancing).
Die Renditen basieren auf End-of-Day-Kursen. Deine Handlungen – abgesehen von der Wahl der Asset-Allokation – beeinflussen die Rendite nicht.
Lies mehr über den Time Weighted Rate of Return in unserem Blog.
Return on Investment (ROI)
Der ROI erfasst alle deine Cashflows, unabhängig vom Timing. Er dokumentiert alles, was du ins Portfolio einbringst und entnimmst, als Zu- und Abflüsse. Der ROI berechnet sich als Abflüsse / Zuflüsse - 1.
Unser Algorithmus stellt sicher, dass entnommenes Geld, das später wieder eingezahlt wird, nicht doppelt gezählt wird. Dazu werden die Maxima der Zu- und Abflüsse in beide Richtungen verfolgt.
Der ROI ist eine einfache Kennzahl und sollte im Bewusstsein seiner Grenzen eingesetzt werden. Er kann jedoch nützlich sein, wenn man den Timing-Effekt herausrechnen möchte – etwa um Dollar-Cost-Averaging zu bewerten, indem man den ROI mit dem TWR vergleicht.
Sie ist auch die Methode der Wahl, wenn der IRR unplausible Ergebnisse liefert. Die Ausübung von Mitarbeiter-Aktienoptionen, die mit einem hohen Abschlag gekauft wurden, ist das klassische Beispiel: Der plötzliche Sprung vom Ausübungspreis zum Marktpreis führt zu einem seltsamen IRR, während der ROI weiterhin eine verständliche Zahl liefert. Beachte jedoch den Nachteil in der anderen Richtung – da jede Reinvestition sowohl als Abfluss als auch als neuer Zufluss zählt, unterschätzt der ROI die Rendite eines Portfolios, das seine eigenen Erträge wieder anlegt.
Lies mehr über den Return on Investment in unserem Blog.
Wie sich die Rendite bis Fälligkeit von einer Rendite unterscheidet
Rendite bis Fälligkeit ist zukunftsorientiert; TWR, MWR und ROI blicken zurück. Es ist der Zinssatz, der die verbleibenden Kupons und die Kapitalbasis einer Anleihe auf den heutigen Dirty Price diskontiert – also das, was die Anleihe ab jetzt einbringt, wenn du sie bis zur Fälligkeit hältst und jede Zahlung eintrifft – ausgewiesen als effektiver Jahreszins, jährlich aufgezinst.
Das macht sie unvergleichbar mit einer annualisierten realisierten Rendite. Das Annualisieren des MWR gibt wieder, was dein Geld bereits pro Jahr geleistet hat; die Rendite bis Fälligkeit wird konstruktionsbedingt bereits pro Jahr angegeben und sagt nichts darüber aus, was du für die Anleihe gezahlt hast. Stellst du die beiden für dieselbe Position direkt gegenüber, werden sie sich – völlig zurecht – unterscheiden. In Portfolio-Kennzahlen findest du die Definition sowie die Fälle, in denen der Wert leer bleibt.
Renditen annualisieren
Capitally annualisiert Renditen nicht automatisch. Stattdessen wird der prozentuale Gewinn oder Verlust über den gesamten Zeitraum angezeigt.
Das ist hilfreich, um einen großen Gesamtwert über einen langen Zeitraum zu sehen – aber es macht den Vergleich verschiedener Zeiträume schwierig. Außerdem lässt sich „10 % pro Jahr" viel leichter einordnen als „61 % in 5 Jahren".
Daher kannst du wählen, ob Renditen annualisiert werden sollen. Wir empfehlen die Option Auto , die Renditen für Zeiträume von mindestens 1 Jahr annualisiert.
p.a. oder pa gekennzeichnet, was für „per annum" steht.Bei aktivierter Annualisierung ist jede Zahl – einschließlich Benchmark-Reihen wie dem Verbraucherpreisindex (CPI) – ein durchschnittlicher Jahreswert (per annum) und nicht die kumulierte Veränderung. Wechsle zu Gesamtzeitraum, um die kumulierte Zahl zu sehen. Achte auf die Grenzen des Zeitraums, wenn du die Berechnung selbst nachprüfst: 2020 : 2025 umfasst sechs volle Kalenderjahre, vom 1. Januar 2020 bis zum 31. Dezember 2025, nicht fünf.
Ein unerwartet hoher Prozentsatz – z. B. 127 % statt der erwarteten rund 30 % – ist fast immer eine kumulierte mehrjährige Rendite und kein Fehler. Wenn du die Zahlen mit einer Tabellenkalkulation abgleichst, denke daran, dass XIRR immer annualisiert: Rechne das Ergebnis mit der Formel (1 + XIRR_RESULT) ^ (NUMBER_OF_DAYS / 365) - 1 in den Zeitraumwert von Capitally um, oder aktiviere Auto und vergleiche annualisierte Werte miteinander.
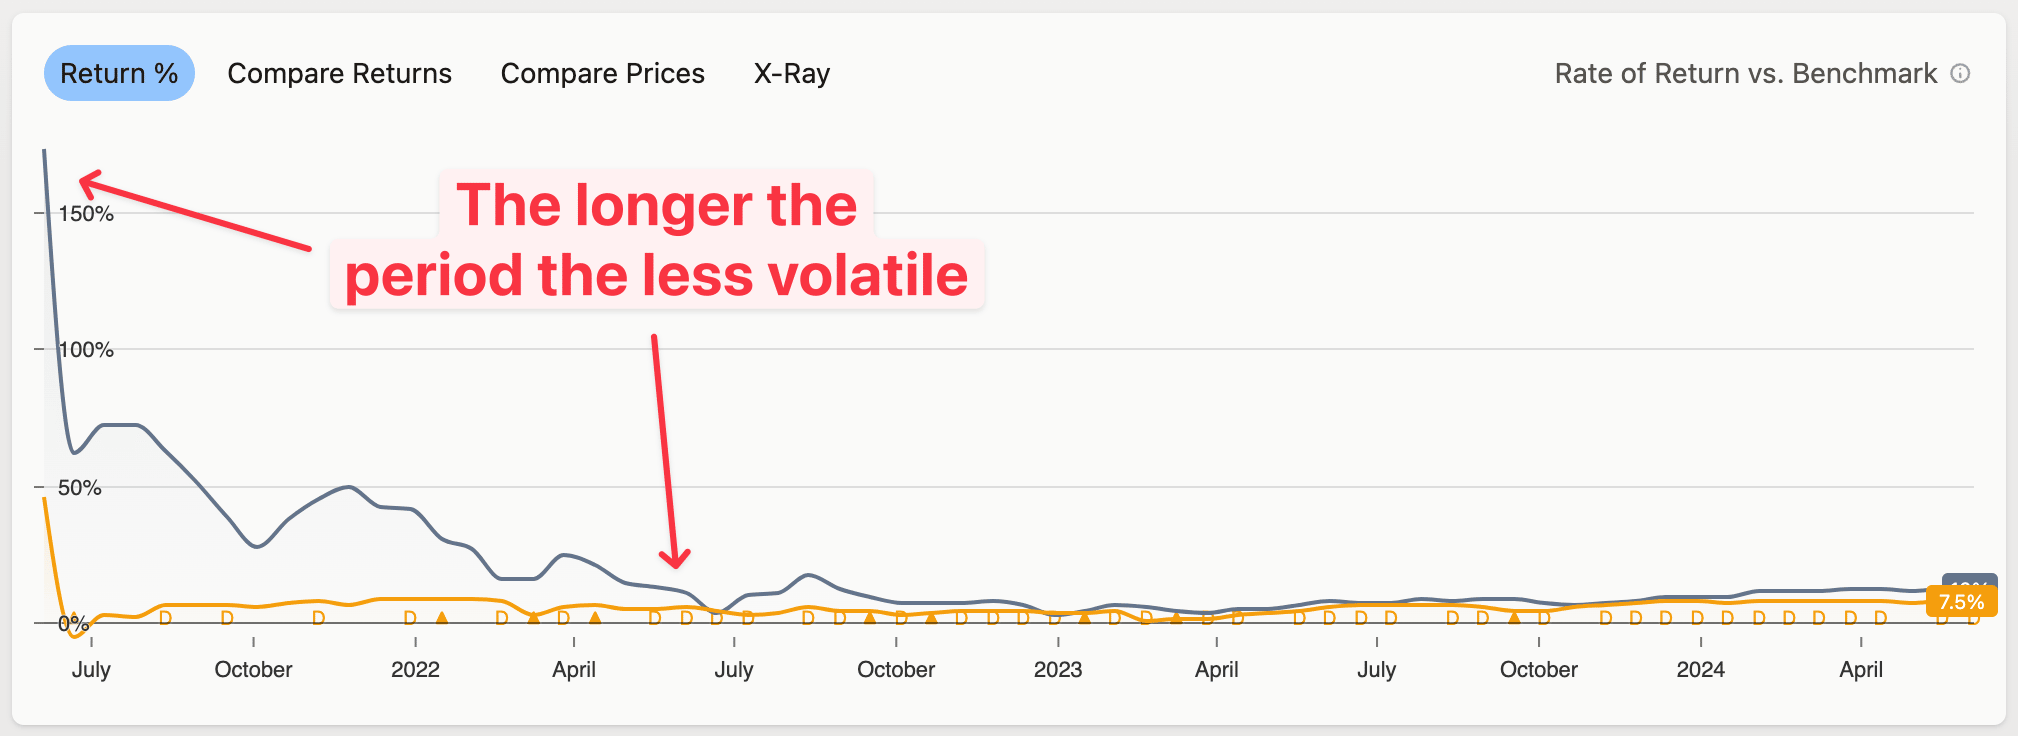
Das Annualisieren kürzerer Zeiträume kann helfen, Erträge hochzurechnen – ist aber vor allem bei festverzinslichen Anlagen wie Einlagen oder Anleihen sinnvoll. Bei anderen Assets kann die Volatilität die Zahlen stark beeinflussen, wie das folgende Diagramm zeigt:
Was in die Renditen einfließt
Standardmäßig enthalten Renditen Cashflows aus Fixed Income, Gebühren und Sonstigem (aus „Sonstigen“ Transaktionen). Dies ergibt deine Gesamtrendite.
Du kannst diese Optionen anpassen, um verschiedene Arten von Renditen zu erhalten:
- Kursrendite: alles ausschließen
- Nominalrendite: nur Fixed Income einschließen
Geld, das aus deinem Portfolio stammt, ist kein Geld, das du neu eingezahlt hast. Eine Dividende wird als Fixed Income erfasst und zählt zu deiner Rendite. Der Kauf von Aktien mit diesem Bargeld erhöht also nicht dein investiertes Kapital, und nichts wird doppelt gezählt – siehe Wie sich Cash auf deine Rendite auswirkt.
Diese Schalter bestimmen, was als Rendite zählt; ein Filter schließt Lose vor Beginn der Berechnung aus. Das Filter-Äquivalent zum Ausschließen von Erträgen lautet Los hat Transaktionstyp: ist nicht Dividende, Zins, Miete, Sonstige. Der Unterschied zeigt sich bei der Quellensteuer: Wenn du Fixed Income hier ausschließt, verbleibt die auf Ertragstransaktionen erfasste Steuer in den Realisierten Renditen, während der Filter diese Lose vollständig herausrechnet.
Steuern einbeziehen
Wenn du Steuern eingerichtet hast, kannst du sie in deine Renditen einbeziehen:
- Bezahlt: Enthält nur die in Transaktionen als bezahlt erfasste Steuer (z. B. einbehaltene Quellensteuer)
- Fällig: Enthält bezahlte Steuern sowie Steuern, die auf realisierte Gewinne fällig sind
- Potenziell: enthält alle Steuern, einschließlich der Steuern, die anfallen würden, wenn du alle Positionen am letzten Tag schließen würdest
Diskontieren mit einem Benchmark
Ein Diskont-Benchmark zieht die Rendite eines gewählten Benchmarks von deiner eigenen Rendite ab. Das Ergebnis ist deine reale Rendite (nach Inflation) oder deine Excess- Rendite (relativ zu einem gewählten Index).
Typische Anwendungsfälle:
- Reale Rendite nach Inflation — diskontieren mit US CPI, Polen CPIoder einem anderen Inflationsindikator
- Alpha gegenüber dem Markt — diskontieren mit S&P 500, MSCI Worldoder deinem bevorzugten Index
- Prämie über risikofreie Rendite — diskontieren mit US 10Y Government Bond Yield oder einer anderen Anleiherendite
Öffne den Tab Rendite im Portfolio und wähle einen Benchmark aus dem Diskontieren mit -Selektor, direkt neben der Standard-Benchmark-Auswahl. Der Diskont wird auf alle Renditemethoden angewendet – TWR, IRR und ROI gleichermaßen.
Siehe Benchmarks für die vollständige Liste geeigneter Benchmarks und eine Erklärung der Berechnung.
Optionen anpassen
Die Berechnungsoptionen legen fest, was in eine Rendite einfließt, ob sie annualisiert wird, wie Steuern behandelt werden und welche Renditemethode verwendet wird. Wähle mit der Option Rendite zwischen MWR (IRR), TWR und ROI. Du kannst all diese Einstellungen einmalig für die gesamte App festlegen oder sie für deine aktuelle Ansicht anpassen.
Global
So legst du Standardoptionen für die gesamte Anwendung fest:
- Zu Einstellungen gehen
- Analyse auswählen
- Optionen ändern
- Auf Speichern klicken
Im Portfolio
So änderst du die Berechnungsoptionen in deinem Portfolio:
- Auf die Schaltfläche neben der Währungsauswahl klicken.
- Die Änderungen werden sofort wirksam.
- Um diese Änderungen auch an anderen Stellen in der App zu übernehmen, die neuen Einstellungen als Standard speichern.
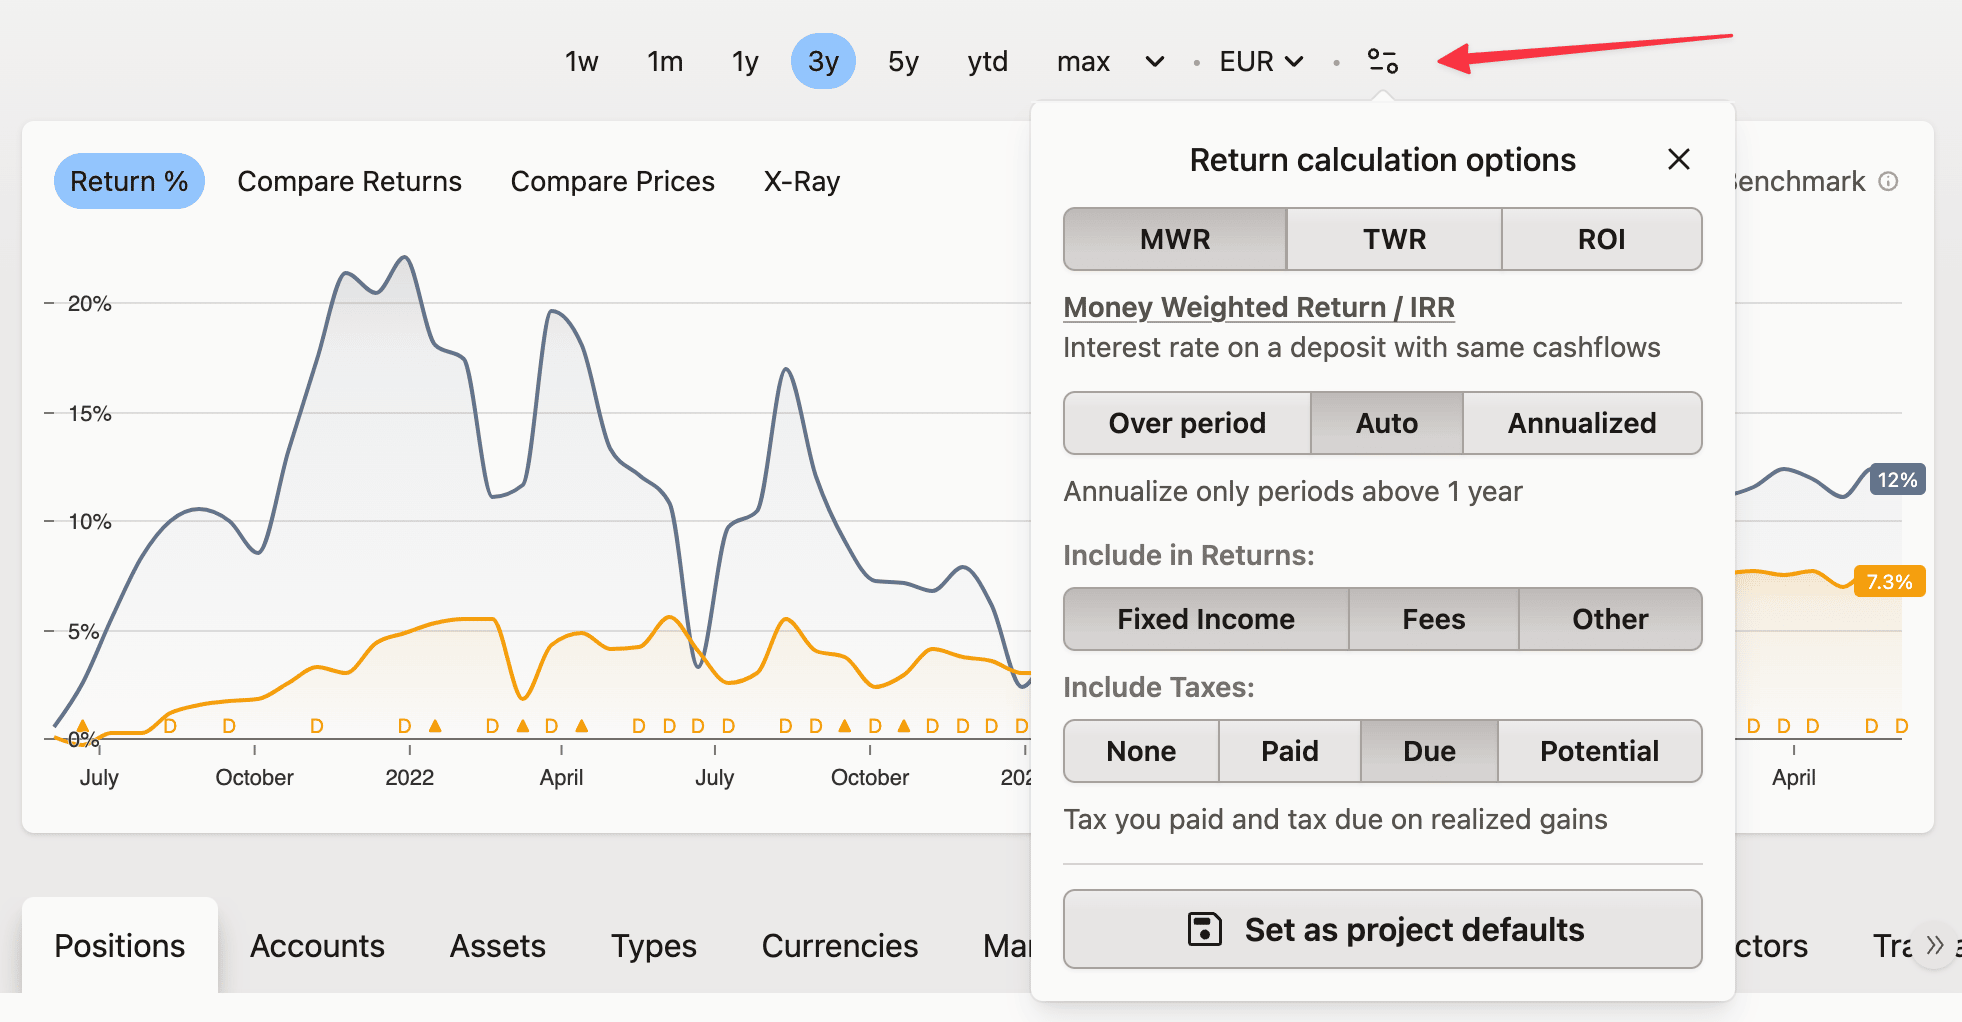
Hier vorgenommene Änderungen gelten nur für das Portfolio. Die Zusammenfassung verwendet die von dir als Standard gespeicherten Einstellungen, verfügt jedoch über keine Währungsauswahl – sie zeigt immer die Standard-Projektwährung an. Zudem wird ihre Benchmark unabhängig vom Portfolio eingestellt, was meist der Grund dafür ist, dass dieselbe Kennzahl auf den beiden Seiten unterschiedliche Werte anzeigt.
Warum sich deine Rendite von der deines Brokers oder anderer Apps unterscheidet
Fast jede Abweichung lässt sich durch drei Faktoren erklären: die Berechnungsmethode, die Annualisierung und die Währung, in der die Zahl angezeigt wird. Capitally verwendet standardmäßig MWR (IRR) über den von dir ausgewählten Zeitraum, umgerechnet in deine Projektwährung. Wenn du diese drei Einstellungen mit dem anderen Tool abgleichst, stimmen die Zahlen meist überein.
- Methode – Dein Broker weist möglicherweise den ROI, den TWR oder eine eigene Formel aus, die er einfach als „Rendite“ bezeichnet. Stelle die Option Rendite auf dieselbe Methode um, bevor du die Werte vergleichst.
- Annualisierung – Die Tabellenfunktion
XIRRund viele Broker annualisieren immer. Capitally zeigt die Rendite für den Zeitraum an, sofern du es nicht anders einstellst. Siehe Annualisierung der Rendite. - Währung – Capitally rechnet alles in die Anzeige-Währung um, sodass Wechselkursschwankungen Teil deiner Rendite sind. Wechsle in der Ansicht zur eigenen Währung des Vermögenswerts, für einen direkten Vergleich.
- Was eingerechnet wird – Dividenden und Gebühren sind standardmäßig enthalten, und realisierte sowie unrealisierte Ergebnisse werden zusammen dargestellt. Broker lassen davon oft einige Positionen weg.
- TWR-Besonderheiten – Der TWR von Capitally basiert auf Schlusskursen und ignoriert deine Kauf- und Verkaufspreise, wie es für den TWR auch vorgesehen ist. Tools, die Kaufpreise mit einbeziehen, kommen daher zu einem anderen Ergebnis.
- Fehlende Transaktionen – Einige Broker begrenzen den Verlauf beim Export (Interactive Brokers beispielsweise auf ein Jahr). Schon eine einzige fehlende Transaktion verändert alle nachfolgenden Werte.
- Umfang – Ein in der Transaktionsansicht geöffnetes Los zeigt die Rendite dieses spezifischen Loses, nicht die der gesamten Position. Überprüfe die Zusammenfassung oben und wechsle auf den Zeitraum
max, um das Gesamtbild zu sehen.
Der Marktwert kann selbst dann leicht abweichen, wenn jede einzelne Transaktion übereinstimmt. Das liegt daran, dass Wechselkursdaten, Bewertungsstichtage und Tagesschlusskurse der verschiedenen Anbieter nicht immer perfekt übereinstimmen; korrekte Schlusskurse eintreffen manchmal erst einige Stunden später oder am nächsten Werktag. Eine Abweichung im Bereich von Bruchteilen eines Prozents ist völlig normal. Größere Unterschiede deuten eher auf ein Datenproblem als auf die Berechnungsmethode hin – siehe Guthaben und Cash stimmen nicht überein.
Wenn die Rendite NaN oder einen Extremwert anzeigt
NaN bedeutet, dass der IRR-Solver keine Rendite ermitteln konnte. Die MWR ist ein Polynom mit so vielen potenziellen Nullstellen, wie du Cashflows hast. Wenn sich also große Ein- und Auszahlungen abwechseln, kann es mehrere gültige Ergebnisse geben oder keines, das der Solver innerhalb von 100 Versuchen erreicht. Das ist eine mathematische Eigenschaft des IRR, kein Fehler in deinen Daten. TWR und ROI liefern immer ein Ergebnis, weshalb ein Wechsel der Methode der schnellste Weg ist, um weiterzuarbeiten.
Um die Ursache zu finden, öffne den Tab Rendite und suche in der Positionstabelle unter dem Diagramm nach der Zeile mit dem Wert NaN. Ein NaN auf Portfolio-Ebene wird meist durch eine einzelne Position verursacht, da extreme Cashflows in der Regel auf einen bestimmten Vermögenswert beschränkt sind.
Extreme Prozentwerte deuten meist auf ein Problem mit einer Transaktion hin, nicht auf die Mathematik selbst:
- -100 % oder ein plötzlicher Ausschlag in den vierstelligen Prozentbereich – Dies liegt meist an einer Aktienübertragung, die fälschlicherweise als Kauf zum Preis von 0 erfasst wurde. Dadurch nimmt Capitally an, dass der Vermögenswert kostenlos war. Ändere den Typ auf Transfer und lasse entweder den Preis leer oder trage die tatsächliche Anschaffungsbasis ein, wie etwa den fairen Marktwert am Tag, an dem die Mitarbeiteraktien übertragen wurden.
- Eine Anschaffungsbasis von Null – Wenn nichts investiert wurde, lässt sich auch keine Rendite berechnen. Capitally berücksichtigt zwar alle vorhandenen Cashflows, wie z. B. Gebühren, aber das Ergebnis ist nicht aussagekräftig.
- Ein Preis von Null oder die falsche Währung bei einer beliebigen Transaktion innerhalb der Position.
Wie Renditen berechnet werden
So werden deine Daten zur Berechnung der Performance verwendet:
- Alle Transaktionen werden in Positionen gruppiert. Jede Gruppe enthält nur Transaktionen mit demselben Wertpapier und Konto.
- Automatische Transaktionen werden generiert, z. B. Dividenden oder Splits.
- Transaktionen werden nach Datum in aufsteigender Reihenfolge sortiert. Bei gleichem Datum gilt folgende Reihenfolge: zuerst Splits, dann Dividenden, Käufe, Verkäufe und der Rest. Die Reihenfolge zweier Transaktionen mit gleichem Typ und Datum ist nicht festgelegt. Sie wird nicht der Reihenfolge entsprechen, in der sie hinzugefügt wurden. Falls dies wichtig ist, eine Minute zum Datum einer der Transaktionen hinzufügen.
- Transaktionen werden in Positions-Einheiten nach dem First-In-First-Out-Prinzip zusammengefasst.
- Alle Preise werden in die gewählte Anzeigewährung umgerechnet. Bei der Berechnung der Kapital-/Währungsrendite wird ein konstanter Wechselkurs vom Tag der Eröffnung der Positions-Einheit verwendet.
- Alle ausgewählten Positions-Einheiten werden dann aggregiert. Ihre Kennzahlen werden für jeden relevanten Tag berechnet – z. B. Beginn und Ende des Zeitraums oder Tage mit Transaktionsaktivität. Zu diesen Kennzahlen gehören Cashflows, Gebühren, Fixed Income und alles, was zur Berechnung der Renditen und Zinssätze erforderlich ist. Alle Berechnungen sind auf 9 Dezimalstellen begrenzt. Zahlen werden fortlaufend gerundet, um Fehler zu minimieren.
- Abschließend werden die Renditen und Zinssätze durch Aggregation dieser Kennzahlen berechnet. Der MWR wird durch ein iteratives Verfahren ermittelt, beginnend mit einer ROI-Schätzung und anschließender Anwendung der Newton-Raphson-Methode. Bis zu 100 Versuche, wobei Ergebnisse mit einer Genauigkeit von 0,1 % akzeptiert werden. Wenn die Rendite nicht gefunden werden kann, wird
NaNangezeigt, was fürNot a Numbersteht.