Calcular qué tal están rindiendo tus inversiones puede ser complicado. Hay muchos factores que pueden influir en cuánto ganas, y distintas formas de calcularlo. Es importante que entiendas qué significan los números.
Algunas apps y brokers no explican con claridad cómo calculan tu rentabilidad, lo que puede generar confusión. Pero con Capitally puedes elegir qué incluir en tu rentabilidad y cómo calcularla.
Esta página cubre los tres métodos y las opciones que los definen. Para saber qué contiene cada columna en la tabla de Cartera —capital invertido, cambio de capital, total, capital, moneda, rentabilidades realizadas y no realizadas, métricas de rentabilidad por dividendo y columnas de tasa anualizada—, consulta Referencia de métricas de cartera.
Rentabilidad ponderada por el dinero (MWR / IRR)
La rentabilidad ponderada por capital (MWR, por sus siglas en inglés), también conocida como tasa interna de rentabilidad (TIR), es como un tipo de interés en una cuenta de depósito que coincide exactamente con los flujos de caja de tu cartera. Es el método que utiliza Capitally por defecto y se resuelve de la misma forma que XIRR en Excel o Google Sheets: de manera iterativa, convergiendo en una sola tasa. Capitally no utiliza el método Dietz modificado, la aproximación tosca a la que recurren otras herramientas cuando no es posible realizar un cálculo iterativo.
Una diferencia con respecto a la hoja de cálculo: XIRR siempre anualiza, mientras que Capitally muestra la rentabilidad durante el periodo seleccionado, a menos que solicites la anualización. Consulta Anualización de la tasa de rentabilidad para realizar la conversión.
Lee más sobre la rentabilidad ponderada por el dinero en nuestro blog.
Rentabilidad ponderada por el tiempo (TWR)
El TWR mide la rentabilidad derivada únicamente de tu mezcla de activos, ignorando tus acciones como inversor.
Imagina que inviertes cantidades iguales en cada activo según su asignación. Para un solo activo, inviertes 100 $. Para dos activos con una distribución del 80 % y el 20 %, inviertes 80 $ y 20 $. Si cambias la asignación, reequilibras los importes en consecuencia.
La rentabilidad se basa en los precios de cierre del día. Tus acciones, salvo la elección de la combinación de activos, no afectan a la rentabilidad.
Lee más sobre la rentabilidad ponderada por el tiempo en nuestro blog.
Rentabilidad de la inversión (ROI)
El ROI registra todos tus flujos de caja, independientemente del momento en que se produzcan. Anota todo lo que entra y sale de la cartera como entradas y salidas. El ROI se calcula como salidas / entradas - 1.
Nuestro algoritmo garantiza que el dinero retirado y posteriormente reincorporado no se contabilice dos veces. Para ello, hace un seguimiento de los máximos de flujos en ambas direcciones.
El ROI es una medida sencilla y debe usarse con conocimiento de sus limitaciones. Aun así, puede ser útil para eliminar el efecto del momento de las aportaciones, por ejemplo, al evaluar el promediado del coste en euros comparando el ROI con el TWR.
Es también el método al que recurrir cuando la TIR se comporta de forma errática. El ejercicio de opciones sobre acciones de empleados compradas con un gran descuento es el caso habitual: el salto repentino del precio de ejercicio al precio de mercado produce una TIR extraña, mientras que el ROI sigue dando una cifra legible. Ten en cuenta la contrapartida en sentido contrario: como cada reinversión cuenta tanto como una salida como una nueva entrada, el ROI infravalora la rentabilidad de una cartera que recicla sus propios beneficios.
Lee más sobre la rentabilidad de la inversión en nuestro blog.
Cómo difiere el rendimiento al vencimiento de una tasa de rentabilidad
El rendimiento al vencimiento mira hacia el futuro; la TWR, la MWR y el ROI miran hacia atrás. Es la tasa que descuenta los cupones y el capital restantes de un bono al precio sucio de hoy —lo que el bono genera a partir de este momento si lo mantienes hasta el vencimiento y recibes cada pago—, expresada como una tasa anual efectiva, capitalizada anualmente.
Esto hace que no sea comparable con una rentabilidad realizada anualizada. Anualizar la MWR expresa lo que tu dinero ya ha hecho, por año; el rendimiento al vencimiento se cotiza por año por definición y no dice nada sobre lo que pagaste por el bono. Si colocas ambos uno al lado del otro en la misma posición, diferirán, como es correcto. Métricas de cartera contiene la definición y los casos en los que la cifra aparece en blanco.
Anualizar la tasa de rentabilidad
Capitally no anualiza las tasas automáticamente. En su lugar, muestra el porcentaje ganado o perdido durante todo el período.
Esto es útil para ver una cifra global a lo largo de un período largo, pero no facilita la comparación entre distintos períodos. Además, es mucho más fácil entender «10 % al año» que «61 % en 5 años».
Por eso puedes elegir anualizar la rentabilidad. Recomendamos la opción Auto , que anualiza la rentabilidad para períodos de al menos 1 año.
p.a. o pa que significa «per annum» (por año).Con la anualización activada, cada cifra —incluidas las series de referencia como el IPC— es un valor promedio anual en lugar del cambio acumulado. Cambia a Periodo completo para ver el número acumulado. Vigila los límites del periodo cuando compruebes tú mismo el cálculo: 2020 : 2025 abarca seis años naturales completos, del 1 de enero de 2020 al 31 de diciembre de 2025, no cinco.
Un porcentaje inesperadamente alto —127 % cuando esperabas un 30 %— es casi siempre una rentabilidad acumulada plurianual y no un error. Si estás conciliando los datos con una hoja de cálculo, recuerda que XIRR siempre anualiza: convierte su resultado a la cifra del periodo de Capitally con (1 + XIRR_RESULT) ^ (NUMBER_OF_DAYS / 365) - 1, o activa Auto y compara valores anualizados entre sí.
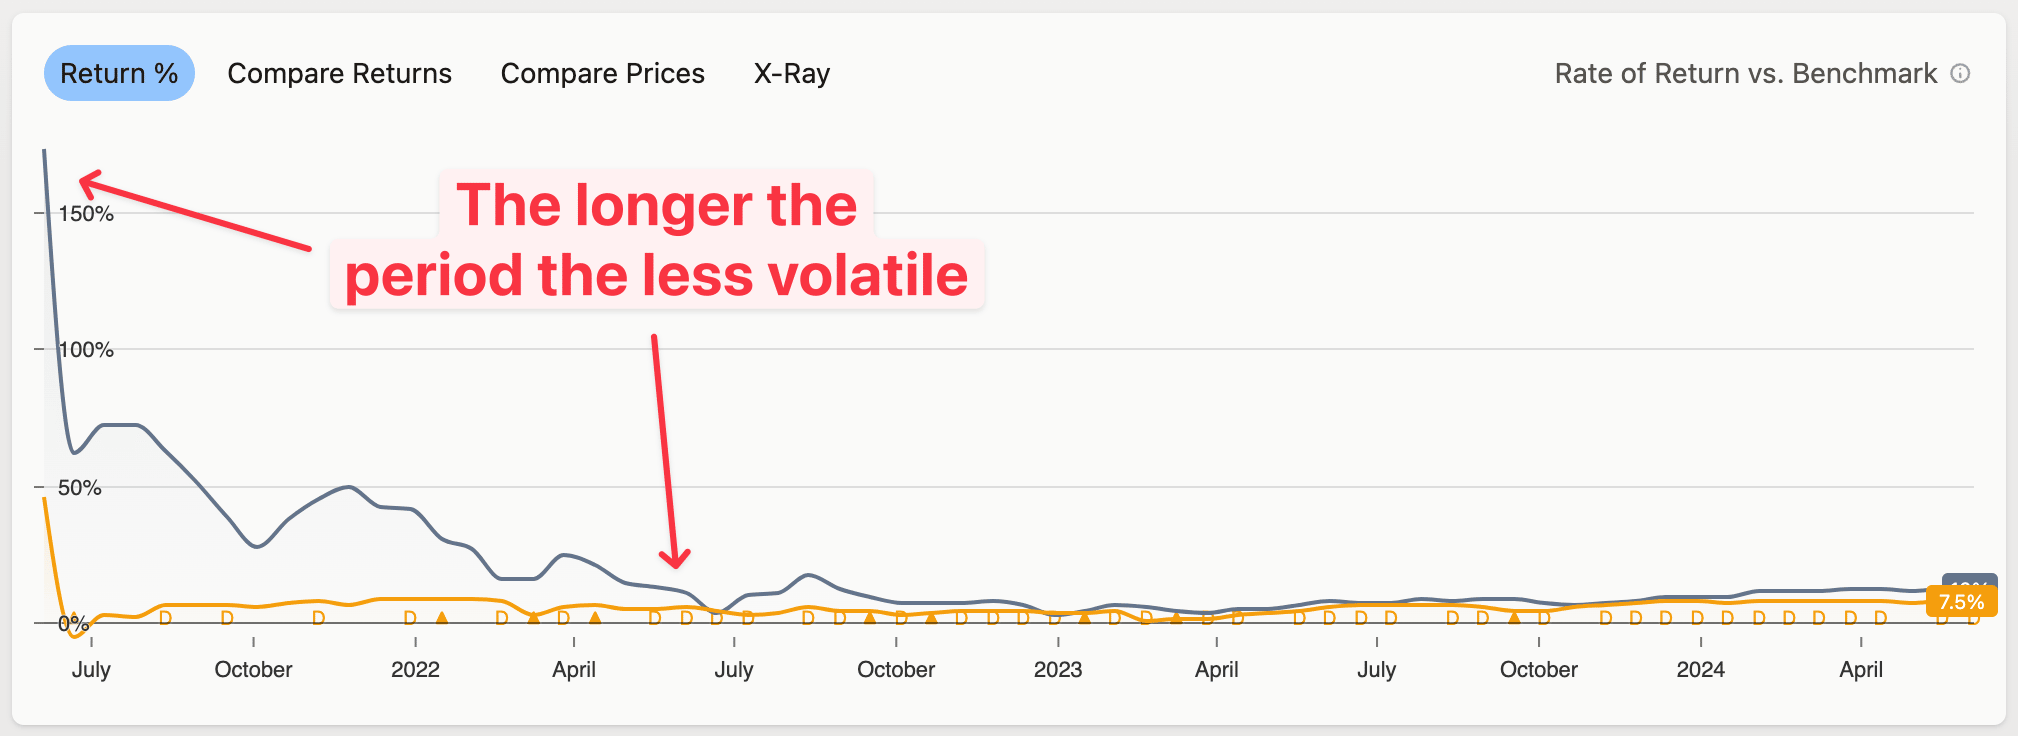
Anualizar períodos cortos puede ayudar a proyectar ganancias, aunque resulta especialmente útil para fuentes de renta fija como depósitos o bonos. En otros activos, la volatilidad puede afectar considerablemente a los resultados, tal como se muestra en el siguiente gráfico:
Qué se incluye en la rentabilidad
Por defecto, la rentabilidad incluye los flujos de caja de Renta Fija, Comisiones y Otros (procedentes de operaciones «Otras»). Esto te proporciona el Retorno Total.
Puedes ajustar estas opciones para obtener diferentes tipos de rentabilidad:
- Rentabilidad por precio: excluir todo
- Rentabilidad nominal: incluir solo la renta fija
El dinero que salió de tu cartera no es dinero que tú aportaste. Un dividendo se registra como renta fija y cuenta para tu rentabilidad, por lo que comprar acciones con ese efectivo no añade nada a tu capital invertido y nada se cuenta dos veces; consulta Cómo afecta el efectivo a tu rentabilidad.
Estos selectores deciden qué cuenta como rentabilidad; un filtro elimina partidas del cálculo antes de que comience. El equivalente mediante filtro a excluir ingresos sería Unidad con tipo de operación: es distinto de Dividendo, Interés, Alquiler, Otros. La diferencia aparece en la retención fiscal: excluir aquí la renta fija deja registrada la retención sobre las operaciones de ingresos en las rentabilidades realizadas, mientras que el filtro elimina esas partidas por completo.
Incluir impuestos
Si tienes impuestos configurados, puedes incluirlos en tu rentabilidad:
- Pagados: incluye solo los impuestos declarados como pagados en las operaciones (como las retenciones fiscales)
- Devengados: incluye los impuestos pagados y los devengados por las plusvalías realizadas
- Potenciales: incluye todos los impuestos, incluyendo los que se devengarían si cerraras todas tus posiciones el último día
Descontar por una referencia
Una referencia de descuento resta la tasa de rentabilidad de una referencia elegida a tu propia tasa de rentabilidad. El resultado es tu rentabilidad real (tras la inflación) o en exceso (respecto a un índice elegido).
Usos habituales:
- Rentabilidad real tras la inflación — descontar por US CPI, Polonia CPI, o cualquier otro indicador de inflación
- Alpha frente al mercado — descontar por S&P 500, MSCI World, o tu índice favorito
- Prima sobre el activo libre de riesgo — descontar por Rendimiento del bono del Estado estadounidense a 10 años u otro rendimiento de bonos
Abre la pestaña Tasa de rentabilidad en Cartera y elige una referencia en el selector Descontar por , justo al lado del selector de referencia normal. El descuento se aplica a todos los métodos de tasa de rentabilidad: TWR, IRR y ROI por igual.
Consulta Referencias para ver la lista completa de referencias disponibles y cómo funciona el cálculo.
Modificar las opciones
Las opciones de cálculo cubren qué se incluye en la rentabilidad, si está anualizada, cómo se tratan los impuestos y qué método de tasa de rentabilidad se utiliza. Elige entre MWR (TIR), TWR y ROI con la opción Tasa de rentabilidad. Puedes configurarlas todas a la vez para toda la app o cambiarlas para la vista que estás consultando.
De forma global
Para establecer las opciones predeterminadas para toda la aplicación:
- Ve a Ajustes
- Selecciona Análisis
- Cambia las opciones
- Haz clic en Guardar
En la cartera
Para cambiar las opciones de cálculo dentro de tu cartera:
- Haz clic en el botón situado junto al selector de moneda.
- Los cambios tendrán efecto de inmediato.
- Para aplicar estos cambios en otras partes de la app, guarda la nueva configuración como predeterminada.
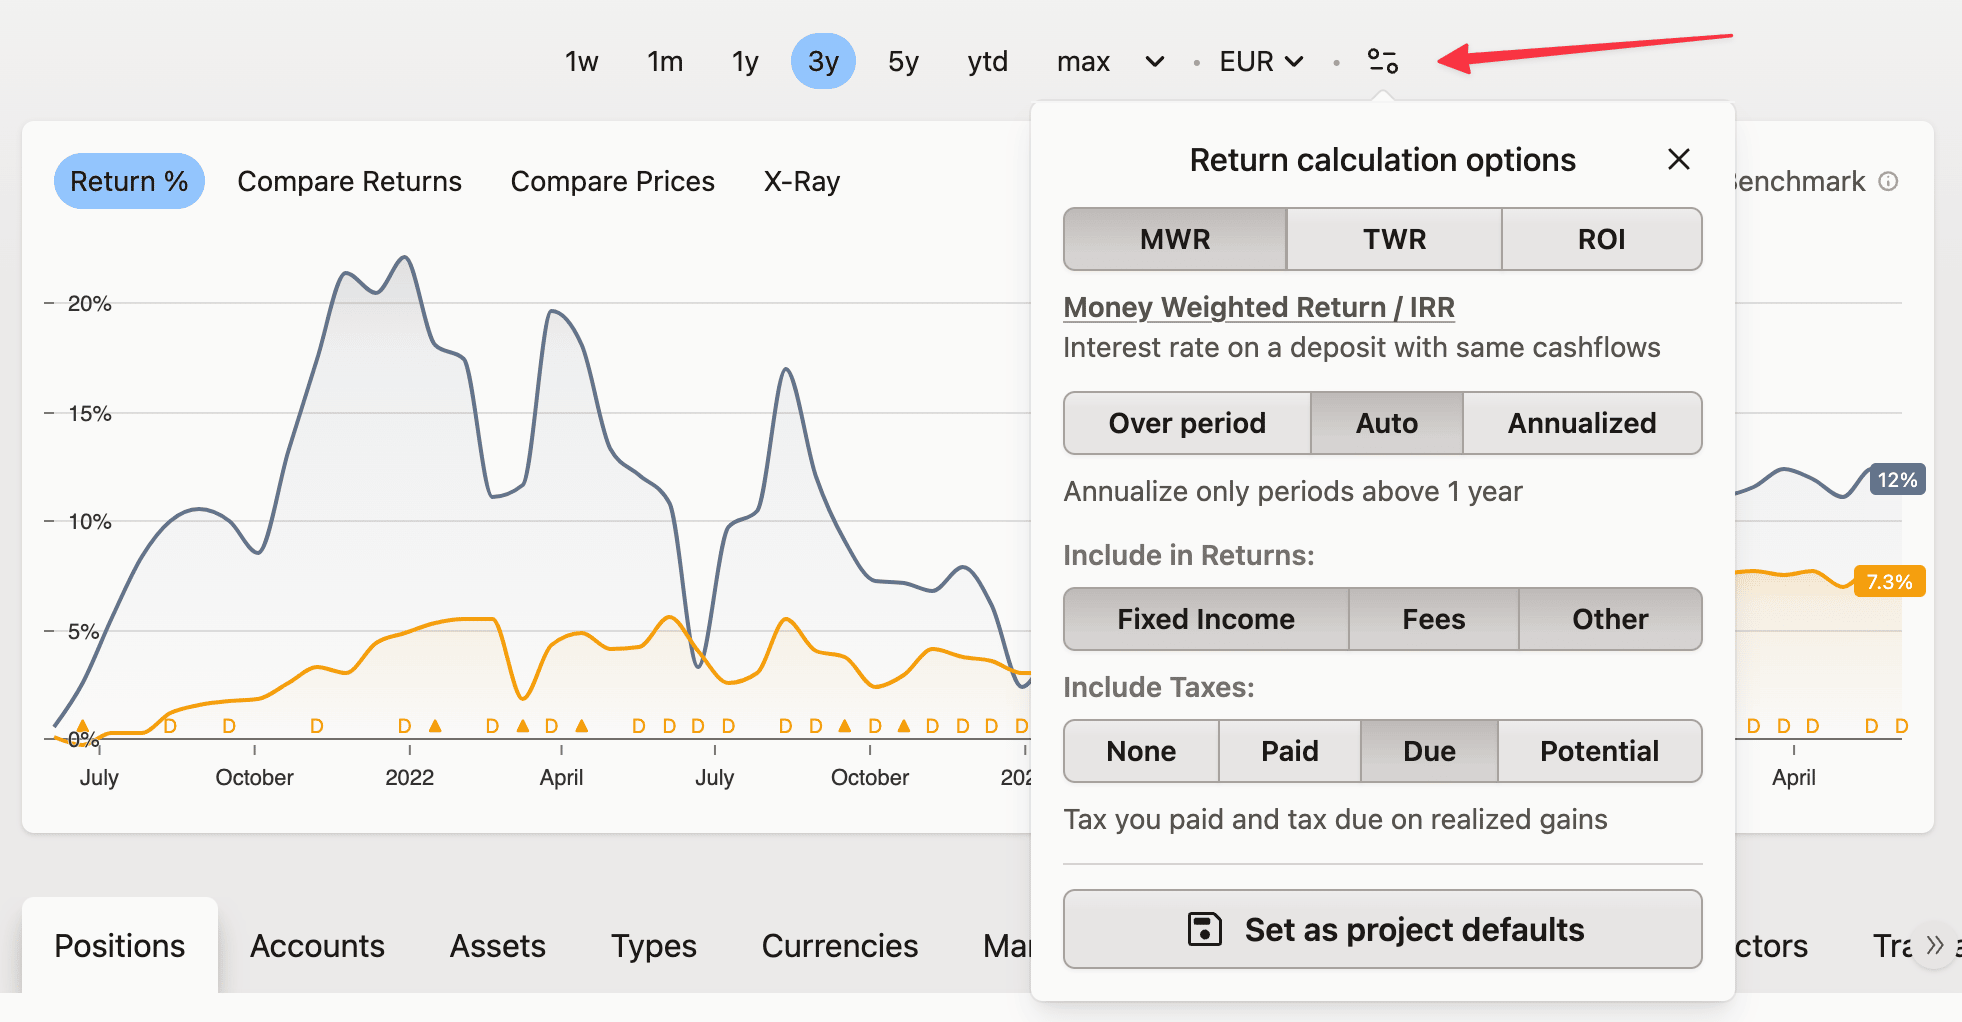
Los cambios realizados aquí se quedan en Cartera. El Resumen utiliza lo que hayas guardado como predeterminado, pero no tiene selector de moneda —siempre muestra la moneda predeterminada del proyecto— y su referencia se establece por separado de la de Cartera, que es la razón habitual por la que la misma métrica se lee de forma diferente en ambas páginas.
Por qué tu rentabilidad difiere de la de tu broker o de otra app
Tres cosas explican casi cualquier discrepancia: el método de cálculo, la anualización y la moneda en la que se muestra la cifra. Capitally utiliza por defecto la MWR (TIR), sobre el periodo que seleccionaste, convertida a la moneda de tu proyecto. Alinea esos tres factores con la otra herramienta y los números normalmente convergerán.
- Método: puede que tu broker informe del ROI, TWR o una fórmula propia que simplemente etiqueta como «rentabilidad». Cambia la opción Tasa de rentabilidad al mismo método antes de comparar.
- Anualización: el
XIRRde las hojas de cálculo y muchos brokers siempre anualizan; Capitally muestra la rentabilidad del periodo, a menos que solicites lo contrario. Consulta Anualización de la tasa de rentabilidad. - Moneda: Capitally convierte todo a la moneda de visualización, por lo que los movimientos del tipo de cambio forman parte de tu rentabilidad. Cambia la vista a la moneda propia del activo para comparar elementos equivalentes.
- Lo que se cuenta: los dividendos y las comisiones se incluyen por defecto, y los resultados realizados y no realizados se muestran juntos. Los brokers a menudo omiten parte de esto.
- Específicos de TWR: la TWR de Capitally funciona a partir de los precios de cierre e ignora tus precios de compra y venta, como debe ser. Las herramientas que incorporan los precios de compra obtendrán resultados distintos.
- Operaciones faltantes: algunos brokers limitan el historial de exportación, Interactive Brokers a un año, por ejemplo, y una sola operación que falte cambia todo lo que viene después.
- Alcance: un lote abierto dentro de la vista de operaciones muestra la rentabilidad de ese lote, no la de toda la posición. Comprueba el resumen en la parte superior y cambia al periodo
máxpara obtener la imagen completa.
El valor de mercado puede diferir ligeramente incluso cuando todas las operaciones coinciden, porque las fuentes de tipos de cambio, los cortes de valoración y las fuentes de precios de fin de día no se alinean perfectamente entre proveedores; los precios de cierre correctos a veces llegan unas horas más tarde o al día siguiente hábil. Una diferencia de una fracción de un porcentaje es esperable. Cualquier cosa mayor es una cuestión de datos más que de metodología; consulta Los saldos y el efectivo no coinciden.
Cuando la tasa muestra NaN o un valor extremo
NaN significa que el motor de cálculo de la TIR no pudo encontrar una tasa. La MWR es un polinomio con tantas raíces posibles como flujos de caja tengas, por lo que cuando se alternan grandes entradas y salidas puede haber varias respuestas válidas, o ninguna que el motor alcance en sus 100 intentos. Eso es una propiedad de la TIR, no un fallo en tus datos; la TWR y el ROI siempre devuelven un número, por lo que cambiar de método es la forma más rápida de seguir trabajando.
Para localizar la causa, abre la pestaña Tasa de rentabilidad y escanea la tabla de posiciones debajo del gráfico buscando la fila que contiene el NaN. Un NaN a nivel de cartera suele ser obra de una sola posición, porque los flujos de caja bruscos tienden a localizarse en un activo concreto.
Los porcentajes extremos suelen señalar a una operación y no al cálculo:
- -100 %, o un pico de miles por ciento: suele ser un traspaso de acciones registrado como Compra a precio 0, lo que le indica a Capitally que el activo no costó nada. Cambia el tipo a Traspaso y deja el precio vacío o establécelo al coste real, como el valor de mercado el día que las acciones de empleado devengaron.
- Un coste de adquisición de cero: sin nada invertido, no hay tasa que resolver. Capitally utilizará los flujos de caja que existan, por ejemplo una comisión, pero el resultado no es significativo.
- Un precio de cero o la moneda incorrecta en cualquier operación de la posición.
Cómo se calcula la rentabilidad
Así es como se utilizan tus datos para calcular el rendimiento:
- Todas las operaciones se agrupan en posiciones. Dentro de cada grupo solo hay operaciones con el mismo activo y cuenta.
- Se generan operaciones automáticas, como dividendos o splits.
- Las operaciones se ordenan de forma ascendente por fecha. Si la fecha coincide, primero van los Splits, luego los Dividendos, Compras, Ventas y el resto. El orden de dos operaciones con el mismo tipo y fecha no está definido. No será necesariamente el mismo en que se añadieron. Si esto es importante, añade un minuto a la fecha de una de las operaciones.
- Las operaciones se combinan en Unidades de posición siguiendo el orden FIFO (primero en entrar, primero en salir).
- Todos los precios se convierten a la moneda de visualización seleccionada. Al calcular la rentabilidad por capital/divisa, se utiliza un tipo de cambio constante del día en que se abrió la Unidad de posición.
- A continuación, todas las Unidades de posición seleccionadas se agregan. Sus métricas se calculan para cada día relevante, como el inicio y el fin del período, o los días con actividad de operaciones. Estas métricas incluyen flujos de efectivo, comisiones, renta fija y todo lo necesario para calcular la rentabilidad y las tasas. Todos los cálculos están limitados a 9 decimales. Los números se redondean continuamente para minimizar errores.
- Por último, la rentabilidad y las tasas se calculan agregando estas métricas. El MWR se calcula por aproximaciones sucesivas, partiendo de una estimación del ROI y aplicando el método de Newton-Raphson. Se realizan hasta 100 intentos aceptando resultados con una precisión del 0,1 %. Si no se puede encontrar la tasa, se muestra
NaN, que significaNot a Number(no es un número).