Zinstragende Vermögenswerte wie Anleihen, Bankkredite und Hypotheken liegen nicht einfach untätig in deinem Portfolio. Sie arbeiten für dich und generieren Einnahmen durch Zinszahlungen und Tilgungen über die Zeit. Anstatt jede Zahlung manuell zu verfolgen, kann Capitally diese Cashflows automatisch auf Basis der von dir angegebenen Konditionen berechnen.
Du kannst diese Funktion nicht nur verwenden, um aktuell gehaltene Vermögenswerte abzubilden, sondern auch um zu schätzen, wie künftige Zinsänderungen dein Portfolio beeinflussen könnten, oder um verschiedene Kreditstrukturen vor einer Finanzentscheidung zu vergleichen.
Wann du die zinsbasierte Preisberechnung verwenden solltest
Verwende diese Preisermittlung, wenn du Vermögenswerte hältst, die regelmäßig Zinsen zahlen, oder wenn du Geld schuldest, auf das Zinsen anfallen. Das umfasst:
Staats- und Unternehmensanleihen , die Kuponzahlungen nach einem festgelegten Zeitplan leisten
Bankkredite und Hypotheken , bei denen du als Kreditnehmer Zinsen zahlst
Peer-to-Peer-Kredite , bei denen du als Kreditgeber Zahlungen erhältst oder als Kreditnehmer zahlst
Festgeldkonten , bei denen Zinsen über die Zeit verzinst werden
Kreditlinien und Überziehungskredite , die Zinsen auf negative Salden berechnen
Der entscheidende Punkt ist, dass sich der Wert des Vermögenswerts auf Basis von Zinsberechnungen vorhersehbar verändert – und nicht durch Marktschwankungen.
Hypotheken-Beispiel
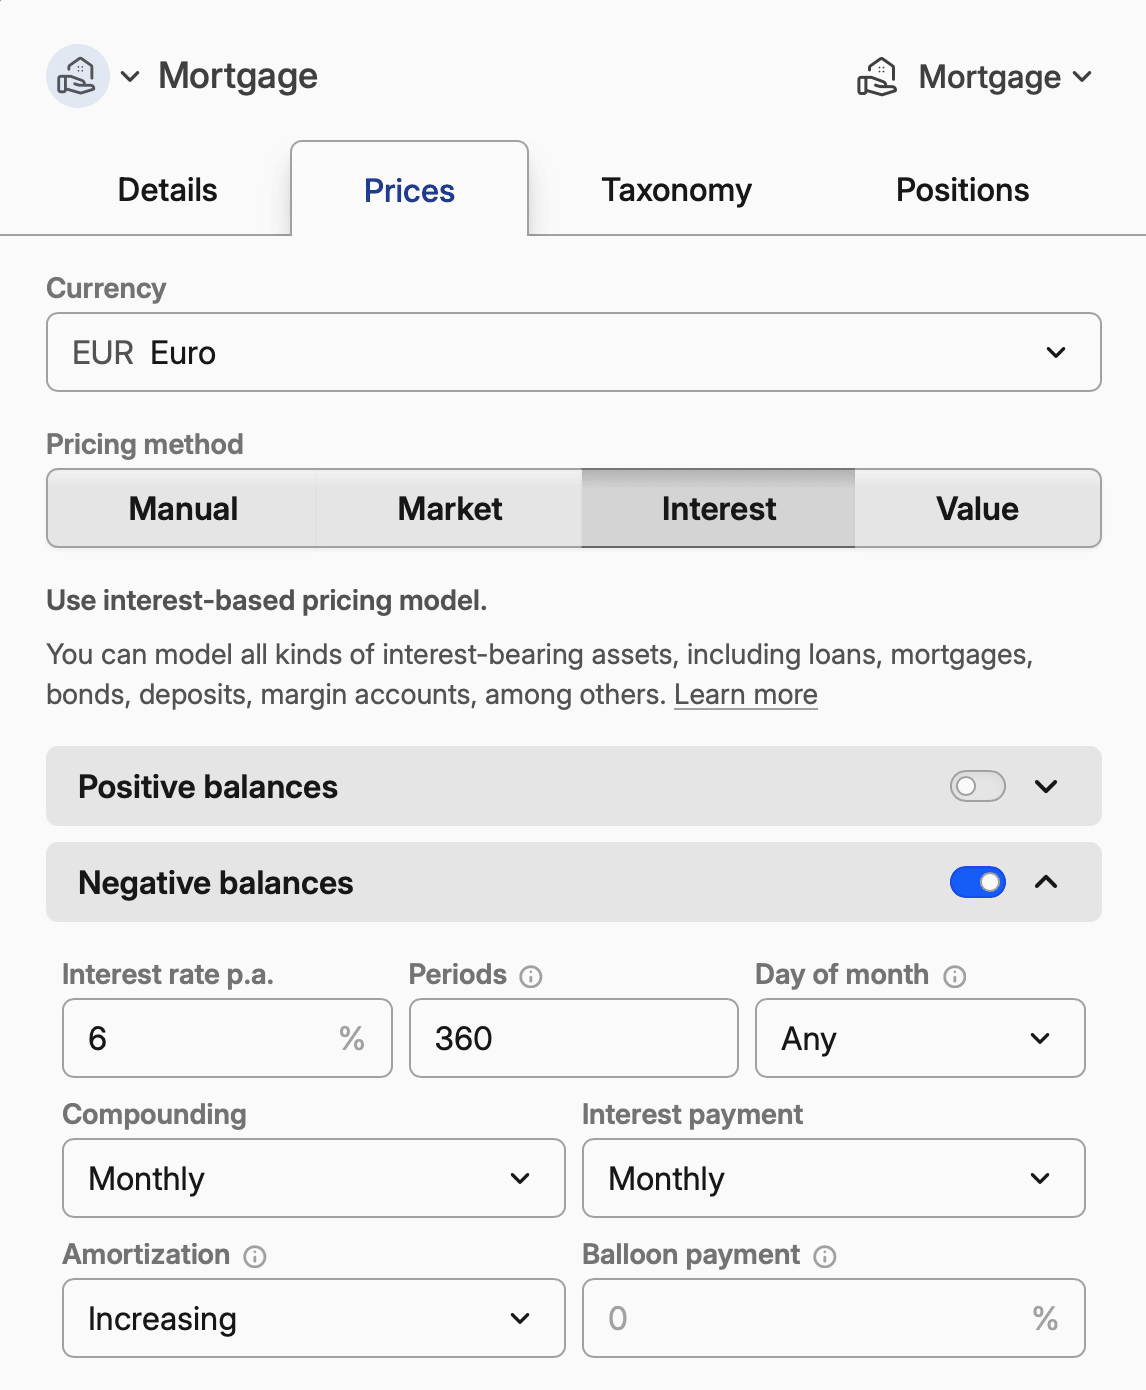
So richtest du eine typische Hypothek mit 30 Jahren Laufzeit und festem Zinssatz ein:
Einstellung | Wert | Hinweise |
|---|---|---|
Gleiche Parameter für positive und negative Salden | Aktiviert | Ein Bereich „Darlehensparameter“ deckt das gesamte Darlehen ab |
Zinssatz p. a. | 6,0 | Dein Jahreszinssatz |
Verzinsung | Monatlich | Standard für Hypotheken |
Zinszahlung | Monatlich | Wenn du Zahlungen leistest |
Perioden | 360 | 30 Jahre × 12 Monate oder gib stattdessen ein Fälligkeitsdatum an |
Tilgung | Steigend | Standard-Hypothekentilgung |
Anfangspreis | 1 | Preis pro Währungseinheit |
Für Hypotheken mit variablem Zinssatz füge Zinsanpassungen zum jeweiligen Anpassungsdatum hinzu. Siehe Hypothek tracken für vollständige Einrichtungsanweisungen.
Ein Satz von Konditionen oder einer pro Saldoseite
Ein verzinster Vermögenswert kann separate Konditionen für einen positiven und einen negativen Saldo haben. Gleiche Parameter für positive und negative Salden unter Erweiterte Optionen spiegelt einen Satz auf beide Seiten, sodass der Saldo in jedem Fall bewertet wird – verliehenes Geld und geschuldetes Geld sind dieselbe Vereinbarung, nur von entgegengesetzten Seiten betrachtet. Anleihen, Darlehen und Hypotheken starten mit aktivierter Option, Einlagen dagegen nicht.
Wenn sie aktiviert ist, zeigt der Editor einen Bereich, der nach dem Instrument benannt ist: Anleihenparameter, Darlehensparameter für ein Darlehen oder eine Hypothek, Zinsparameter für alles andere.
Schalte sie aus, wenn sich die beiden Richtungen tatsächlich unterscheiden. Ein Girokonto wirft vielleicht 0,5 % Zinsen auf ein Guthaben ab und berechnet 15 % auf eine Überziehung, jeweils mit eigener Zinseszinsberechnung auf jeder Seite; Positive Salden und Negative Salden werden dann beide angezeigt, jeweils mit einem vollständigen Satz an Konditionen.
Die Spiegelung erfordert einen einzigen Satz von Konditionen zur gemeinsamen Nutzung. Solange beide Seiten konfiguriert sind, ist die Option daher nicht verfügbar. Schalte zuerst eine Seite aus, damit du entscheidest, welche Konditionen erhalten bleiben, anstatt dass eine für dich verworfen wird.
Ein von dir gewährtes Darlehen liegt auf einem positiven Saldo
Ein Darlehen oder eine Hypothek platziert seine Konditionen auf der negativen Seite, was für geliehenes Geld richtig ist. Leihst du hingegen Geld aus, ist die Position stattdessen positiv, sodass nicht gespiegelte Konditionen nichts bewerten: Es laufen keine Zinsen auf, es werden keine Zahlungen generiert und es gibt kein Endfälligkeitsdatum. Wenn ein von dir gewährtes Darlehen nichts anzeigt, überprüfe, ob Gleiche Parameter für positive und negative Salden aktiviert ist.
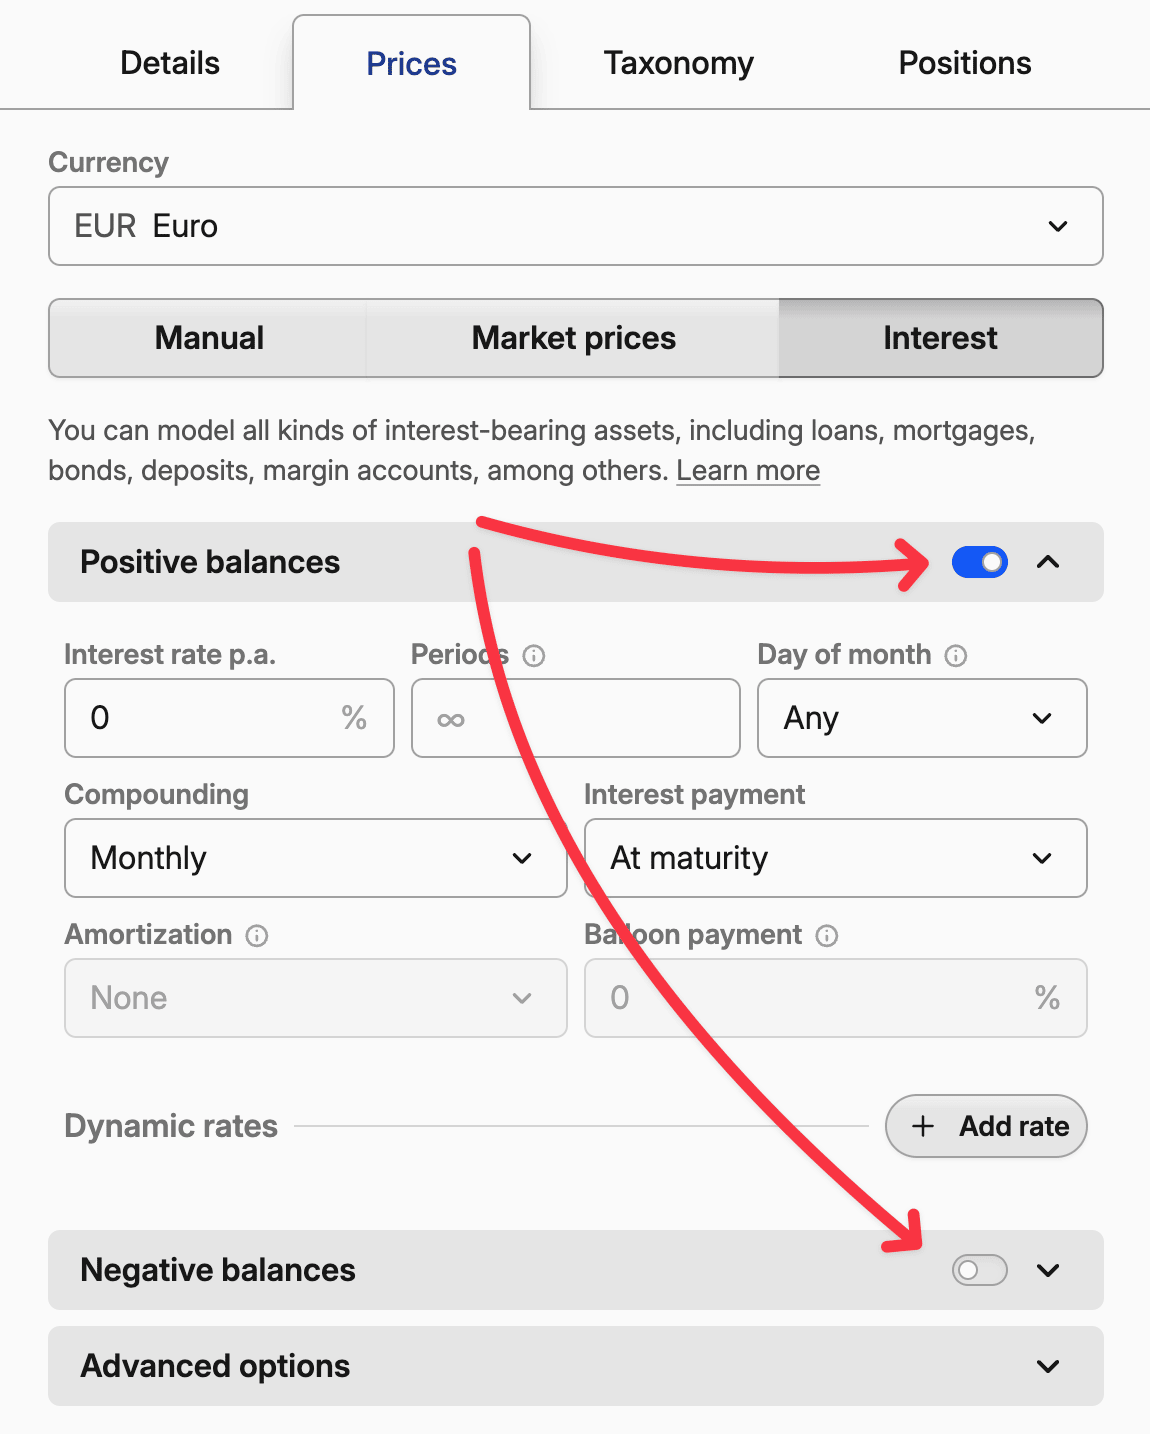
Grundlegende Zinseinstellungen
Zinssatz p. a. ist dein jährlicher Zinssatz. Für eine 3,5-%-Anleihe gibst du 3,5 ein. Für eine Hypothek mit 6,2 % gibst du 6,2 ein.
Verzinsung legt fest, wie oft Zinsen deinem Guthaben hinzugefügt werden. Tägliche Verzinsung bedeutet, dass Zinsen jeden Tag Zinsen erwirtschaften. Monatliche Verzinsung wartet bis zum Monatsende. Die meisten Anleihen werden halbjährlich verzinst, während Sparkonten oft täglich verzinst werden.
Zinszahlung steuert, wann du die Zinsen tatsächlich erhältst (oder zahlst). „Bei Fälligkeit" bedeutet, dass alle Zinsen bei Fälligkeit des Assets ausgezahlt werden – üblich bei Nullkuponanleihen. Monatliche Zahlungen sind typisch für Hypotheken und viele Unternehmensanleihen.
Perioden begrenzt, wie lange die Zinsberechnungen laufen. Eine 30-jährige Hypothek hat 360 monatliche Perioden. Eine 10-jährige Anleihe hat 20 halbjährliche Perioden. Lass das Feld für einen zeitlich unbegrenzten Vermögenswert wie ein Girokonto leer – oder lege ein Fälligkeitsdatum fest, um den Plan stattdessen damit zu beenden.
Tag des Monats legt einen bestimmten Tag im Monat fest, an dem Zinsen berechnet und Auszahlungen vorgenommen werden. Bleibt das Feld leer, werden die Daten auf Basis des Eröffnungstags berechnet.
Zinsen reinvestieren
Zinsen, die durch die zinsbasierte Preisberechnung generiert werden, werden ausgezahlt und nicht in die Position reinvestiert. Jede Auszahlung wird als Cashflow-Transaktion erfasst: Sie landet auf dem Verrechnungskonto, wenn das Bargeld-Tracking aktiviert ist, und erscheint andernfalls nur unter „Einnahmen“. Der Bestand und der Marktwert des Vermögenswerts absorbieren diese nicht, sodass ein auf diese Weise modelliertes Sparkonto im Laufe der Zeit immer weiter von seinem tatsächlichen Saldo abweicht.
Um die Zinsen stattdessen zu reinvestieren, bearbeite den Vermögenswert, öffne den Tab Positionen und stelle die Automatische Dividendenverarbeitung auf Bruchanteile reinvestieren. Trotz des Namens regelt diese Einstellung sowohl Zinsen als auch Dividenden – das ist der Teil, den niemand vermutet. Wenn diese Option aktiviert ist, wird jede Zinszahlung automatisch reinvestiert, und der Bestand sowie der Marktwert folgen dem realen Konto.
Lass diese Option deaktiviert, wenn du stattdessen die tatsächlichen Zinszahlungen der Bank importierst. Diese importierten Transaktionen werden dann zur maßgeblichen Datenquelle, wie unter Zinstransaktionen abgleichen beschrieben.
Fälligkeit, zukünftige Zahlungen und die Bedeutung des Preises
Fälligkeitsdatum beendet den Zahlungsplan: Das verbleibende Kapital wird zurückgezahlt und die Verzinsung stoppt. Das Festlegen ist optional – bei Angabe eines Startdatums und einer Anzahl von Perioden wird die Fälligkeit als Startdatum + (Perioden × Zinseszinsintervall) abgeleitet. Eine Anleihe, die im Oktober 2025 mit 2 jährlichen Perioden beginnt, wird also im Oktober 2027 fällig. Wenn eine abgeleitete Fälligkeit falsch berechnet wird, ist einer dieser Eingabewerte fehlerhaft, am häufigsten Zinseszins, was die Dauer einer einzelnen Periode bestimmt.
Bei anderen Vermögenswerten als Anleihen, Einlagen, Darlehen und Hypotheken lautet dasselbe Feld Enddatum. Welches der drei Felder du ausfüllst, entscheidet darüber, wie das Kuponraster verankert wird:
- Startdatum und Perioden. Der Plan läuft ab dem Startdatum vorwärts.
- Fälligkeitsdatum und Perioden, kein Startdatum. Der Start wird durch Zurückzählen der Perioden ab der Fälligkeit ermittelt.
- Nur Fälligkeitsdatum, bei aktiviertem „Ab Kupondatum aufzinsen“. Das Raster läuft ab der Fälligkeit rückwärts, verankert auf dem letzten Kupon, der am oder vor dem Datum der Positionseröffnung fällig war. Dies ist die Konfiguration für eine am Sekundärmarkt gekaufte Anleihe, deren Emissionsdatum du nicht kennst: Gib ihr das Fälligkeitsdatum und das Kuponintervall und sonst nichts, und der erste Kupon, den du erhältst, ist ein vollständiger. Schalte
Ab Kupondatum aufzinsenaus, und der Zinslauf beginnt stattdessen am Kaufdatum mit einem anteilig berechneten ersten Kupon. Ein Fälligkeitsdatum allein, ohne Zinssatz und ohne Perioden, ist alles, was eine Nullkuponanleihe benötigt.
Ein Fälligkeitsdatum, das nicht nach dem Startdatum liegt, wird mit Fälligkeitsdatum muss nach dem Startdatum liegen abgelehnt und ignoriert, anstatt die Anleihe einzufrieren. Eine Position, die am oder nach dem Fälligkeitsdatum geöffnet wird, wirft niemals Zinsen ab.
Was der Preis darstellt
Der für einen verzinsten Vermögenswert angezeigte Preis ist immer der Dirty Price – was die Position wert ist, einschließlich der seit der letzten Zahlung aufgelaufenen Zinsen. Was den Clean-Price-Anteil liefert, hängt davon ab, ob Marktpreise aktiviert ist.
Wenn sie deaktiviert ist, stammt der gesamte Preis aus dem Plan: Kapital plus aufgelaufene Zinsen, wobei er bei jeder Auszahlung auf das Kapital zurückgesetzt wird. Das entspricht dem Wert der Anleihe bei Halten bis zur Endfälligkeit, nicht dem Wert, den sie auf dem Sekundärmarkt erzielen würde, und der Preis kann nicht manuell bearbeitet werden.
Bei aktiviertem Marktpreise ist der Clean Price ein Kurs – aus einem Anleihensymbol, von dir eingegebenen Preisen oder beidem – und der Plan liefert nur die oben aufgeschlagenen aufgelaufenen Zinsen. Das ist der Wiederverkaufswert, und daran sollte eine auf dem Sekundärmarkt gekaufte Anleihe gemessen werden. Siehe Bewertung einer Anleihe anhand eines Marktkurses.
Zukünftige Kupons und die Zeitraum-Auswahl
Zukünftige Transaktionen – wie geplante Kupons oder die im Voraus eingegebene Schlusszahlung – werden nicht berücksichtigt, wenn der ausgewählte Zeitraum Max, YTD, 1Y oder ähnlich ist. Nur der Zeitraum Hold schließt diese ein. Wenn also eine Anleihe direkt nach der Eingabe zukünftiger Transaktionen eine Nullposition oder ein unerwartetes Ergebnis anzeigt, prüfe zuerst die Zeitraum-Auswahl.
Derselbe Hebel projiziert den Zeitplan in die Zukunft: Gib einen zukünftigen Zeitraum wie 2025 2030 in die Zeitraum-Auswahl oder +6m im Datumsbereich des Portfolios ein, und das Diagramm berücksichtigt die geplanten Zahlungen. Siehe Zinsbasierte Vermögenswerte analysieren.
Bewertung einer Anleihe anhand eines Marktkurses
Der Bereich Marktpreise bewertet eine Anleihe danach, was sie laut Markt wert ist, statt nach ihrem eigenen Zahlungsplan. Schalte den Bereich im Zins-Editor ein, verweise auf ein Anleihensymbol oder gib selbst Preise ein, und dieser Kurs wird zum Clean Price der Anleihe; der Plan liefert weiterhin die aufgelaufenen Zinsen, die ihn in den Preis verwandeln, den du siehst.
Das Einschalten dieses Bereichs verleiht auch den für den Vermögenswert hinterlegten Preisen ihre Bedeutung als Clean-Price-Kurse. Bis er aktiviert ist, bleiben die Preiseditoren schreibgeschützt und alle gespeicherten Datenpunkte inaktiv.
Nicht verfügbar für Einlagen, Darlehen und Hypotheken
Eine Vereinbarung mit einer einzelnen Gegenpartei wird von niemandem quotiert, daher hat eine Einlage, ein Darlehen oder eine Hypothek keinen Bereich für Marktpreise. Bei einem Vermögenswert, bei dem er bereits aktiviert ist, bleibt er bestehen.
Anpassung an die Kurskonvention deiner Quelle
Zwei Schalter legen fest, wie die Rohzahl zu interpretieren ist, und der Hinweis darunter verdeutlicht die daraus resultierende Berechnung. Das Gegenlesen dieser Zeile ist der schnellste Weg, um zu bestätigen, dass beide Einstellungen korrekt sind.
Preis wird als % des Nennwerts angegeben (% des Anfangspreises bei Nicht-Anleihen) behandelt den Kurs als Prozentsatz des Nennwerts und skaliert ihn durch ÷ 100 × Nennwert. Die meisten Anleihenkurse funktionieren so. Lass dies deaktiviert, wenn deine Quelle einen absoluten Preis angibt. Überprüfe den Nennwert dahingehend: Eine auf Zinsbewertung umgestellte Anleihe startet bei 100, aber ein nicht festgelegter Nennwert zählt als 1, und im Vergleich dazu führt ein Kurs von 98,5 zu einem Preis von 0,985.
Preis wird mit aufgelaufenen Zinsen angegeben bedeutet, dass der Kurs bereits Stückzinsen enthält, sodass der Clean Price durch Abzug dieser Zinsen abgeleitet wird. Börsenkurse sind fast immer clean, also lass dies deaktiviert, es sei denn, deine Quelle gibt etwas anderes an.
Ab Kupondatum aufzinsen (Ab letzter Zinszahlung aufgelaufen bei Nicht-Anleihen) zinst ab dem letzten Kupon des Emissionsplans auf, was für eine börsengehandelte Anleihe erforderlich ist – der von dir gezahlte Preis enthielt bereits die davor aufgelaufenen Zinsen. Wenn diese Option deaktiviert ist, beginnt der Zinslauf am Kaufdatum, und der erste Kupon wird anteilig berechnet.
Woher der Clean Price kommt
Clean Prices aus Marktsymbol beziehen verwendet den Namen, den Ticker oder die ISIN einer Anleihe. Wenn der Vermögenswert eine gültige ISIN hat, sucht die Auswahlmaske beim Öffnen nach dieser ISIN, noch bevor du etwas tippst, sodass der passende Kurs meist das erste Ergebnis ist. Die Suche bietet nur Anleiheinstrumente an, unabhängig vom Typ des Vermögenswerts selbst, da diese Kurskonventionen von der 1–100-Skala ausgehen, auf der Anleihen notiert werden.
Ein absoluter Kurs in einer anderen Währung wird in die Währung des Vermögenswerts umgerechnet. Ein Kurs, der als Prozentsatz des Nennwerts gelesen wird, ist überhaupt kein Währungsbetrag und wird daher nie umgerechnet.
Manuelle Clean Prices – Manuelle Dirty Prices, wenn der Zinsaufschlags-Schalter aktiviert ist – nimmt einzelne Datenpunkte oder eine eingefügte Tabelle mit Terminen und Preisen entgegen. Dies sind Kurse in derselben Konvention wie das Symbol; eine als Prozentsatz des Nennwerts quotierte Anleihe erfordert also 98,5 und nicht 985.
Welcher Preis an einem bestimmten Datum gilt
Der jüngste Kurs eines Symbols wird über das Ende seiner Reihe hinaus fortgeschrieben, sodass ein Wochenende, ein Feiertag oder ein verzögerter Feed die Anleihe nicht auf ihren Preis aus dem Zinsplan zurückfallen lässt. Er wird niemals rückwärts übertragen: Vor dem ersten quotierten Datum berechnet der Zinsplan den Preis der Anleihe.
Von dir eingegebene Preise überschreiben das Symbol an ihren jeweiligen Daten. Ein Preis, der später als der neueste Kurs des Symbols eingegeben wird, bleibt auch danach in Kraft, sodass eine Korrektur nicht durch den nächsten eingehenden Kurs rückgängig gemacht wird.
Ohne hinterlegtes Symbol bilden deine Datenpunkte die gesamte Reihe: Sie werden linear dazwischen interpoliert und über den letzten Punkt hinaus fortgeschrieben.
Rendite bis Fälligkeit
Die Rendite bis Fälligkeit ist die jährliche Rendite, die du erzielen würdest, wenn du die Anleihe zum heutigen Preis kaufen und bis zur Endfälligkeit halten würdest. Capitally berechnet sie auf Basis des Dirty Price im Verhältnis zu den noch ausstehenden Kupons und Tilgungen und weist sie als effektiven Jahreszins aus – jährlich verzinst, unabhängig von der Kuponhäufigkeit, sodass sie über Anleihen mit unterschiedlichen Zahlungsintervallen hinweg vergleichbar ist.
Das Feld bleibt leer, wenn es nichts zu berechnen gibt: ein unbefristeter Plan ohne Fälligkeitsdatum und ohne begrenzte Anzahl von Perioden, eine bereits fällige Anleihe, ein Vermögenswert mit Konditionen auf beiden Saldoseiten, ein nicht positiver Preis oder ein Plan, bei dem der Berechnungsalgorithmus keine Annäherung erzielen kann. Die Clean und Dirty Prices werden in jedem dieser Fälle dennoch angezeigt.
Tilgung und Schlussrate
Diese Funktionen gelten, wenn du eine begrenzte Anzahl von Perioden und regelmäßige Zinszahlungen hast. Bei einer Anleihe sind sie ausgeblendet – eine Anleihe ist ein endfälliges Instrument, dessen Kapital bei Fälligkeit in einem Stück zurückgezahlt wird – und erscheinen erst wieder bei einem Vermögenswert, der bereits einen Tilgungsplan enthält.
Tilgung verteilt die Kapitalrückzahlung über die Laufzeit des Darlehens. „Gleichmäßig" bedeutet gleiche Tilgungsraten je Periode. „Steigend" bedeutet höhere Tilgungsraten im Zeitverlauf.
Hinweis zu Tilgung und Zahlungen
Wenn deine kombinierten Zins- und Tilgungszahlungen über die gesamte Darlehenslaufzeit konstant bleiben – was bei Hypotheken üblich ist –, ist die Tilgungskomponente „steigend". Im Gegensatz dazu führt eine „gleichmäßige" Tilgung – bei der die Tilgungsrate fest bleibt – dazu, dass deine Gesamtzahlungen im Zeitverlauf sinken.
Schlussrate gibt an, welcher Prozentsatz der Kapitalbasis in der letzten Periode zurückgezahlt wird. Eine Schlussrate von 50 % bedeutet, dass die Hälfte der Kapitalbasis bei Fälligkeit zurückgezahlt wird, während der Rest über die Laufzeit getilgt wird.
Erweiterte Optionen
Zinstagekonvention beeinflusst, wie Zinsen zwischen Zahlungsterminen aufgelaufen werden. Die Wahl hängt von deiner jeweiligen Anleihe ab:
- Actual/Actual zählt die genaue Anzahl der Tage in jeder Periode und jedem Jahr. US-Staatsanleihen verwenden diese Methode.
- Actual/Actual (gleiche Perioden) zählt ebenfalls die genauen Tage, geht aber davon aus, dass alle Perioden innerhalb eines Jahres gleich lang sind. Dies eignet sich besser für Anleihen mit unregelmäßigen Zahlungsplänen.
- 30E/360 behandelt jeden Monat als 30 Tage und jedes Jahr als 360 Tage, unabhängig vom tatsächlichen Kalender. Europäische Anleihen verwenden dies häufig.
- Actual/360 zählt die tatsächlichen Tage, dividiert aber durch 360 statt durch 365/366.
Im Zweifelsfall prüfe den Prospekt oder das Emissionsdokument deiner Anleihe für die genaue verwendete Konvention.
Gleiche Parameter für positive und negative Salden teilt einen Satz von Konditionen über beide Richtungen, wie unter Ein Satz von Konditionen oder einer pro Saldoseite beschrieben.
Nennwert – Anfangspreis bei allem, was keine Anleihe ist – ist der Preis pro Anleihe, Aktie oder Währungseinheit, auf den sich der Plan bezieht. Eine Anleihe startet bei 100; Hypotheken, Darlehen und Marginkonten sollten 1 verwenden.
Startdatum und Fälligkeitsdatum erscheinen hier immer dann, wenn die Konditionen nicht gespiegelt sind. Das Startdatum überschreibt den Beginn der Zinsberechnungen, was für eine Hypothek mit einem einzigen Startdatum geeignet ist, selbst wenn du das geliehene Kapital durch die Auszahlung von Tranchen erhöhen kannst.
Preis pro Anteil runden wird hauptsächlich bei Anleihen verwendet, die Zinsen über Kupons zu einem festen Satz zahlen. Deine Zahlung wird dann berechnet, indem der gerundete Kuponzinssatz mit der Anzahl der von dir gehaltenen Einheiten multipliziert wird.
Beim Kauf gezahlte Stückzinsen
Stückzinsen, die du dem Verkäufer beim Kauf einer Anleihe innerhalb einer laufenden Periode zahlst, sind keine Gebühr. Wenn du sie in das Feld Fee einträgst, wird deine Gebührensumme zu hoch dargestellt. Sie sind auch kein Teil des Clean Prices der Anleihe, und der Clean Price muss für genaue Renditeberechnungen korrekt bleiben. Es gibt drei Möglichkeiten, dies zu verbuchen, je nachdem, ob dir die Genauigkeit der Gebühren oder das Cashflow-Tracking wichtiger ist:
- Separate
Other-Transaktion. Erfasse die Stückzinsen als negativen Wert in einerOther-Transaktion auf dem Vermögenswert oder auf dem Verrechnungskonto. - In den Kaufpreis einrechnen. Erhöhe den
Kaufpreismit einer Formel im FeldPreis. Für 100.000 Nennwert, gekauft zu 95,05 % plus 500 an Stückzinsen:(100000 * 0.9505 + 500) / 100000. Bei einer Anleihe, die als Prozentsatz des Nennwerts quotiert wird, kannst du die Einheit des Preisfelds auf% des Nennwertsumstellen und stattdessen den Prozentsatz direkt eingeben – siehe Transaktionen hinzufügen. - Gebührenkorrektur. Erfasse die Stückzinsen als Gebühr beim
Buyund füge dann eine korrigierendeOther-Transaktion auf dem Verrechnungskonto mit einer negativen Gebühr (wodurch sie aus der Gebührensumme entfernt wird) und einem negativen Wert (wodurch sie in der Rendite verbleibt) hinzu. Neutral für die Rendite, aber stelle dich auf vorübergehende Schwankungen bei den Portfolio-Kennzahlen ein.
Dies ist eine andere Frage als Ab Kupondatum aufzinsen unter Bewertung einer Anleihe anhand eines Marktkurses, wodurch gesteuert wird, wann die Verzinsung beginnt, und nicht, wie die Kaufzahlung verbucht wird.
Dynamische Zinssätze und Überschreibungen
Nutze datierte Überschreibungen, wenn sich ein Zinssatz, ein Zahlungsplan, eine Tilgungsmethode oder die Anzahl der verbleibenden Perioden während der Laufzeit eines Vermögenswerts ändert. Jede Überschreibung wird an ihrem Datum wirksam und gilt so lange fort, bis sie durch eine andere Überschreibung ersetzt wird. So kann ein einzelner Vermögenswert einen variablen Kredit, eine Stufenanleihe, einen Aktionszins oder eine Zahlungspause abbilden.
So funktionieren Überschreibungen
Klicke auf „Zinssatz hinzufügen", um eine Überschreibung zu erstellen, die ab einem bestimmten Datum wirksam wird. Du kannst jede Einstellung überschreiben – Zinssatz, Zahlungsfrequenz, Tilgungsplan oder sogar die Anzahl der verbleibenden Perioden.
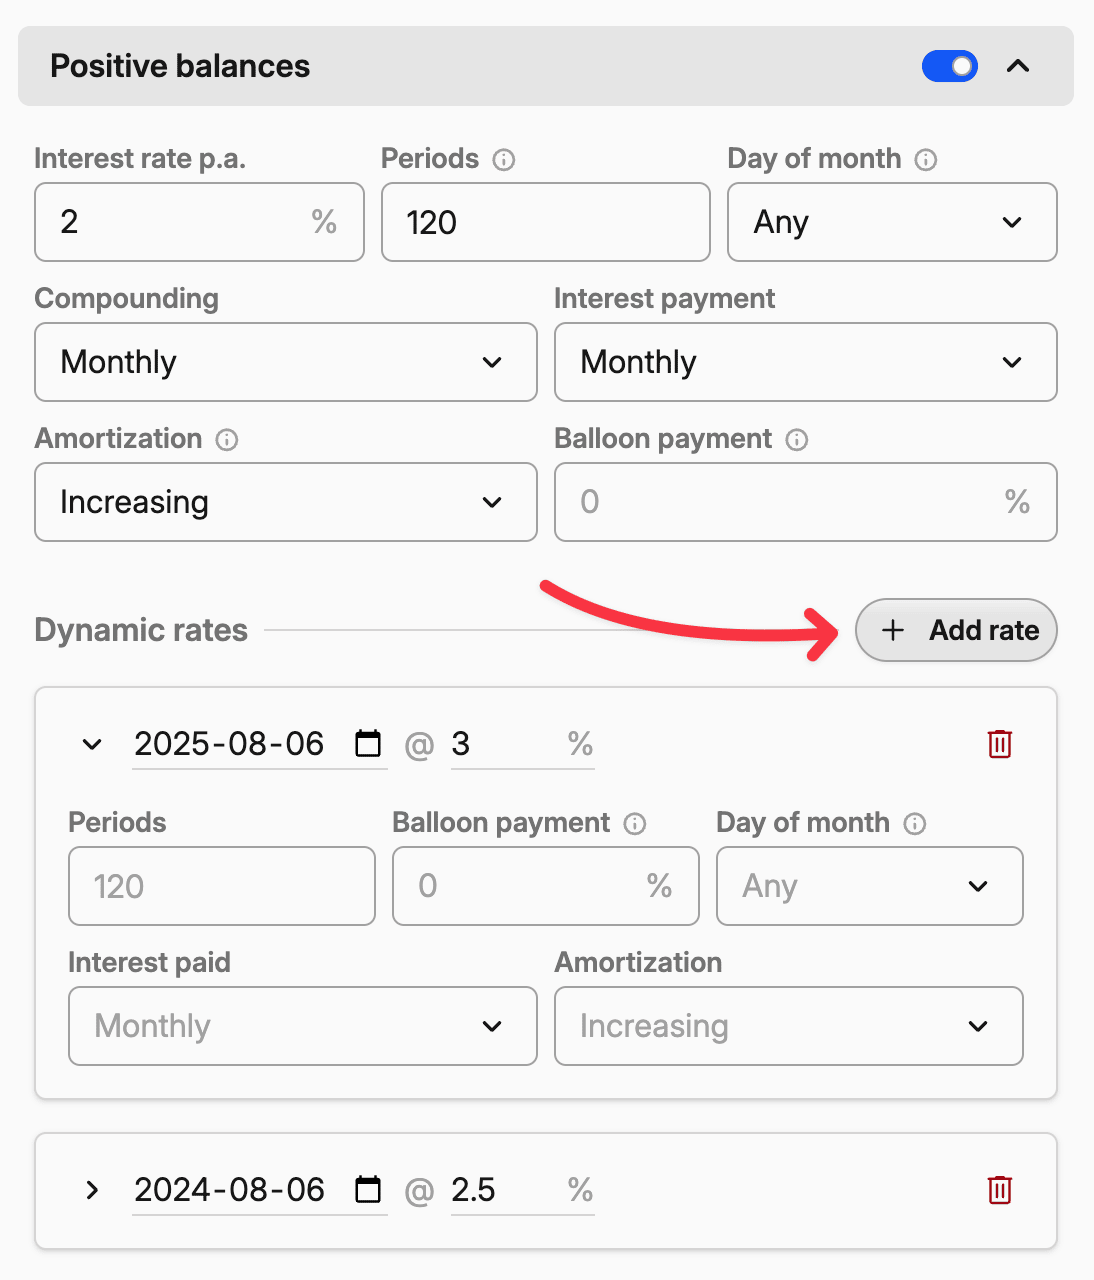
Das System wendet Überschreibungen in chronologischer Reihenfolge an. Wenn du einen Basiszinssatz von 4 % hast und eine Überschreibung hinzufügst, die ihn ab dem 1. Januar auf 6 % ändert, springt der Zinssatz an diesem Datum auf 6 % und bleibt dort, bis zur nächsten Überschreibung (oder bis der Vermögenswert fällig wird).
Zinsänderungen abbilden
Variable Hypotheken: Deine variable Hypothek startet bei 3,5 % und passt sich jährlich an die Marktzinsen an. Füge für jedes Anpassungsdatum eine Überschreibung mit deinen erwarteten Zinssätzen hinzu.
Step-up-Anleihen: Unternehmensanleihen starten manchmal bei 4 % für die ersten fünf Jahre und springen dann für die verbleibende Laufzeit auf 6 %. Füge eine Überschreibung zum Step-up-Datum hinzu.
Einführungsangebote: Kreditkarten bieten häufig 0 % Einführungszinsen an, die nach 12 Monaten auf 22 % steigen. Bilde dies mit einer Überschreibung zum Ende des Aktionszeitraums ab.
Zinsänderungen können auch aus einem Import stammen. Im erweiterten Modus wandelt Zinsparameter hinzufügen eine Zeile pro Zinsänderung in eine datierte Überschreibung um. Wenn du dieselbe Datei erneut importierst, wird die Änderung für diese Kontoseite und dieses Datum überschrieben, anstatt eine weitere hinzuzufügen. Siehe Zinsbasierte Bewertung einrichten.
Zahlungsfreie Perioden bei Schulden
Manchmal vereinbarst du Zahlungspausen oder Stundungsperioden, in denen du vorübergehend keine Tilgungszahlungen leistest, die Zinsen aber weiter auflaufen.
Um eine Zahlungspause abzubilden, füge eine Überschreibung hinzu, die die Tilgung während des Stundungszeitraums auf „Keine" setzt. Die Zinsen laufen weiter auf, aber es wird keine Kapitalbasis abgebaut. Füge eine weitere Überschreibung hinzu, wenn die regulären Zahlungen wieder aufgenommen werden, und passe dabei die Anzahl der Perioden bei Bedarf an.
Wenn du beispielsweise eine 30-jährige Hypothek hast und im 5. Jahr eine 6-monatige Zahlungspause nimmst, würdest du Folgendes hinzufügen:
- Überschreibung zu Beginn der Pause: Tilgung auf „Keine" setzen
- Überschreibung am Ende der Pause: Tilgung wieder auf „Even" setzen, Perioden um 6 Monate verlängern
Kreditlaufzeit ändern
Refinanzierungen, Sondertilgungen und Kreditänderungen verändern die Laufzeit, und ein Override bildet diese präzise ab. Periods zählt immer die Gesamtlaufzeit ab dem Startdatum. Trage dort also die neue Gesamtlaufzeit ein und nicht nur die verbleibende Restlaufzeit.
Wenn du nach 5 Jahren einer 30-jährigen Hypothek refinanzierst und eine neue Laufzeit von 30 Jahren vereinbarst, läuft der Kredit nun 35 Jahre ab seinem ursprünglichen Startdatum: Füge am Tag der Refinanzierung einen Override hinzu, der die Perioden auf 420 setzt (die bereits gezahlten 60 Perioden plus 360 neue). Umgekehrt: Wenn Sondertilgungen den Kredit um fände Jahre verkürzen, füge an diesem Datum einen Override hinzu, der die Perioden von 360 auf 300 reduziert.
Rollierende und fortlaufende Einlagen
Festgelder, die bei Fälligkeit verlängert werden – jedes Mal mit einer anderen Laufzeit und einem anderen Zinssatz –, passen nicht zu einer festen Anzahl von Periods. Richte den Vermögenswert stattdessen als unbefristet ein: Erstelle einen Vermögenswert vom Typ Deposit oder Bond mit zinsbasierter Preisberechnung, lass Periods leer, stelle die Verzinsung auf ein Jahr ein (monatlich, falls die Beträge in der Regel reinvestiert werden) und passe die Häufigkeit der Zinszahlungen an die tatsächliche Auszahlung der Bank an. Füge bei jeder Zinsänderung einen Zinssatz-Override für den neuen Einlagezeitraum hinzu.
Bearbeite bei jeder Fälligkeit die generierte Zinstransaktion und gib die vollständige Tilgung ein, wodurch die Position geschlossen wird. Füge dann einen neuen Buy über den gesamten erhaltenen Betrag hinzu, um die nächste Position zu öffnen. Eine Voreinstellung im erweiterten Modus kann den gesamten Zyklus automatisieren, einschließlich jeder datierten Zinsänderung über Zinsparameter hinzufügen – siehe Zinsbasierte Bewertung einrichten.
Die Perioden können auch pro Datum überschrieben werden, sodass eine Anlageleiter, deren Laufzeiten im Voraus bekannt sind, stattdessen eine feste Anzahl von Periods mit einem Override bei jeder Verlängerung beibehalten kann. Die unbefristete Einrichtung ist die einfachere Option, wenn weder der Zinssatz noch die Laufzeit im Voraus bekannt sind.
In jedem Fall projiziert Capitally den Zeitplan in die Zukunft: Zukünftige Zinszahlungen und Cashflows werden als prognostizierte Transaktionen angezeigt, sobald du den Datumsbereich nach vorne verschiebst. Lies die Ergebnisse der einzelnen Perioden mit Vorsicht, da Zinsauszahlungen eigene Tranchen erhalten – Renditen bei Anleihen und Einlagen richtig lesen erklärt, was das für die Tranchen-Renditen bedeutet.
Szenarioplanung
Zinssätze sind nicht nur zur Abbildung der Realität gedacht – sie sind leistungsstarke Werkzeuge für die Finanzplanung:
Zinsschock-Analyse: Füge Überschreibungen mit höheren Zinssätzen hinzu, um zu sehen, wie steigende Zinsen den Wert deines Portfolios beeinflussen würden.
Sondertilgungsstrategien: Bilde die Auswirkungen von Sondertilgungen ab, indem du Verkauf-Transaktionen hinzufügst oder Überschreibungen erstellst, die die verbleibenden Perioden reduzieren.
Refinanzierungsentscheidungen: Vergleiche deinen aktuellen Kredit mit möglichen Refinanzierungsoptionen, indem du verschiedene Überschreibungsszenarien einrichtest.
Details richtig einstellen
Zinsberechnungen sind präzise, aber fehlerintolerant. Ein kleiner Fehler bei den dynamischen Zinssätzen oder der Verzinsungsfrequenz kann deinen gesamten Portfoliowert verfälschen.
Beginne mit den offiziellen Unterlagen des Vermögenswerts. Anleiheprospekte legen genau fest, wie die Zinsen berechnet werden. Kreditverträge spezifizieren Zahlungspläne und Zinssatzanpassungsmechanismen.
Überprüfe nach Möglichkeit deine Einstellungen anhand einer bekannten Zahlung. Wenn du weißt, dass deine Hypothekenrate 1.847,33 $ (ca. 1.700 €) betragen sollte, konfiguriere die Zinseinstellungen und prüfe, ob Capitally diesen Betrag anzeigt.
Zinstransaktionen abstimmen
Sobald du tatsächliche Zinstransaktionen importierst oder hinzufügst, erkennt Capitally diese automatisch und erstellt für diese Daten keine automatischen Zahlungen. Diese importierten Transaktionen sollten für steuerliche Zwecke als deine verlässliche Datenquelle dienen.