Évaluer la performance de vos investissements peut s'avérer complexe. De nombreux facteurs influencent vos gains, et plusieurs méthodes permettent de les mesurer. Il est essentiel de comprendre ce que ces chiffres signifient réellement.
Certaines applications et certains courtiers n'expliquent pas clairement comment ils calculent vos rendements, ce qui peut prêter à confusion. Avec Capitally, vous choisissez ce que vous souhaitez inclure dans vos rendements et la méthode de calcul à utiliser.
Cette page détaille ces trois méthodes ainsi que les options qui les influencent. Pour comprendre ce que contient chaque colonne du tableau de portefeuille — Capital investi, Variation du capital, Total, Capital, Devise, Rendements réalisés et non réalisés, mesures de rendement et colonnes de taux annualisé — consultez la Référence des mesures de portefeuille.
Rendement pondéré par les flux (MWR / IRR)
Le rendement pondéré par les flux (MWR), également appelé taux de rendement interne (TRI ou IRR), est similaire à un taux d'intérêt sur un compte de dépôt qui correspond exactement aux flux de trésorerie de votre portefeuille. C'est la méthode utilisée par défaut par Capitally. Elle est résolue de la même manière que la fonction XIRR dans Excel ou Google Sheets : de façon itérative, en convergeant vers un taux unique. Capitally n'utilise pas la méthode de Dietz modifiée, approximation grossière à laquelle d'autres outils ont recours quand un solveur itératif n'est pas réalisable.
Une différence par rapport au tableur : XIRR annualise toujours, alors que Capitally affiche le rendement sur la période sélectionnée, sauf si vous demandez une annualisation. Consultez Annualiser le taux de rendement pour la conversion.
Pour en savoir plus, consultez notre article sur le rendement pondéré par les flux sur notre blog.
Rendement pondéré dans le temps (TWR)
Le TWR mesure le rendement de votre allocation d'actifs uniquement, sans tenir compte de vos actions en tant qu'investisseur.
Imaginez que vous investissez des montants proportionnels dans chaque actif selon son allocation. Pour un seul actif, vous investissez 100 $ (soit environ 92 €). Pour deux actifs répartis à 80 % et 20 %, vous investissez respectivement 80 $ et 20 $. Si vous modifiez l'allocation, les montants sont rééquilibrés en conséquence.
Les rendements sont calculés sur la base des prix de clôture. Seul le choix de l'allocation d'actifs compte ; vos autres actions n'influencent pas les rendements.
Pour en savoir plus, consultez notre article sur le rendement pondéré dans le temps sur notre blog.
Retour sur investissement (ROI)
Le ROI prend en compte l'ensemble de vos flux de trésorerie, quelle que soit leur date. Il enregistre tout ce que vous apportez et retirez du portefeuille sous forme d'entrées et de sorties. Le ROI est calculé comme suit : sorties / entrées - 1.
Notre algorithme veille à ce que les sommes retirées puis réinvesties ne soient pas comptabilisées deux fois. Pour cela, il suit les maximums des flux dans les deux sens.
Le ROI est une mesure simple qui doit être utilisée en connaissance de ses limites. Il peut néanmoins s'avérer utile pour neutraliser l'effet du calendrier — par exemple, pour évaluer une stratégie d'investissement progressif (DCA) en comparant le ROI au TWR.
C'est également la méthode à privilégier lorsque le TRI ne fonctionne pas comme prévu. L'exercice de stock-options acquises à prix réduit en est le cas typique : le saut soudain du prix d'exercice au prix du marché produit un TRI étrange, tandis que le ROI fournit un chiffre lisible. Notez le compromis inverse : comme chaque réinvestissement compte à la fois comme une sortie et une nouvelle entrée, le ROI sous-estime le rendement d'un portefeuille qui réinvestit ses propres gains.
Pour en savoir plus, consultez notre article sur le retour sur investissement sur notre blog.
Différence entre le rendement à l’échéance et le taux de rendement
Le rendement à l’échéance est une mesure prospective, tandis que le TWR, le MWR et le retour sur investissement sont rétrospectifs. Il s’agit du taux qui actualise les coupons restants et le capital d’une obligation jusqu’au prix pied de coupon inclus actuel. Cela représente ce que l’obligation rapportera à partir de maintenant si vous la détenez jusqu’à l’échéance et que chaque paiement est reçu, le tout exprimé sous forme de taux annuel effectif, composé annuellement.
Cela le rend incomparable à un rendement réalisé annualisé. L’annualisation du MWR retranscrit la performance passée de votre argent sur une base annuelle, alors que le rendement à l’échéance est coté annuellement par construction et ne tient pas compte de votre prix d’achat. Si vous placez ces deux indicateurs côte à côte pour une même position, ils différeront, et c’est normal. La section Indicateurs de portefeuille présente la définition de ces termes ainsi que les cas où la valeur affichée est vide.
Annualisation du taux de rendement
Capitally n'annualise pas automatiquement les taux. Il affiche le pourcentage de gain ou de perte sur l'ensemble de la période concernée.
Cela est utile pour visualiser des chiffres importants sur de longues périodes, mais ne permet pas de comparer facilement différentes durées. Il est aussi bien plus intuitif de lire « 10 % par an » que « 61 % sur 5 ans ».
Vous pouvez donc choisir d'annualiser les rendements. Nous recommandons l'option Auto , qui annualise les rendements pour les périodes d'au moins 1 an.
p.a. ou pa , qui signifie « per annum » (par an).Lorsque l'annualisation est activée, chaque chiffre — y compris les séries d'indices de référence comme l'IPC — est une valeur moyenne par an et non un changement cumulatif. Passez à Sur la période pour voir le chiffre cumulé. Soyez attentif aux bornes de la période lorsque vous vérifiez vous-même les calculs : 2020 : 2025 couvre six années civiles complètes, du 1er janvier 2020 au 31 décembre 2025, et non cinq.
Un pourcentage anormalement élevé — 127 % là où vous attendiez environ 30 % — correspond presque toujours à un rendement cumulé sur plusieurs années plutôt qu'à une erreur. Si vous comparez avec un tableur, rappelez-vous que XIRR annualise toujours : convertissez son résultat en chiffre de période Capitally avec (1 + RÉSULTAT_XIRR) ^ (NOMBRE_DE_JOURS / 365) - 1, ou activez Auto pour comparer des valeurs annualisées entre elles.
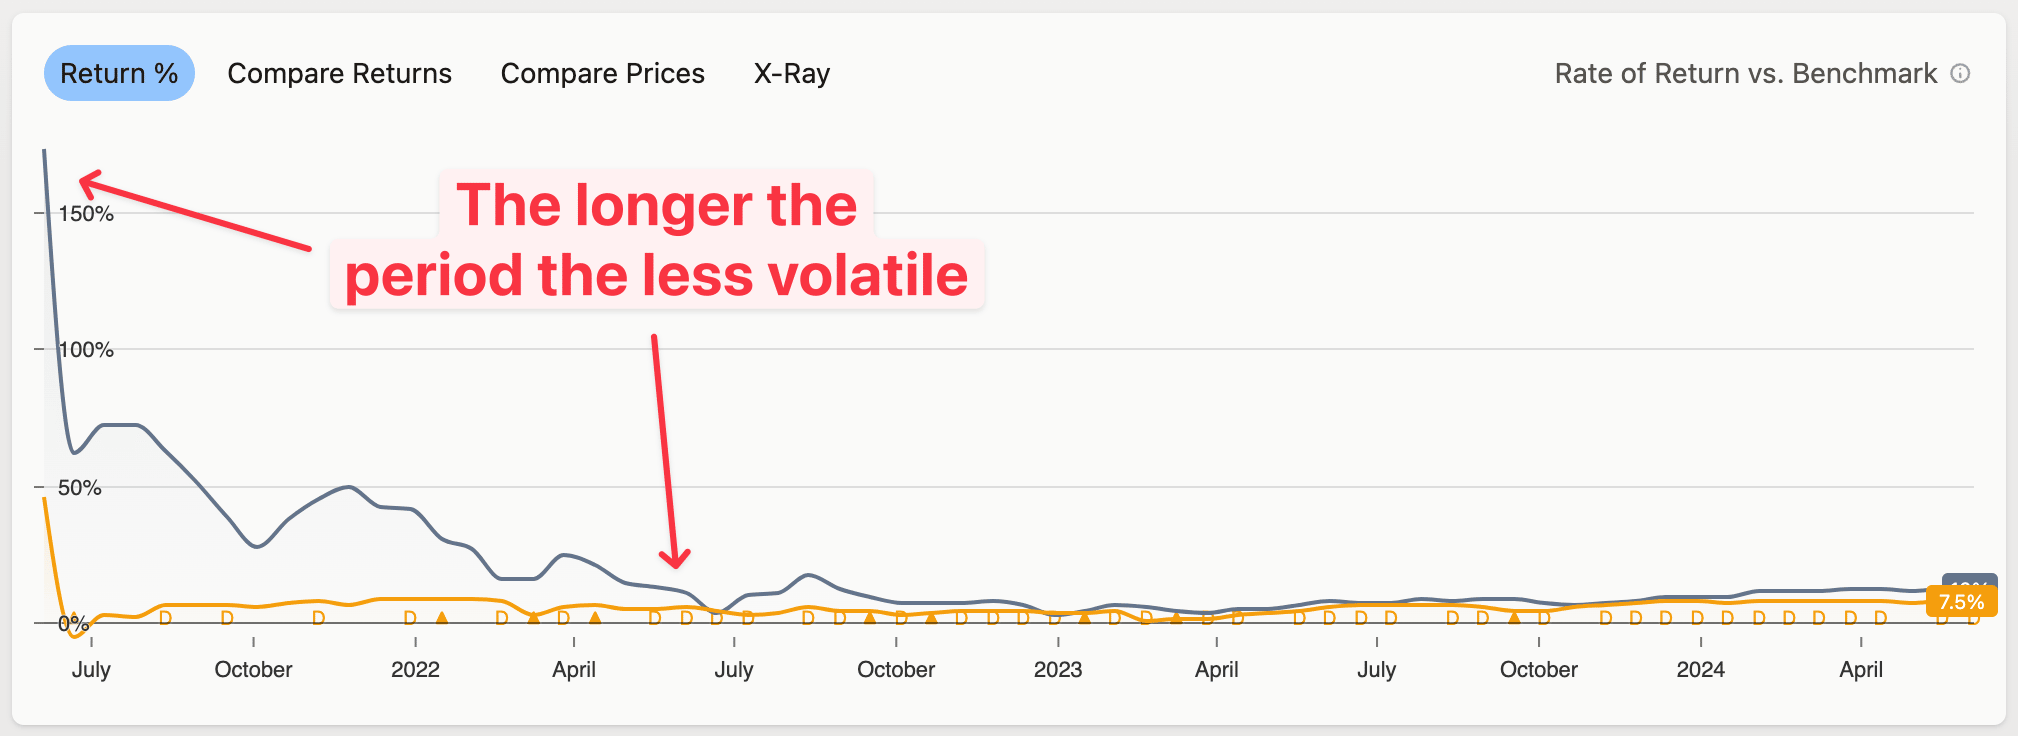
L'annualisation de périodes courtes peut aider à projeter des gains, mais elle est surtout utile pour les sources de revenus fixes comme les dépôts ou les obligations. Pour les autres actifs, la volatilité peut fortement fausser les chiffres, comme le montre le graphique suivant :
Ce qui est inclus dans les rendements
Par défaut, les rendements incluent les Revenus fixes, les Frais et les Autres flux de trésorerie (issus des transactions « Autre »). Cela vous donne le Rendement total Total Return.
Vous pouvez ajuster ces options pour obtenir différents types de rendements :
- Rendement en prix: exclure tout
- Rendement nominal: inclure uniquement les revenus fixes
L'argent sorti de votre portefeuille n'est pas de l'argent que vous y avez injecté. Un dividende est enregistré comme Revenu fixe et compte dans votre rendement ; ainsi, acheter des actions avec ces liquidités n'ajoute rien à votre capital investi et rien n'est compté deux fois — voir Comment les liquidités affectent vos rendements.
Ces options déterminent ce qui compte comme rendement ; un filtre supprime des lots du calcul avant même qu'il ne commence. L'équivalent en filtrage du retrait des revenus est L’unité a un type de transaction : n'est pas Dividende, Intérêt, Loyer, Autre. La différence apparaît dans la retenue à la source : exclure les revenus fixes ici laisse les impôts enregistrés sur les transactions de revenus dans les Rendements réalisés, tandis que le filtre retire ces lots complètement.
Inclure les impôts
Si vous avez configuré des impôts, vous pouvez les inclure dans vos rendements :
- Payés: inclut uniquement les impôts déclarés comme payés dans les transactions (comme les retenues à la source)
- Dus: inclut les impôts payés et les impôts dus sur les plus-values réalisées
- Potentiels: inclut tous les impôts, y compris ceux qui seraient dus si vous clôturiez toutes vos positions le dernier jour
Réduire par un indice de référence
Un indice de référence de réduction soustrait le taux de rendement d'un indice choisi de votre propre taux de rendement. Le résultat est votre rendement réel (après inflation) ou rendement en excès (par rapport à un indice choisi).
Utilisations courantes :
- Rendement réel après inflation — réduire par US CPI, Poland CPI, ou tout autre indicateur d'inflation
- Alpha par rapport au marché — réduire par S&P 500, MSCI World, ou votre indice favori
- Prime par rapport au taux sans risque — réduire par US 10Y Government Bond Yield ou un autre rendement obligataire
Ouvrez l'onglet Taux de rendement dans Portefeuille et sélectionnez un indice de référence dans le sélecteur Réduire par , juste à côté du sélecteur d'indice de référence standard. La réduction s'applique à toutes les méthodes de taux de rendement — TWR, IRR et ROI inclus.
Consultez Indices de référence pour la liste complète des indices appropriés et le détail des calculs.
Modifier les options
Les options de calcul couvrent ce qui entre dans un rendement, s'il est annualisé, comment les impôts sont traités et quelle méthode de taux de rendement est utilisée. Choisissez entre le MWR (TRI), le TWR et le ROI avec l'option Taux de rendement. Vous pouvez définir ces paramètres une fois pour toute l'application, ou les modifier pour la vue que vous consultez.
Globalement
Pour définir les options par défaut de toute l'application :
- Accédez aux Paramètres
- Sélectionnez Analyse
- Modifiez les options
- Cliquez sur Enregistrer
Dans le portefeuille
Pour modifier les options de calcul dans votre portefeuille :
- Cliquez sur le bouton situé à côté du sélecteur de devise.
- Vos modifications prendront effet immédiatement.
- Pour appliquer ces modifications ailleurs dans l'application, enregistrez les nouveaux paramètres comme valeurs par défaut.
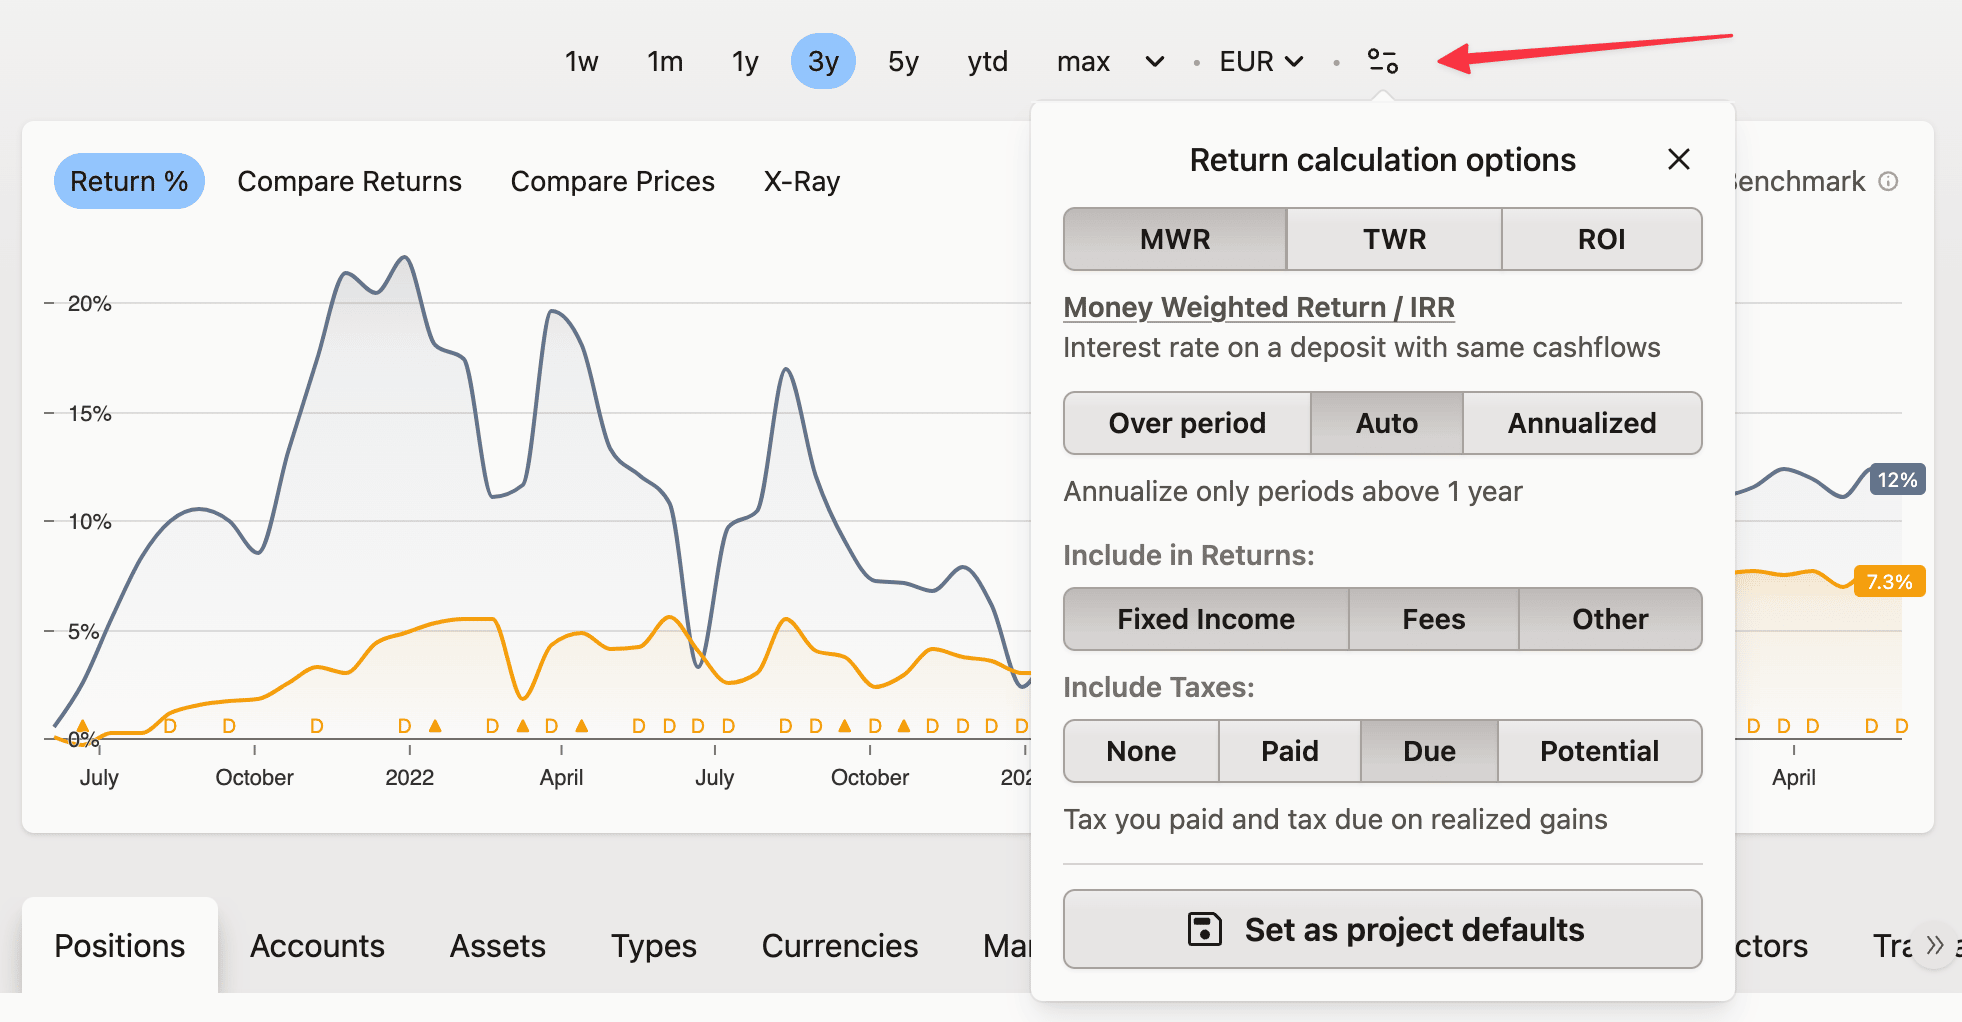
Les changements effectués ici restent dans le Portefeuille. Le Résumé utilise vos paramètres par défaut, mais il ne possède pas de sélecteur de devise — il affiche toujours la devise par défaut du projet — et son indice de référence est défini séparément de celui du Portefeuille, ce qui explique généralement pourquoi la même mesure semble différente sur les deux pages.
Pourquoi votre rendement diffère de celui de votre courtier ou d'une autre application
Trois facteurs expliquent presque tous les écarts : la méthode de calcul, l'annualisation et la devise dans laquelle le chiffre est affiché. Capitally utilise par défaut le MWR (TRI), sur la période sélectionnée, converti dans la devise de votre projet. Alignez ces trois éléments sur ceux de l'autre outil et les chiffres convergeront généralement.
- Méthode — votre courtier peut rapporter le ROI, le TWR ou une formule propriétaire simplement intitulée « rendement ». Passez l'option Taux de rendement sur la même méthode avant de comparer.
- Annualisation — la fonction
XIRRdes tableurs et de nombreux courtiers annualisent toujours ; Capitally affiche le rendement sur la période, sauf demande contraire. Consultez Annualiser le taux de rendement. - Devise — Capitally convertit tout dans la devise de visualisation, donc les mouvements de taux de change font partie de votre rendement. Passez la vue dans la devise propre à l'actif pour comparer ce qui est comparable.
- Ce qui est comptabilisé — les dividendes et les frais sont inclus par défaut, et les résultats réalisés et non réalisés sont affichés ensemble. Les courtiers en omettent souvent une partie.
- Spécificités du TWR — le TWR de Capitally fonctionne à partir des cours de clôture et ignore vos prix d'achat et de vente, comme le TWR est censé le faire. Les outils qui intègrent les prix d'achat aboutiront à un résultat différent.
- Transactions manquantes — certains courtiers limitent l'historique d'exportation (Interactive Brokers à un an par exemple) ; une seule transaction manquante modifie tout ce qui suit.
- Périmètre — un lot ouvert dans la vue transaction montre le rendement de ce lot, et non celui de toute la position. Vérifiez le résumé en haut et passez à la période
maxpour une vue d'ensemble.
La valeur de marché peut varier légèrement même lorsque chaque transaction correspond, car les sources de taux de change, les dates de clôture de valorisation et les flux de prix de fin de journée ne s'alignent pas parfaitement entre les fournisseurs ; les cours de clôture corrects arrivent parfois avec quelques heures de retard ou le jour ouvré suivant. Un écart d'une fraction de pour cent est normal. Tout écart supérieur est une question de données plutôt que de méthodologie — consultez Les soldes et liquidités ne correspondent pas.
Quand le taux affiche NaN ou une valeur extrême
NaN signifie que le solveur de TRI n'a pas pu trouver de taux. Le MWR est un polynôme avec autant de racines possibles que vous avez de flux de trésorerie ; lorsque de grandes entrées et sorties alternent, il peut y avoir plusieurs réponses valides, ou aucune que le solveur ne puisse atteindre en 100 tentatives. C'est une propriété du TRI, pas un défaut de vos données — le TWR et le ROI renvoient toujours un nombre, donc changer de méthode est le moyen le plus rapide de continuer à travailler.
Pour localiser la cause, ouvrez l'onglet Taux de rendement et examinez le tableau des positions sous le graphique pour trouver la ligne comportant le NaN. Un NaN au niveau du portefeuille est généralement le fait d'une seule position, car les flux de trésorerie violents ont tendance à rester localisés sur un seul actif.
Les pourcentages extrêmes pointent généralement vers une transaction plutôt que vers le calcul :
- -100 %, ou un pic à plusieurs milliers de pour cent — le plus souvent un transfert d'actions enregistré comme un Achat à prix 0, ce qui indique à Capitally que l'actif n'a rien coûté. Changez le type en Transfert et laissez le prix vide ou définissez-le sur le prix de revient réel, comme la juste valeur de marché au jour de l'acquisition des actions salarié.
- Un prix de revient de zéro — sans capital investi, il n'y a pas de taux à résoudre. Capitally utilisera les flux de trésorerie existants (par exemple des frais), mais le résultat n'est pas significatif.
- Un prix de zéro ou une mauvaise devise sur n'importe quelle transaction de la position.
Comment les rendements sont calculés
Voici comment vos données sont utilisées pour calculer la performance :
- Toutes les transactions sont regroupées en positions. Chaque groupe ne contient que des transactions portant sur le même actif et le même compte.
- Des transactions automatiques sont générées, comme les dividendes ou les fractionnements.
- Les transactions sont triées par ordre croissant selon leur date. En cas de date identique, les fractionnements apparaissent en premier, puis les dividendes, les achats, les ventes et le reste. L'ordre de deux transactions ayant le même type et la même date n'est pas défini. Il ne sera pas nécessairement identique à l'ordre dans lequel elles ont été ajoutées. Si cela est important, ajoutez une minute à la date de l'une des transactions.
- Les transactions sont regroupées en Unités de position selon la méthode premier entré, premier sorti (FIFO).
- Tous les prix sont convertis dans la devise d'affichage sélectionnée. Pour le calcul du rendement en capital/devise, nous utilisons un taux de change fixe correspondant au jour d'ouverture de l'unité de position.
- Toutes les unités de position sélectionnées sont ensuite agrégées. Leurs métriques sont calculées pour chaque jour pertinent — comme le début et la fin de la période, ou les jours d'activité des transactions. Ces métriques comprennent les flux de trésorerie, les frais, les revenus fixes et tout ce qui est nécessaire au calcul des rendements et des taux. Tous les calculs sont limités à 9 décimales. Les nombres sont continuellement arrondis afin de minimiser les erreurs.
- Enfin, les rendements et les taux sont calculés en agrégeant ces métriques. Le MWR est calculé par tâtonnements, en partant d'une estimation du ROI, puis en appliquant la méthode de Newton-Raphson. Jusqu'à 100 itérations, avec une précision acceptée à 0,1 %. Si le taux ne peut pas être trouvé,
NaNest affiché, ce qui signifieNot a Number.