Gli asset fruttiferi come obbligazioni, prestiti e mutui non restano fermi a prendere polvere nel tuo portafoglio. Lavorano per te, generando entrate attraverso pagamenti di interessi e rimborsi del capitale nel tempo. Invece di tracciare manualmente ogni pagamento, Capitally può calcolare automaticamente questi flussi di cassa in base ai termini che specifichi.
Puoi usare questa funzionalità non solo per modellare gli asset che detieni attualmente, ma anche per stimare come futuri cambiamenti dei tassi potrebbero influire sul tuo portafoglio o per confrontare diverse strutture di prestito prima di prendere decisioni finanziarie.
Quando usare i prezzi basati sugli interessi
Usa questo metodo di prezzo quando detieni asset che pagano interessi regolari o quando hai debiti su cui maturano interessi. Questo include:
Obbligazioni governative e societarie che pagano cedole con cadenza regolare
Prestiti bancari e mutui in cui sei il debitore che paga gli interessi
Prestiti peer-to-peer in cui sei il prestatore che riceve i pagamenti o il debitore
Certificati di deposito che capitalizzano gli interessi nel tempo
Linee di credito e scoperti di conto che addebitano interessi sui saldi negativi
Il punto chiave è che il valore dell'asset cambia in modo prevedibile sulla base dei calcoli degli interessi, anziché delle fluttuazioni di mercato.
Esempio di mutuo
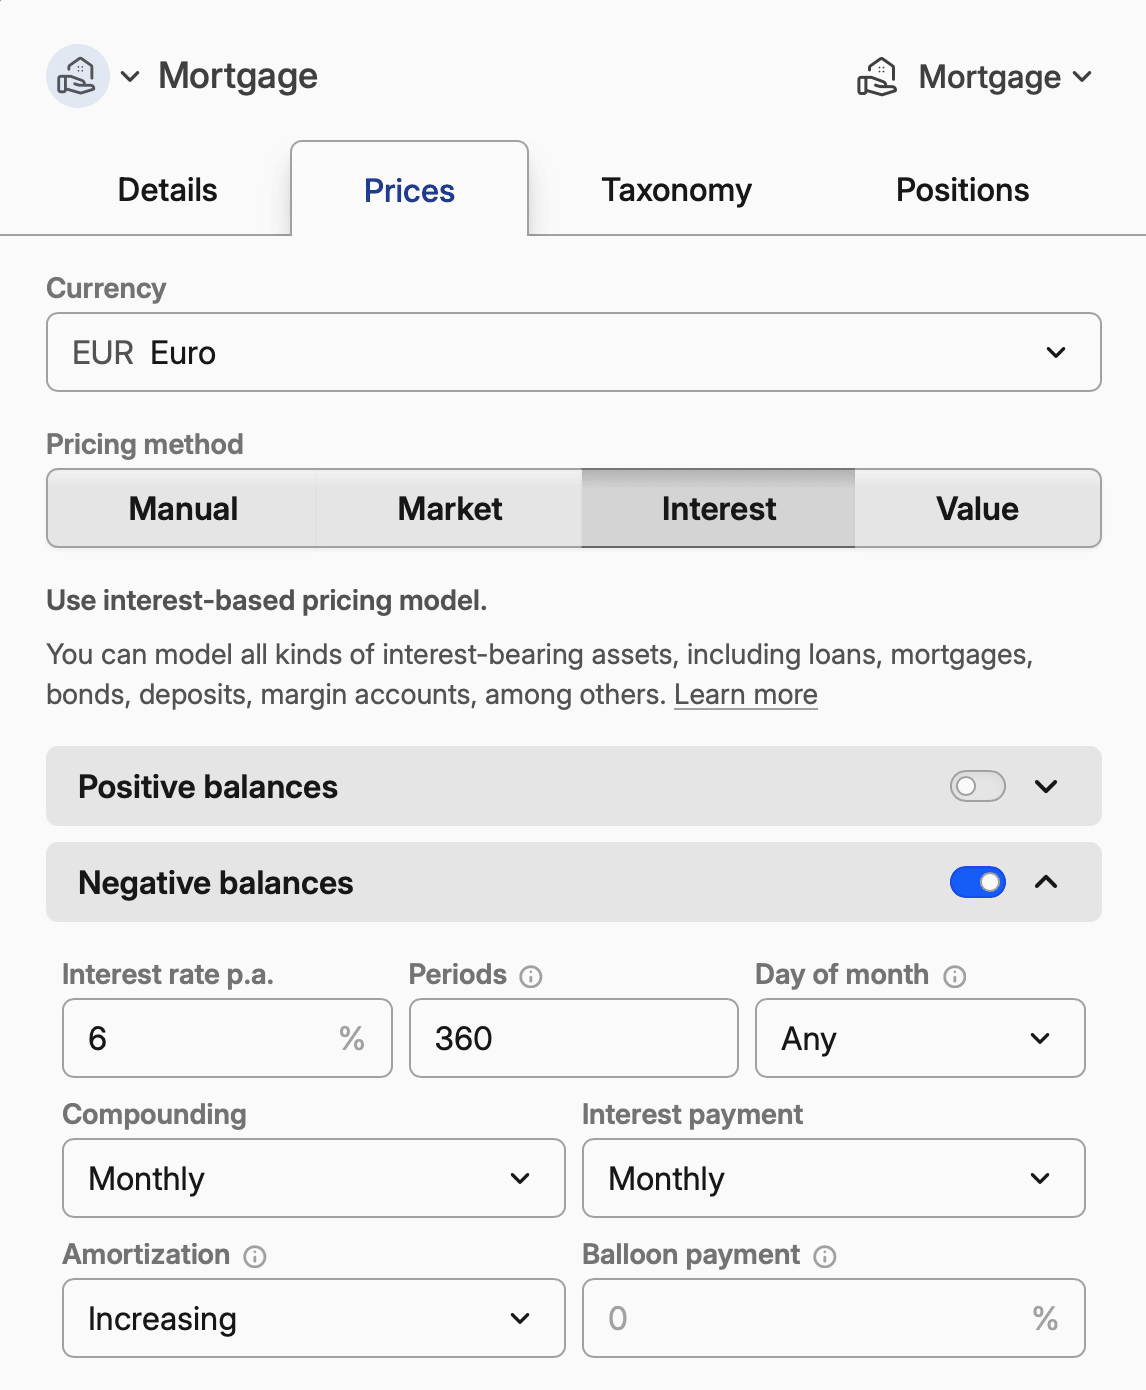
Ecco come configurare un tipico mutuo a tasso fisso a 30 anni:
Impostazione | Valore | Note |
|---|---|---|
Stessi parametri per saldi positivi e negativi | Abilitato | Una sola sezione «Parametri prestito» copre l'intero prestito |
Tasso d'interesse annuo | 6,0 | Il tuo tasso annuo |
Capitalizzazione | Mensile | Standard per i mutui |
Pagamento interessi | Mensile | Quando effettui i pagamenti |
Periodi | 360 | 30 anni × 12 mesi, oppure indica una data di scadenza al suo posto |
Ammortamento | Crescente | Ammortamento standard del mutuo |
Prezzo iniziale | 1 | Prezzo per unità di valuta |
Per i mutui a tasso variabile, aggiungi delle modifiche al tasso a ogni data di revisione. Consulta Tracciare il mutuo per le istruzioni complete di configurazione.
Un unico set di parametri, o uno per lato del saldo
Un asset a prezzo d'interesse può avere parametri distinti per un saldo positivo e per uno negativo. Stessi parametri per saldi positivi e negativi, sotto Opzioni avanzate, riflette un unico set su entrambi i lati, così il saldo viene prezzato in qualunque direzione si trovi — il denaro prestato e il denaro dovuto sono lo stesso accordo visto dai lati opposti. Obbligazioni, prestiti e mutui partono con l'opzione attiva; i depositi no.
Con l'opzione attiva, l'editor mostra un'unica sezione con il nome dello strumento: Parametri obbligazione, Parametri prestito per un prestito o un mutuo, Parametri di interesse per tutto il resto.
Disattivala quando le due direzioni sono davvero diverse. Un conto corrente potrebbe rendere lo 0,5 % su un saldo a credito e addebitare il 15 % su uno scoperto, con la sua capitalizzazione su ciascun lato; vengono allora mostrate sia Saldi positivi sia Saldi negativi, ciascuno con un set completo di parametri.
Il riflesso richiede un unico set di parametri da condividere, quindi finché entrambi i lati sono configurati l'opzione non è disponibile. Disattiva prima uno dei lati, così sei tu a decidere quali parametri conservare invece di vederne scartare uno automaticamente.
Un prestito che hai concesso si trova su un saldo positivo
Un Prestito o Mutuo imposta i propri parametri sul lato negativo, che è corretto per il denaro preso a prestito. Se invece presti denaro, la posizione è positiva, quindi parametri non riflessi non prezzano nulla: non maturano interessi, non vengono generati pagamenti e non c'è una data di pagamento finale. Se un prestito che hai concesso non mostra nulla, controlla se Stessi parametri per saldi positivi e negativi è attivo.
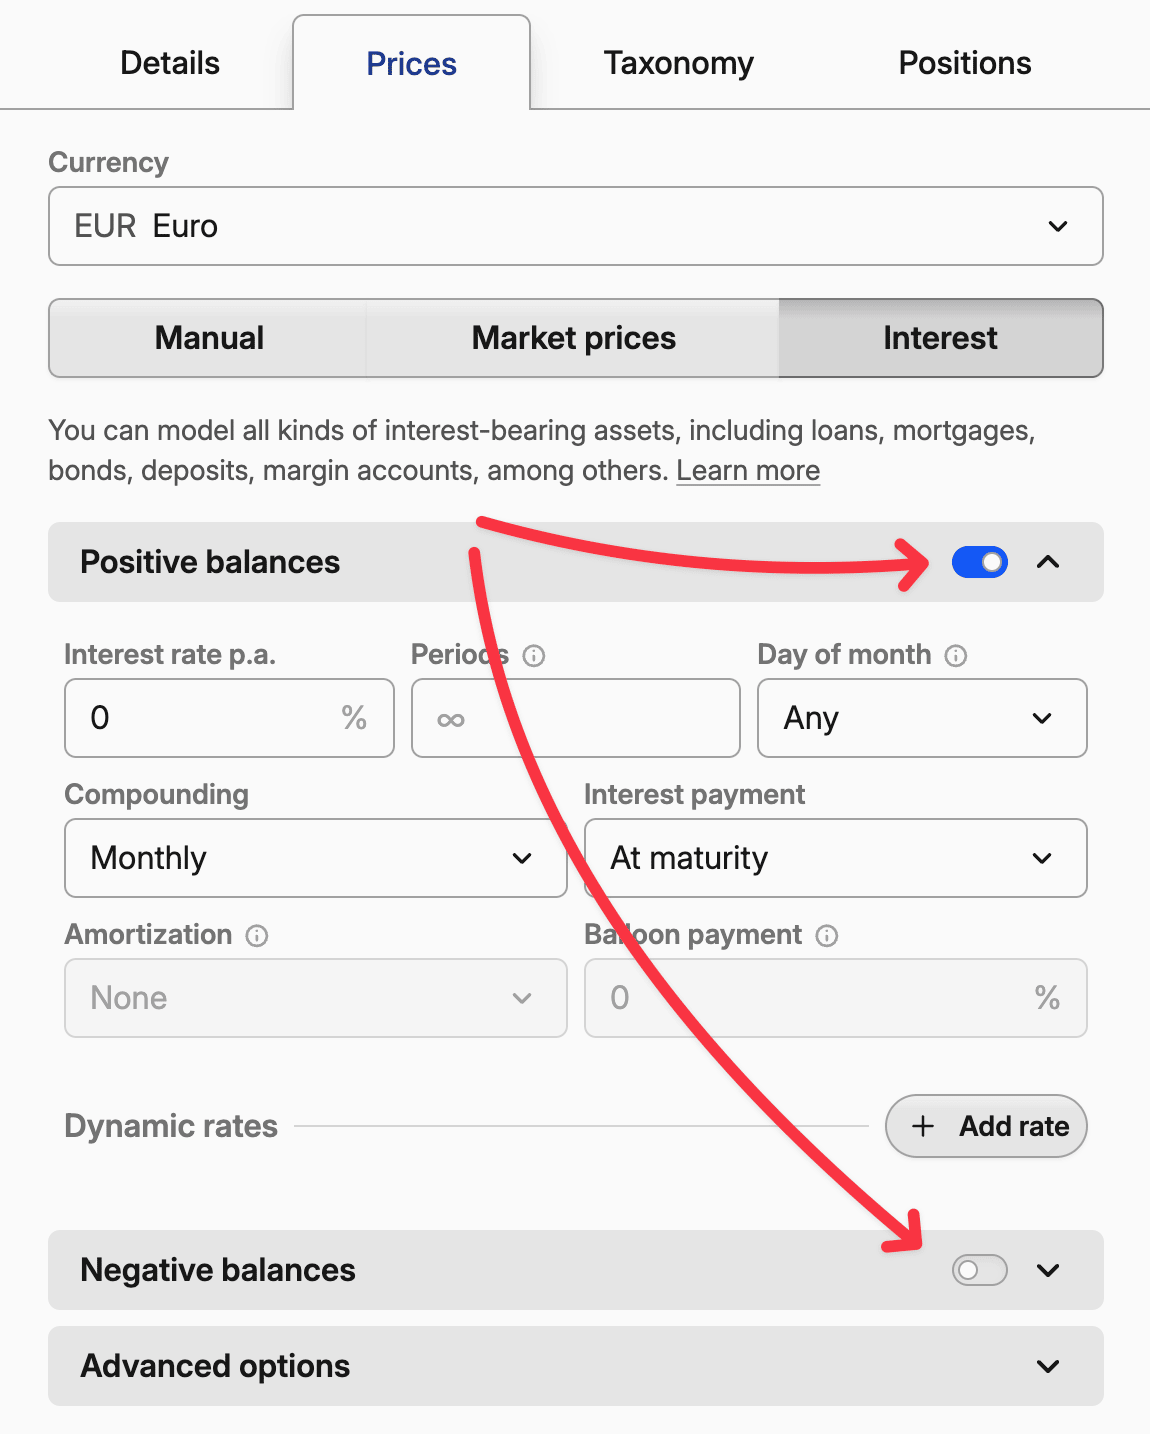
Impostazioni principali degli interessi
Tasso d'interesse annuo è il tuo tasso percentuale annuo. Per un'obbligazione al 3,5 %, inserisci 3.5. Per un mutuo al 6,2 %, inserisci 6.2.
Capitalizzazione determina la frequenza con cui gli interessi vengono aggiunti al saldo. La capitalizzazione giornaliera significa che gli interessi maturano ogni giorno. Quella mensile attende la fine del mese. La maggior parte delle obbligazioni capitalizza semestralmente, mentre i conti di risparmio spesso capitalizzano giornalmente.
Pagamento interessi controlla quando ricevi (o paghi) effettivamente gli interessi. «Alla scadenza» significa che tutti gli interessi vengono corrisposti quando lo strumento giunge a scadenza — è la modalità tipica delle obbligazioni zero coupon. I pagamenti mensili sono invece comuni per i mutui e molte obbligazioni societarie.
Periodi limita per quanto tempo vanno avanti i calcoli degli interessi. Un mutuo trentennale ha 360 periodi mensili. Un'obbligazione decennale ha 20 periodi semestrali. Lascialo vuoto per un asset perpetuo come un conto corrente — oppure imposta una Data di scadenza e lascia che sia quella a chiudere il piano.
Giorno del mese indica il giorno del mese in cui gli interessi vengono capitalizzati e i pagamenti erogati. Se lasciato vuoto, le date vengono calcolate in base al giorno di apertura.
Reinvestire gli interessi
Gli interessi generati dal sistema di «prezzi basati sugli interessi» vengono erogati, non capitalizzati nella posizione. Ogni pagamento viene creato come transazione di flusso di cassa: finisce nel conto contanti quando il monitoraggio contanti è attivo, mentre compare solo sotto «Entrate» quando è disattivato. Il saldo e il valore di mercato dell'asset non li assorbono, quindi un conto deposito modellato in questo modo si discosta dal saldo reale col passare del tempo.
Per capitalizzare invece, modifica l'asset, apri la scheda Posizioni e imposta Gestione automatica dei dividendi su Reinvesti frazioni di azioni. Nonostante il nome, questa impostazione gestisce gli interessi così come i dividendi: è il dettaglio che nessuno intuisce. Con questa opzione attiva, ogni pagamento di interessi viene reinvestito automaticamente, e saldo e valore di mercato seguono il conto reale.
Lasciala disattivata quando importi invece i pagamenti effettivi degli interessi dalla banca. Queste transazioni importate diventano la fonte di verità, come descritto in riconciliazione delle transazioni di interesse.
Scadenza, pagamenti futuri e significato del prezzo
La Data di scadenza chiude il piano: il capitale residuo viene rimborsato e gli interessi smettono di maturare su di esso. Impostarla è facoltativo — dati una Data di inizio e un conteggio di Periodi, la scadenza viene derivata come data di inizio + (periodi × intervallo di capitalizzazione), così un'obbligazione che parte a ottobre 2025 con 2 periodi annuali scade a ottobre 2027. Quando una scadenza derivata risulta sbagliata, uno di questi input è sbagliato, molto spesso la Capitalizzazione, che stabilisce quanto dura un singolo periodo.
Sui tipi di asset diversi da obbligazioni, depositi, prestiti e mutui, lo stesso campo si chiama Data di fine. Quale dei tre compili decide come viene ancorata la griglia delle cedole:
- Data di inizio e Periodi. Il piano decorre in avanti dalla data di inizio.
- Data di scadenza e Periodi, senza data di inizio. L'inizio viene derivato contando i periodi a ritroso dalla scadenza.
- Solo la Data di scadenza, con Matura dalla data cedola attivo. La griglia decorre a ritroso dalla scadenza, ancorata all'ultima cedola caduta alla data di apertura della posizione o prima. Questa è la configurazione per un'obbligazione acquistata sul mercato secondario di cui non conosci la data di emissione: forniscile la data di scadenza e l'intervallo cedolare e nient'altro, e la prima cedola che riceverai sarà intera. Disattiva
Matura dalla data cedolae la maturazione parte dalla data di acquisto con una prima cedola pro-rata. Una data di scadenza da sola, senza tasso e senza periodi, è tutto ciò che serve a un'obbligazione zero-coupon.
Una data di scadenza non successiva alla data di inizio viene rifiutata con La data di scadenza deve essere successiva alla data di inizio, e viene ignorata invece di bloccare l'obbligazione. Una posizione aperta alla data di scadenza o dopo non matura mai.
Cosa rappresenta il prezzo
Il prezzo mostrato per un asset a prezzo d'interesse è sempre il prezzo lordo — quanto vale la posizione includendo gli interessi maturati dall'ultimo pagamento. Ciò che fornisce la parte netta dipende dal fatto che Prezzi di mercato sia attivo o meno.
Con l'opzione disattivata, l'intero prezzo proviene dal piano: capitale più interessi maturati, che si azzerano al capitale a ogni pagamento. Quello è il valore dell'obbligazione detenuta fino a scadenza, non ciò che spunterebbe sul mercato secondario, e il prezzo non può essere modificato a mano.
Con Prezzi di mercato attivo, il prezzo netto è una quotazione — da un simbolo obbligazionario, da prezzi che inserisci tu, o entrambi — e il piano fornisce soltanto la maturazione che vi si aggiunge sopra. Quello è il valore di rivendita, ed è il riferimento da usare per un'obbligazione acquistata sul mercato secondario. Vedi prezzare un'obbligazione da una quotazione di mercato.
Cedole future e selettore del periodo
Le transazioni con data futura (cedole programmate o il regolamento finale inserito in anticipo) non vengono conteggiate quando il periodo selezionato è Max, YTD, 1Y o simili. Solo il periodo Hold le include. Quindi, se un'obbligazione mostra una posizione zero o un risultato inatteso subito dopo aver inserito transazioni future, controlla prima il selettore del periodo.
La stessa leva proietta il piano in avanti: digita un intervallo futuro come 2025 2030 nel selettore del periodo, o +6m nel periodo di data del portafoglio, e il grafico includerà i pagamenti programmati. Vedi esplorare gli asset basati su interessi.
Prezzare un'obbligazione da una quotazione di mercato
La sezione Prezzi di mercato valorizza un'obbligazione in base a quanto dice il mercato invece che al suo piano interno. Attiva la sezione nell'editor degli interessi, indica un simbolo obbligazionario o inserisci prezzi manualmente, e quella quotazione diventa il prezzo netto dell'obbligazione; il piano continua a fornire gli interessi maturati che lo trasformano nel prezzo che vedi.
Attivare la sezione è anche ciò che dà ai prezzi memorizzati sull'asset il loro significato di quotazioni nette. Finché non è attiva, gli editor di prezzo restano di sola lettura e i punti eventualmente memorizzati restano inerti.
Non disponibile per depositi, prestiti e mutui
Un accordo con una singola controparte non è quotato da nessuno, quindi un Deposito, Prestito o Mutuo non ha una sezione Prezzi di mercato. Un asset che l'ha già attiva la mantiene.
Allineare la convenzione di quotazione della tua fonte
Due interruttori indicano come leggere il numero grezzo, e l'avviso sottostante esplicita l'aritmetica che producono. Rileggere quella riga è il modo più rapido per confermare di avere la coppia giusta.
Prezzo come % del valore nominale (% del prezzo iniziale sui non-bond) tratta la quotazione come percentuale del valore nominale, scalandola per ÷ 100 × valore nominale. La maggior parte delle quotazioni obbligazionarie funziona così. Lascialo disattivato se la tua fonte riporta un prezzo assoluto. Controlla il Valore nominale: un'obbligazione passata al prezzo d'interesse parte da 100, ma un valore nominale non impostato vale 1, e su quella base una quotazione di 98,5 prezza a 0,985.
Prezzo include interessi maturati indica che la quotazione include già gli interessi maturati, quindi il prezzo netto si ricava sottraendoli. Le quotazioni di borsa sono quasi sempre nette, quindi lascia questa opzione disattivata a meno che la tua fonte non dichiari diversamente.
Matura dalla data cedola (Matura dall'ultimo pagamento interessi sui non-bond) fa maturare gli interessi dall'ultima cedola del piano di emissione, che è ciò di cui ha bisogno un'obbligazione quotata in borsa — il prezzo che hai pagato includeva gli interessi maturati fino a quel momento. Con l'opzione disattivata, la maturazione parte dalla data di acquisto e la prima cedola è pro-rata.
Da dove viene il prezzo netto
L'opzione Prezzi netti da simbolo di mercato utilizza il nome, il ticker o l'ISIN di un'obbligazione. Quando l'asset ha un ISIN valido, all'apertura del selettore viene eseguita una ricerca basata su tale ISIN prima ancora di digitare, rendendo la quotazione corrispondente solitamente il primo risultato. La ricerca propone solo strumenti obbligazionari, indipendentemente dal tipo di asset, poiché tali convenzioni di quotazione presuppongono la scala 1–100 su cui sono quotate le obbligazioni.
Una quotazione assoluta in un'altra valuta viene convertita nella valuta dell'asset. Una quotazione letta come percentuale del nominale non è affatto un importo monetario, quindi non viene mai convertita.
Prezzi netti manuali — Prezzi lordi manuali quando l'interruttore della maturazione è attivo — accetta punti uno per uno, o una tabella di date e prezzi incollata. Sono quotazioni nella stessa convenzione del simbolo, quindi un'obbligazione quotata come percentuale del nominale prende 98,5, non 985.
Quale prezzo si applica a una determinata data
La quotazione più recente di un simbolo viene riportata in avanti oltre la fine della sua serie, così un weekend, una festività o un feed in ritardo non riporta l'obbligazione al prezzo di piano. Non viene mai riportata all'indietro: prima della prima data quotata il piano prezza l'obbligazione.
I prezzi che inserisci tu prevalgono sul simbolo alle loro date. Un prezzo inserito dopo la quotazione più recente del simbolo resta in vigore anche oltre, così una correzione non viene annullata dal print successivo che arriva.
Senza un simbolo alle spalle, i tuoi punti sono l'intera serie: si interpolano linearmente tra loro e si riportano in avanti oltre l'ultimo.
Rendimento a scadenza
Il Rendimento a scadenza è il rendimento annuo che otterresti acquistando l'obbligazione al prezzo di oggi e detenendola fino a scadenza. Capitally lo calcola sul prezzo lordo rispetto alle cedole e ai rimborsi di capitale ancora da incassare, e lo riporta come tasso annuo effettivo — capitalizzato annualmente, qualunque sia la frequenza delle cedole, in modo che sia confrontabile tra obbligazioni che pagano a intervalli diversi.
Resta vuoto quando non c'è nulla da risolvere: un piano perpetuo senza data di scadenza né conteggio finito di Periodi, un'obbligazione già scaduta, un asset con parametri su entrambi i lati del saldo, un prezzo non positivo, o un piano su cui il solutore non converge. Il prezzo netto e quello lordo continuano comunque a essere mostrati in ognuno di questi casi.
Ammortamento e pagamento finale
Queste funzioni si applicano quando hai un numero limitato di periodi e pagamenti regolari degli interessi. Su un'obbligazione sono nascoste — un'obbligazione è uno strumento bullet, e il suo capitale rientra in un'unica soluzione a scadenza — e ricompaiono solo su un asset che porta già un piano di ammortamento.
Ammortamento distribuisce il rimborso del capitale lungo la vita del prestito. L'ammortamento «uniforme» prevede quote di capitale uguali a ogni periodo. Quello «crescente» prevede quote di capitale via via più elevate nel tempo.
Nota sull'ammortamento e i pagamenti
Se i pagamenti complessivi di interessi e ammortamento rimangono costanti per tutta la durata del prestito — come avviene tipicamente con i mutui — la componente di ammortamento è «crescente». Al contrario, un piano di ammortamento «uniforme» — in cui la quota capitale rimane fissa — farà diminuire i pagamenti totali nel tempo.
Pagamento finale specifica quale percentuale del capitale viene rimborsata nell'ultimo periodo. Un pagamento finale del 50 % significa che metà del capitale viene rimborsata alla scadenza, mentre il resto viene ammortizzato nel corso della vita del prestito.
Opzioni avanzate
Convenzione di conteggio giorni influisce sul modo in cui gli interessi maturano tra le date di pagamento. La scelta dipende dall'obbligazione specifica:
- Actual/Actual conta il numero esatto di giorni in ciascun periodo e anno. I titoli del Tesoro USA utilizzano questo metodo.
- Actual/Actual (periodi uguali) conta anch'esso i giorni esatti, ma presuppone che tutti i periodi all'interno di un anno abbiano la stessa durata. È più adatto per obbligazioni con piani di pagamento irregolari.
- 30E/360 considera ogni mese come 30 giorni e ogni anno come 360 giorni, indipendentemente dal calendario effettivo. È la convenzione comunemente usata dalle obbligazioni europee.
- Actual/360 conta i giorni effettivi, ma divide per 360 anziché per 365/366.
In caso di dubbio, consulta il prospetto informativo o il documento di offerta della tua obbligazione per la convenzione esatta utilizzata.
Stessi parametri per saldi positivi e negativi condivide un unico set di parametri tra le due direzioni, come descritto in un unico set di parametri, o uno per lato del saldo.
Valore nominale — Prezzo iniziale su tutto ciò che non è un'obbligazione — è il prezzo per obbligazione, quota o unità di valuta su cui è scritto il piano. Un'obbligazione parte da 100; mutui, prestiti e conti di margin dovrebbero usare 1.
Data di inizio e Data di scadenza compaiono qui ogni volta che i parametri non sono riflessi. La data di inizio determina quando iniziano i calcoli degli interessi, il che va bene per un mutuo con un'unica data di inizio anche se puoi aumentare il capitale preso a prestito erogando tranche successive.
Arrotonda prezzo per quota viene utilizzato principalmente con le obbligazioni, che pagano interessi tramite cedole a tasso fisso. Il pagamento viene quindi calcolato moltiplicando il tasso cedolare arrotondato per il numero di unità detenute.
Interessi maturati pagati all'acquisto
Gli interessi maturati che paghi al venditore quando acquisti un'obbligazione nel corso di un periodo non sono una commissione; inserirli nel campo Commissione sovrastima il totale dei tuoi costi. Non fanno nemmeno parte del prezzo «pulito» (clean price) dell'obbligazione, e il prezzo pulito deve rimanere accurato per il calcolo del rendimento. Ecco tre modi per contabilizzarli, a seconda che conti di più l'accuratezza delle commissioni o il monitoraggio dei flussi di cassa:
- Transazione
Altroseparata. Registra gli interessi maturati come valore negativo in una transazioneAltrosull'asset o sul conto contanti. È la soluzione più semplice, ma non compare nel monitoraggio dei flussi di cassa. - Incorporalo nel prezzo di acquisto. Aumenta il prezzo di
Acquistocon una formula nel campoPrezzo. Per 100.000 di valore nominale acquistati al 95,05 % più 500 di interessi maturati:(100000 * 0.9505 + 500) / 100000. Su un'obbligazione quotata come percentuale del nominale puoi invece cambiare l'unità del campo prezzo in% del valore nominalee digitare direttamente la percentuale — vedi aggiungere transazioni. - Correzione delle commissioni. Mantieni gli interessi maturati come commissione sull'
Acquisto, quindi aggiungi una transazione correttivaAltrosul conto contanti con una commissione negativa, che la rimuove dal totale delle commissioni, e un valore negativo, che la mantiene nei rendimenti. Neutro per i rendimenti, ma aspettati movimenti temporanei nelle metriche del portafoglio.
Questa è una questione distinta da Matura dalla data cedola in prezzare un'obbligazione da una quotazione di mercato, che controlla da dove iniziano a maturare gli interessi, non come viene registrato il pagamento d'acquisto.
Tassi dinamici e override
Utilizza gli override datati quando cambiano il tasso di interesse, il piano di ammortamento, il metodo di ammortamento o il conteggio dei periodi rimanenti durante la vita di un asset. Ogni override diventa effettivo dalla sua data e rimane valido finché non viene sostituito da un altro; in questo modo, un singolo asset può modellare un prestito a tasso variabile, un'obbligazione step-up, un tasso promozionale o una sospensione dei pagamenti.
Come funzionano gli override
Clicca su «Aggiungi tasso» per creare un override che entra in vigore a una data specifica. Puoi modificare qualsiasi impostazione: il tasso d'interesse, la frequenza dei pagamenti, il piano di ammortamento o anche il numero di periodi rimanenti.
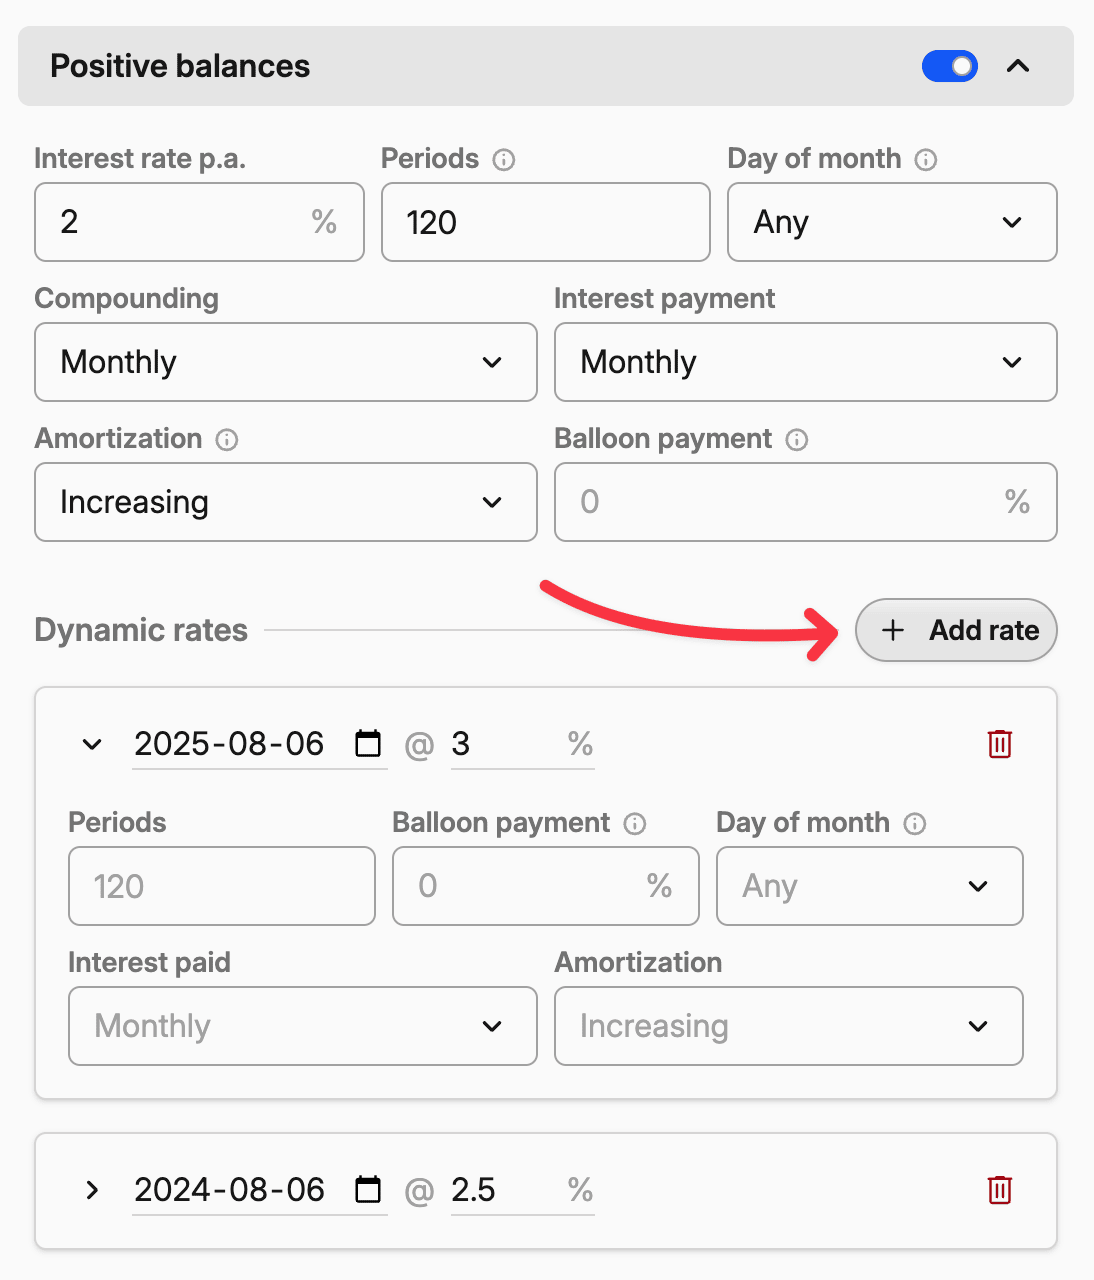
Il sistema applica gli override in ordine cronologico. Se hai un tasso base del 4 % e aggiungi un override che lo porta al 6 % a partire dal 1° gennaio, il tasso salirà al 6 % in quella data e rimarrà tale fino all'override successivo (o fino alla scadenza dell'asset).
Modellare le variazioni dei tassi
Mutui a tasso variabile: Il tuo mutuo a tasso variabile parte dal 3,5 % e si adegua annualmente in base ai tassi di mercato. Aggiungi gli override per ogni data di revisione con i tassi attesi.
Obbligazioni step-up: Le obbligazioni societarie a volte partono dal 4 % per i primi cinque anni, poi salgono al 6 % per il periodo rimanente. Aggiungi un override alla data di step-up.
Tassi promozionali: Le carte di credito spesso offrono un tasso introduttivo dello 0 % che sale al 22 % dopo 12 mesi. Modella questa situazione con un override alla scadenza del periodo promozionale.
Le variazioni dei tassi possono provenire anche da un'importazione. In modalità avanzata, Aggiungi parametri di interesse trasforma ogni riga per variazione di tasso in un override datato; importare nuovamente lo stesso file sovrascrive la modifica per quel lato del saldo e quella data, invece di aggiungerne una nuova. Vedi Impostazione della valutazione basata sugli interessi.
Periodi di sospensione del debito
A volte si negoziano periodi di sospensione dei pagamenti o di moratoria, durante i quali si smette temporaneamente di rimborsare il capitale ma gli interessi continuano a maturare.
Per modellare una sospensione del debito, aggiungi un override che imposta l'ammortamento su «Nessuno» durante il periodo di moratoria. Gli interessi continueranno a capitalizzarsi, ma nessuna quota di capitale verrà rimborsata. Aggiungi un altro override quando i pagamenti normali riprendono, adeguando il numero di periodi se necessario.
Ad esempio, se hai un mutuo a 30 anni e prendi una sospensione di 6 mesi al quinto anno, dovresti aggiungere:
- Override all'inizio della sospensione: imposta l'ammortamento su «Nessuno»
- Override alla fine della sospensione: ripristina l'ammortamento su «Uniforme», estendi i periodi di 6 mesi
Modificare la durata del prestito
Il rifinanziamento, i pagamenti extra e le modifiche al prestito cambiano tutti la durata, e un override li modella con precisione. Periodi conta sempre la durata totale dalla data di inizio, quindi impostalo sul nuovo totale invece che su ciò che rimane.
Se rifinanzi dopo 5 anni un mutuo di 30 anni e stipuli un nuovo termine di 30 anni, il prestito ora dura 35 anni dalla sua data di inizio originale: aggiungi un override alla data di rifinanziamento impostando i periodi a 420 (i 60 periodi già pagati più 360 nuovi). Al contrario, se i pagamenti extra accorciano il prestito di cinque anni, aggiungi un override a quella data riducendo i periodi da 360 a 300.
Depositi rotativi e consecutivi
I depositi a tempo bancari che si rinnovano alla scadenza, ogni volta per una durata diversa a un tasso diverso, non si adattano a un conteggio fisso di Periodi. Imposta l'asset come perpetuo: crea un asset Deposito o Obbligazione con prezzi basati su interessi, lascia Periodi vuoto, imposta la Capitalizzazione su un anno (mensile se i fondi vengono generalmente reinvestiti) e imposta la frequenza di pagamento degli interessi affinché corrisponda a quella della banca. Aggiungi un override del tasso per ogni nuovo periodo di deposito man mano che il tasso cambia.
A ogni scadenza, modifica la transazione di interesse generata e inserisci l'ammortamento completo, che chiude la posizione, quindi aggiungi un nuovo Buy per l'intero importo ricevuto per aprire la successiva. Un modello in modalità avanzata può automatizzare l'intero ciclo, incluse le variazioni di tasso datate tramite Aggiungi parametri di interesse: vedi Impostazione della valutazione basata sugli interessi.
I periodi possono essere sovrascritti anche per data, quindi una scaletta le cui durate sono note in anticipo può mantenere un conteggio fisso di Periodi con un override a ogni rinnovo. La configurazione perpetua è l'opzione più semplice quando né il tasso né la durata sono noti in anticipo.
In entrambi i casi, Capitally proietta il piano in avanti: i pagamenti di interessi futuri e i flussi di cassa appaiono come transazioni previste non appena sposti il periodo di data. Leggi i risultati per periodo con attenzione, perché le erogazioni di interessi ottengono i propri lotti: leggere i rendimenti su obbligazioni e depositi spiega cosa comporta per i rendimenti dei lotti.
Pianificazione degli scenari
I prezzi degli interessi non servono solo per modellare la realtà — sono strumenti potenti per la pianificazione finanziaria:
Analisi degli shock sui tassi: Aggiungi override con tassi d'interesse più elevati per vedere come l'aumento dei tassi influenzerebbe il valore del tuo portafoglio.
Strategie di rimborso anticipato: Modella l'effetto di pagamenti extra sul capitale aggiungendo transazioni di vendita, oppure override che riducono i periodi rimanenti.
Decisioni di rifinanziamento: Confronta il tuo prestito attuale con le opzioni di rifinanziamento potenziali impostando diversi scenari di override.
Curare i dettagli
I calcoli degli interessi sono precisi ma non perdonano gli errori. Un piccolo sbaglio nei tassi dinamici o nella frequenza di capitalizzazione può compromettere l'intero valore del tuo portafoglio.
Parti dalla documentazione ufficiale dell'asset. I prospetti informativi delle obbligazioni indicano esattamente come vengono calcolati gli interessi. I contratti di prestito specificano i piani di pagamento e i meccanismi di adeguamento del tasso.
Quando possibile, verifica la tua configurazione rispetto a un pagamento noto. Se sai che la rata del tuo mutuo dovrebbe essere 1.847,33 $, configura le impostazioni degli interessi e controlla che Capitally corrisponda a quell'importo.
Riconciliazione delle transazioni di interesse
Una volta importate o aggiunte le transazioni di interesse effettive, Capitally le rileverà automaticamente e non creerà pagamenti automatici per quelle date. Queste transazioni importate devono essere la tua fonte di riferimento ai fini fiscali.