Les actifs portant intérêts — obligations, prêts, hypothèques — ne dorment pas passivement dans votre portefeuille. Ils travaillent pour vous, en générant des revenus grâce aux paiements d'intérêts et aux remboursements de capital dans le temps. Plutôt que de suivre manuellement chaque paiement, Capitally peut calculer ces flux de trésorerie automatiquement sur la base des conditions que vous définissez.
Vous pouvez utiliser cette fonctionnalité non seulement pour modéliser des actifs que vous détenez actuellement, mais aussi pour estimer l'impact de futures variations de taux sur votre portefeuille, ou pour comparer différentes structures de prêt avant de prendre vos décisions financières.
Quand utiliser la tarification basée sur les intérêts
Utilisez cette méthode de valorisation lorsque vous détenez des actifs qui versent des intérêts réguliers ou lorsque vous avez des dettes qui accumulent des charges d'intérêts. Cela inclut :
Les obligations d'État et d'entreprises qui versent des coupons selon un calendrier défini
Les prêts bancaires et les hypothèques lorsque vous êtes l'emprunteur qui paie des intérêts
Les prêts entre particuliers que vous soyez le prêteur qui reçoit des paiements ou l'emprunteur
Les certificats de dépôt dont les intérêts se capitalisent dans le temps
Les lignes de crédit et les découverts qui facturent des intérêts sur les soldes négatifs
L'essentiel est que la valeur de l'actif évolue de manière prévisible sur la base de calculs d'intérêts, et non de fluctuations de marché.
Exemple d'hypothèque
Voici comment configurer une hypothèque classique à taux fixe sur 30 ans :
Paramètre | Valeur | Notes |
|---|---|---|
Mêmes paramètres pour les soldes positifs et négatifs | Activé | Une section « Paramètres des prêts » couvre l'intégralité du prêt |
Taux d'intérêt annuel | 6,0 | Votre taux annuel |
Capitalisation | Mensuel | Standard pour les hypothèques |
Paiement d'intérêts | Mensuel | Fréquence de vos paiements |
Périodes | 360 | 30 ans × 12 mois, ou indiquez plutôt une date d'échéance |
Amortissement | Croissant | Amortissement hypothécaire standard |
Prix initial | 1 | Prix par unité de devise |
Pour les hypothèques à taux variable, ajoutez des remplacements de taux à chaque date d'ajustement. Consultez Suivi d'une hypothèque pour des instructions de configuration complètes.
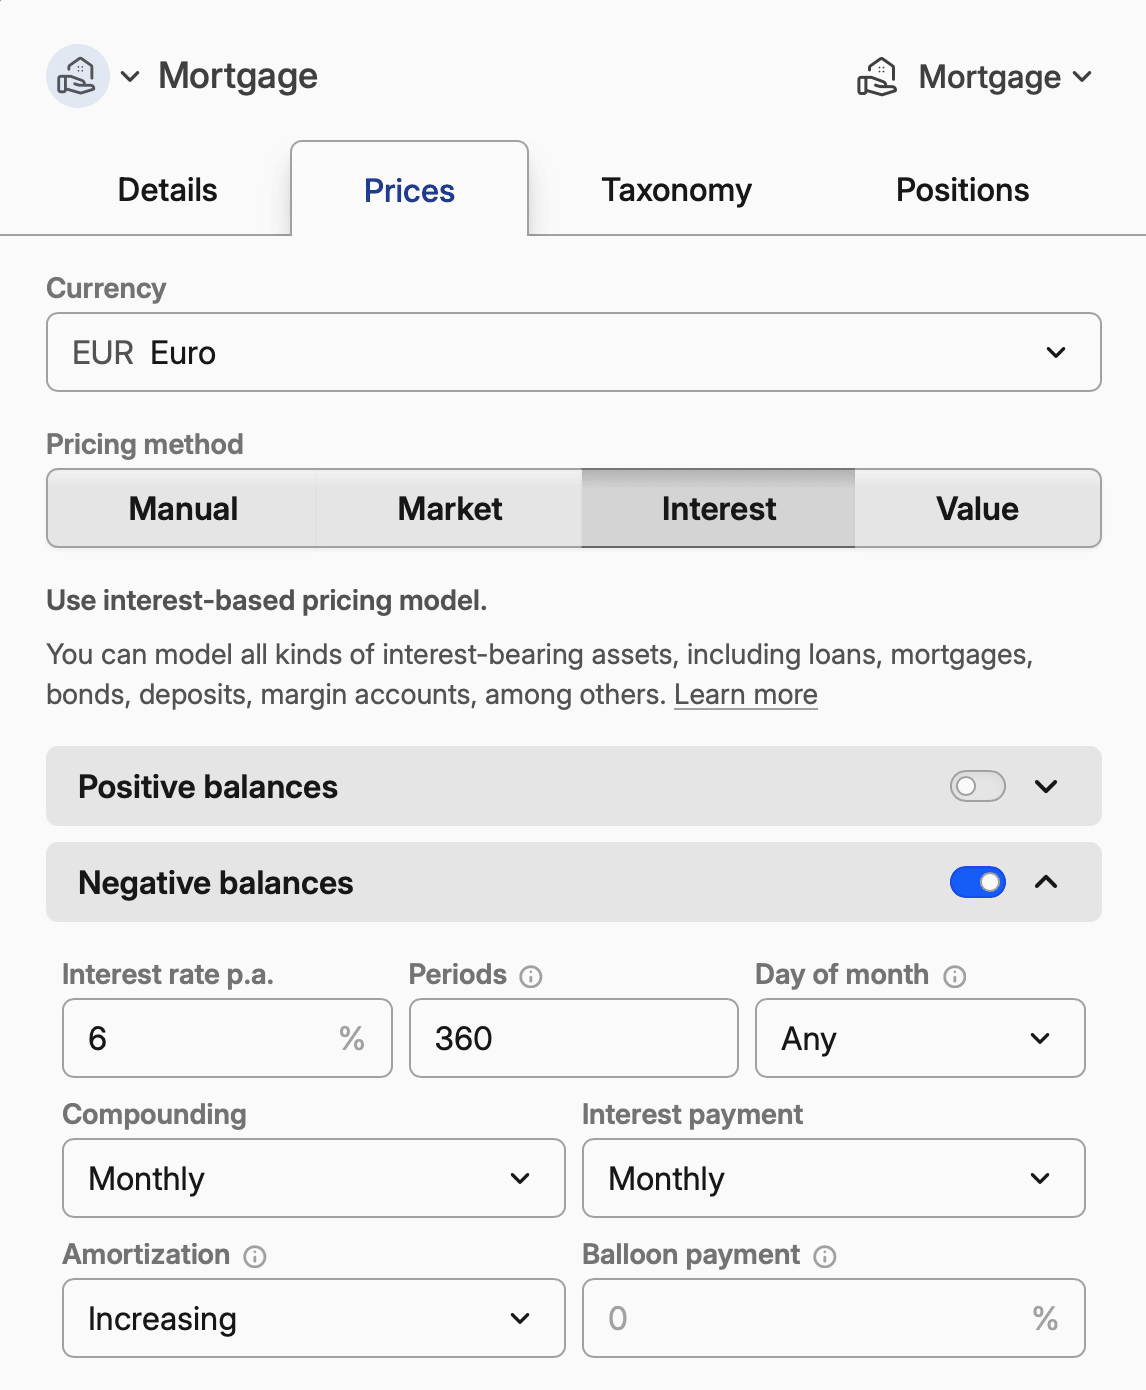
Un seul ensemble de conditions, ou un par côté de solde
Un actif à prix d'intérêt peut comporter des conditions distinctes pour un solde positif et pour un solde négatif. Mêmes paramètres pour les soldes positifs et négatifs, sous Options avancées, reflète un ensemble unique sur les deux ; il valorise donc le solde quel qu'il soit — l'argent prêté et l'argent dû constituent le même accord vu sous deux angles opposés. Les obligations, les prêts et les hypothèques activent cette option par défaut, contrairement aux dépôts.
Lorsqu'elle est activée, l'éditeur affiche une section nommée d'après l'instrument : Paramètres des obligations, Paramètres des prêts pour un prêt ou une hypothèque, Paramètres d'intérêts pour tout autre actif.
Désactivez-la lorsque les deux directions diffèrent réellement. Un compte courant peut rapporter 0,5 % sur un solde créditeur et facturer 15 % sur un découvert, avec ses propres intérêts composés de chaque côté ; Soldes positifs et Soldes négatifs s'affichent alors, chacun avec un ensemble complet de conditions.
La réplication nécessite un ensemble unique de conditions à partager ; par conséquent, tant que les deux côtés sont configurés, l'option est indisponible. Désactivez d'abord un côté, et vous déciderez quelles conditions conserver plutôt que de voir l'une d'entre elles supprimée automatiquement.
Un prêt que vous avez accordé correspond à un solde positif
Un Prêt ou une Hypothèque place ses conditions sur le côté négatif, ce qui est correct pour l'argent que vous avez emprunté. Si vous prêtez de l'argent, la position est positive ; les conditions non répliquées ne valorisent donc rien : aucun intérêt ne court, aucun paiement n'est généré et il n'y a pas de date de paiement final. Si un prêt que vous avez accordé n'affiche rien, vérifiez si Mêmes paramètres pour les soldes positifs et négatifs est activé.
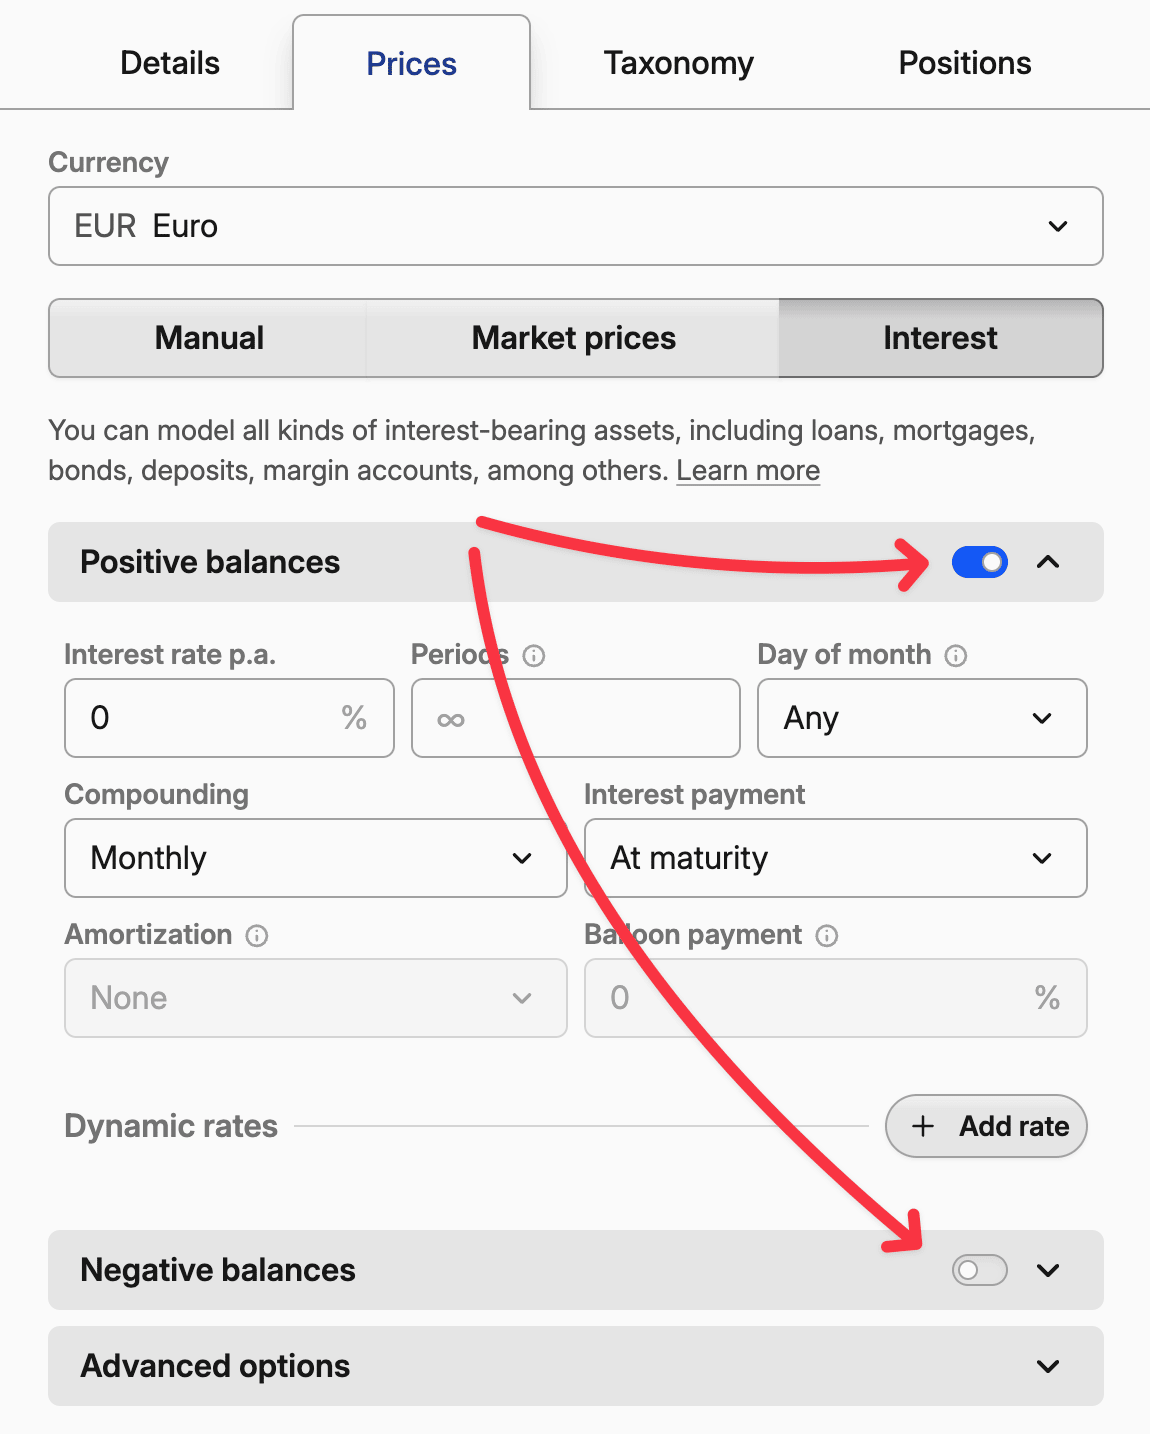
Paramètres d'intérêt principaux
Taux d'intérêt annuel correspond à votre taux annuel en pourcentage. Pour une obligation à 3,5 %, saisissez 3.5. Pour un prêt immobilier à 6,2 %, saisissez 6.2.
Capitalisation détermine la fréquence à laquelle les intérêts sont ajoutés à votre solde. Une capitalisation quotidienne signifie que les intérêts génèrent eux-mêmes des intérêts chaque jour. Une capitalisation mensuelle attend la fin du mois. La plupart des obligations capitalisent semestriellement, tandis que les comptes d'épargne capitalisent souvent quotidiennement.
Paiement d'intérêts contrôle le moment où vous percevez (ou payez) réellement les intérêts. « À l'échéance » signifie que tous les intérêts sont versés à la maturité de l'actif — courant pour les obligations zéro-coupon. Les paiements mensuels sont typiques des prêts immobiliers et de nombreuses obligations d'entreprises.
Périodes limite la durée des calculs d'intérêts. Un prêt hypothécaire sur 30 ans compte 360 périodes mensuelles. Une obligation sur 10 ans compte 20 périodes semestrielles. Laissez le champ vide pour un actif perpétuel comme un compte chèque, ou définissez une Date d'échéance pour conclure l'échéancier à la place.
Jour du mois définit le jour du mois auquel les intérêts sont capitalisés et les versements effectués. Si ce champ est laissé vide, les dates sont calculées en fonction du jour d'ouverture.
Réinvestissement des intérêts
Les intérêts générés par la tarification basée sur les intérêts sont versés, et non capitalisés dans la position. Chaque paiement est créé sous forme de transaction de flux de trésorerie : il arrive sur le compte de trésorerie lorsque le suivi de trésorerie est activé, et apparaît uniquement dans la section Revenus s'il est désactivé. Le solde et la valeur de marché de l'actif ne l'absorbent pas ; ainsi, un compte d'épargne modélisé de cette façon s'éloigne de plus en plus de son solde réel au fil du temps.
Pour capitaliser les intérêts, modifiez l'actif, ouvrez l'onglet Positions et réglez Gestion automatique des Dividendes sur Réinv. actions partielles. Malgré son nom, ce paramètre régit aussi bien les intérêts que les dividendes — c'est le détail auquel personne ne pense. Une fois activé, chaque paiement d'intérêts est automatiquement réinvesti, et le solde ainsi que la valeur de marché suivent le compte réel.
Laissez ce paramètre désactivé lorsque vous importez plutôt les paiements d'intérêts réels de la banque. Ces transactions importées deviennent la source de vérité, comme décrit dans la section rapprochement des transactions d'intérêts.
Échéance, paiements futurs et signification du prix
La Date d'échéance met fin à l'échéancier : le principal restant est remboursé et les intérêts cessent de courir. Sa définition est facultative ; avec une Date de début et un nombre de Périodes, l'échéance est calculée comme suit : date de début + (périodes × intervalle de capitalisation). Ainsi, une obligation débutant en octobre 2025 avec 2 périodes annuelles arrive à échéance en octobre 2027. Si une échéance calculée semble erronée, l'une de ces données est incorrecte, le plus souvent la Capitalisation, qui définit la durée d'une période.
Sur les types d'actifs autres que les obligations, dépôts, prêts et hypothèques, le même champ indique Date de fin. Le choix du champ que vous remplissez détermine l'ancrage de la grille de coupons :
- Date de début et Périodes. L'échéancier progresse à partir de la date de début.
- Date d'échéance et Périodes, sans date de début. Le début est calculé en comptant les périodes à rebours depuis l'échéance.
- Date d'échéance seule, avec Accumulation depuis la date du coupon activée. La grille fonctionne à rebours depuis l'échéance, ancrée sur le dernier coupon tombant à la date ou avant la date d'ouverture de la position. C'est la configuration pour une obligation achetée sur le marché secondaire dont vous ignorez la date d'émission : indiquez la date d'échéance et l'intervalle de coupon sans rien ajouter d'autre ; le premier coupon reçu sera complet. Désactivez
Accumulation depuis la date du couponpour que l'accumulation commence à la date d'achat avec un premier coupon au prorata. Une date d'échéance seule, sans taux ni périodes, suffit pour une obligation zéro coupon.
Une date d'échéance antérieure ou égale à la date de début est rejetée avec le message La date d'échéance doit être postérieure à la date de début et est ignorée plutôt que de bloquer l'obligation. Une position ouverte à la date d'échéance ou après celle-ci ne génère jamais d'intérêts.
Que représente le prix
Le prix affiché pour un actif à prix d'intérêt est toujours le prix pied de coupon inclus (dirty price) : la valeur de la position, intérêts courus depuis le dernier paiement inclus. Ce qui alimente la partie « prix propre » (clean price) dépend de l'activation des Prix du marché.
Si l'option est désactivée, le prix total provient de l'échéancier : principal plus intérêts courus, réinitialisé au principal à chaque versement. Il s'agit de la valeur de l'obligation détenue jusqu'à l'échéance, et non du prix sur le marché secondaire ; ce prix ne peut pas être modifié manuellement.
Avec Prix du marché activé, le prix propre est une cotation — issue d'un symbole d'obligation, de prix saisis manuellement, ou des deux — et l'échéancier ne fournit que les intérêts courus ajoutés. Il s'agit de la valeur de revente, utilisée pour suivre une obligation achetée sur le marché secondaire. Voir évaluer une obligation à partir d'une cotation de marché.
Coupons futurs et sélecteur de période
Les transactions à date future — coupons programmés ou règlement final saisi à l'avance — ne sont pas comptabilisées lorsque la période sélectionnée est Max, YTD, 1Y ou équivalent. Seule la période Détention les inclut. Ainsi, si une obligation affiche une position nulle ou un résultat inattendu juste après avoir saisi des transactions futures, vérifiez d'abord le sélecteur de période.
Le même levier permet de projeter l'échéancier : saisissez une plage future comme 2025 2030 dans le sélecteur de période, ou +6m dans la période de date du portefeuille, et le graphique inclura les paiements programmés. Voir explorer vos actifs basés sur les intérêts.
Évaluer une obligation à partir d'une cotation de marché
La section Prix du marché valorise une obligation selon sa valeur de marché plutôt que selon son échéancier. Activez la section dans l'éditeur d'intérêts, indiquez un symbole d'obligation ou saisissez les prix vous-même : cette cotation devient le prix propre de l'obligation ; l'échéancier fournit toujours les intérêts courus pour obtenir le prix final.
L'activation de cette section donne également aux prix stockés sur l'actif leur signification de cotations propres. Tant qu'elle est désactivée, les éditeurs de prix restent en lecture seule et les points stockés sont inactifs.
Non disponible pour les dépôts, prêts et hypothèques
Un accord avec une seule contrepartie n'étant coté par personne, un Dépôt, un Prêt ou une Hypothèque ne comporte pas de section Prix du marché. Un actif pour lequel cette option est déjà activée la conserve.
Correspondre à la convention de cotation de votre source
Deux options déterminent la lecture du chiffre brut, et l'alerte située en dessous détaille le calcul appliqué. Relire cette ligne est le moyen le plus rapide de confirmer que vous avez choisi la bonne combinaison.
Prix exprimé en % de la valeur nominale (% du prix initial pour les non-obligations) traite la cotation comme un pourcentage du pair, en la multipliant par ÷ 100 × valeur nominale. La plupart des cotations obligataires fonctionnent ainsi. Désactivez cette option si votre source fournit un prix absolu. Vérifiez la Valeur nominale : une obligation dont le prix est basé sur les intérêts commence à 100, mais une valeur nominale non définie compte pour 1, et face à cela, une cotation de 98,5 est valorisée à 0,985.
Prix exprimé avec intérêts courus indique que la cotation inclut déjà les intérêts courus ; le prix propre est donc dérivé en les soustrayant. Les cotations boursières sont presque toujours propres (excluant les intérêts) ; laissez cette option désactivée sauf indication contraire de votre source.
Accumulation depuis la date du coupon (Courir depuis le dernier paiement d'intérêts sur les non-obligations) calcule les intérêts à partir du dernier coupon du calendrier d'émission, ce qui est nécessaire pour une obligation cotée en bourse — le prix payé incluant les intérêts courus avant l'achat. Désactivée, l'accumulation commence à la date d'achat et le premier coupon est calculé au prorata.
Origine du prix propre
Obtenir les prix propres depuis le symbole de marché utilise le nom, le ticker ou l'ISIN d'une obligation. Lorsqu'un actif possède un ISIN valide, l'ouverture du sélecteur effectue une recherche par cet ISIN avant même que vous ne tapiez quoi que ce soit, de sorte que la cotation correspondante est généralement le premier résultat. La recherche propose uniquement des instruments obligataires, quel que soit le type propre de l'actif, car ces conventions de cotation supposent que les obligations à l'échelle de 1 à 100 sont cotées ainsi.
Une cotation absolue dans une autre devise est convertie dans la devise de l'actif. Une cotation exprimée en pourcentage du pair n'est pas un montant monétaire et n'est donc jamais convertie.
Prix propres manuels — ou Prix pied de coupon inclus manuels lorsque l'option d'accumulation est activée — accepte les points un par un, ou un tableau de dates et de prix collé. Ils suivent la même convention que le symbole ; pour une obligation cotée en pourcentage du pair, saisissez 98,5 et non 985.
Quel prix s'applique à une date donnée
La cotation la plus récente d'un symbole est prolongée au-delà de la fin de sa série ; un week-end, un jour férié ou un flux différé ne ramène donc pas l'obligation à son prix d'échéancier. Cela ne fonctionne jamais à rebours : avant la première date cotée, le prix est déterminé par l'échéancier.
Les prix que vous saisissez remplacent le symbole aux dates correspondantes. Un prix saisi après la cotation la plus récente du symbole reste également en vigueur par la suite, évitant qu'une correction ne soit annulée par la prochaine mise à jour.
Sans symbole, vos points constituent l'intégralité de la série : ils sont interpolés linéairement entre eux et prolongés après le dernier point.
Rendement à l'échéance
Le Rendement à l'échéance est le rendement annuel obtenu en achetant l'obligation au prix actuel et en la détenant jusqu'à l'échéance. Capitally le calcule sur le prix pied de coupon inclus par rapport aux coupons et remboursements de principal à venir, et l'exprime sous forme de taux annuel effectif — composé annuellement, quelle que soit la fréquence des coupons, ce qui permet de comparer des obligations aux rythmes de paiement différents.
Il reste vide lorsqu'il n'y a rien à calculer : échéancier perpétuel sans date d'échéance ni nombre de Périodes défini, obligation déjà arrivée à échéance, actif portant des conditions sur les deux côtés du solde, prix non positif, ou échéancier sur lequel le solveur ne peut converger. Les prix propres et pied de coupon inclus restent affichés dans tous ces cas.
Amortissement et paiement final
Ces fonctionnalités s'appliquent lorsque vous avez un nombre limité de périodes et des paiements d'intérêts réguliers. Pour une obligation, elles sont masquées — l'obligation étant un instrument de type "bullet", le principal est remboursé en une seule fois à l'échéance — et n'apparaissent que sur les actifs comportant déjà un échéancier d'amortissement.
Amortissement répartit le remboursement du capital sur la durée du prêt. Un amortissement « constant » signifie des remboursements de capital égaux à chaque période. Un amortissement « croissant » signifie des remboursements de capital plus élevés au fil du temps.
Note sur l'amortissement et les paiements
Si la somme des intérêts et de l'amortissement reste constante tout au long du prêt — ce qui est courant pour les prêts immobiliers — la composante d'amortissement est « croissante ». En revanche, un amortissement « constant » — où le remboursement du capital reste fixe — entraînera une diminution du montant total de vos paiements au fil du temps.
Paiement final indique quel pourcentage du capital est remboursé lors de la dernière période. Un paiement final de 50 % signifie que la moitié du capital est remboursée à l'échéance, le reste étant amorti sur la durée du prêt.
Options avancées
Convention de décompte des jours influe sur la façon dont les intérêts s'accumulent entre les dates de paiement. Le choix dépend de votre obligation spécifique :
- Réel/Réel compte le nombre exact de jours dans chaque période et chaque année. Les obligations du Trésor américain utilisent cette méthode.
- Réel/Réel (périodes égales) compte également les jours exacts, mais suppose que toutes les périodes d'une année sont de même durée. Cette méthode convient mieux aux obligations avec des calendriers de paiement irréguliers.
- 30E/360 considère chaque mois comme ayant 30 jours et chaque année 360 jours, indépendamment du calendrier réel. Cette convention est couramment utilisée pour les obligations européennes.
- Réel/360 compte les jours réels mais divise par 360 au lieu de 365/366.
En cas de doute, consultez le prospectus ou le document d'émission de votre obligation pour connaître la convention exacte utilisée.
Mêmes paramètres pour les soldes positifs et négatifs partage un ensemble de conditions entre les deux directions, comme décrit sous un seul ensemble de conditions, ou un par côté de solde.
La Valeur nominale — ou Prix initial pour tout ce qui n'est pas une obligation — est le prix par obligation, action ou unité de devise sur lequel l'échéancier est basé. Une obligation commence à 100 ; les hypothèques, prêts et comptes sur marge doivent utiliser 1.
La Date de début et la Date d'échéance apparaissent ici lorsque les conditions ne sont pas répliquées. La date de début prévaut sur le début des calculs d'intérêts, ce qui convient à un prêt hypothécaire ayant une date de début unique, même s'il est possible d'augmenter le capital emprunté par versements successifs.
Arrondir le prix unitaire est principalement utilisé avec les obligations, qui versent des intérêts sous forme de coupons à taux fixe. Votre paiement est alors calculé en multipliant le taux de coupon arrondi par le nombre d'unités que vous détenez.
Intérêts courus payés à l'achat
Les intérêts courus que vous payez au vendeur lors de l'achat d'une obligation en cours de période ne constituent pas des frais ; les inscrire dans le champ Frais surestimerait votre total de frais. Ils ne font pas partie du prix « pied de coupon » de l'obligation, et ce dernier doit rester exact pour les calculs de rendement. Voici trois façons de les comptabiliser, selon que la précision des frais ou le suivi des flux de trésorerie est prioritaire :
- Transaction
Autredistincte. Enregistrez les intérêts courus en tant que valeur négative dans une transactionAutresur l'actif ou sur le compte de trésorerie. C'est la méthode la plus simple, mais elle n'apparaît pas dans le suivi des flux de trésorerie. - L'intégrer dans le prix d'achat. Augmentez le prix d'
Achatà l'aide d'une formule dans le champPrix. Pour une valeur nominale de 100 000 achetée à 95,05 % plus 500 d'intérêts courus :(100000 * 0.9505 + 500) / 100000. Sur une obligation cotée en pourcentage du pair, vous pouvez changer l'unité du champ de prix en% de la valeur nominaleet saisir directement le pourcentage — voir ajout de transactions. - Correction des frais. Conservez les intérêts courus en tant que frais sur l'achat, puis ajoutez une transaction
Autrecorrective sur le compte de trésorerie avec des frais négatifs (ce qui les retire du total des frais) et une valeur négative (ce qui les maintient dans les rendements). Neutre pour les rendements, mais attendez-vous à des variations temporaires dans les indicateurs du portefeuille.
Ceci est une question distincte de Accumulation depuis la date du coupon sous évaluer une obligation à partir d'une cotation de marché, qui contrôle le point de départ de l'accumulation des intérêts plutôt que la manière dont le paiement d'achat est comptabilisé.
Taux dynamiques et substitutions
Utilisez des ajustements datés lorsqu'un taux d'intérêt, un calendrier de paiement, une méthode d'amortissement ou un nombre de périodes restantes change au cours de la durée de vie d'un actif. Chaque ajustement prend effet à sa date et s'applique jusqu'à ce qu'un autre ajustement le remplace ; un seul actif peut donc modéliser un prêt à taux variable, une obligation à taux progressif, un taux promotionnel ou une suspension de paiement.
Fonctionnement des substitutions
Cliquez sur « Ajouter un taux » pour créer une substitution qui prend effet à une date précise. Vous pouvez modifier n'importe quel paramètre : le taux d'intérêt, la fréquence de paiement, le calendrier d'amortissement, ou même le nombre de périodes restantes.
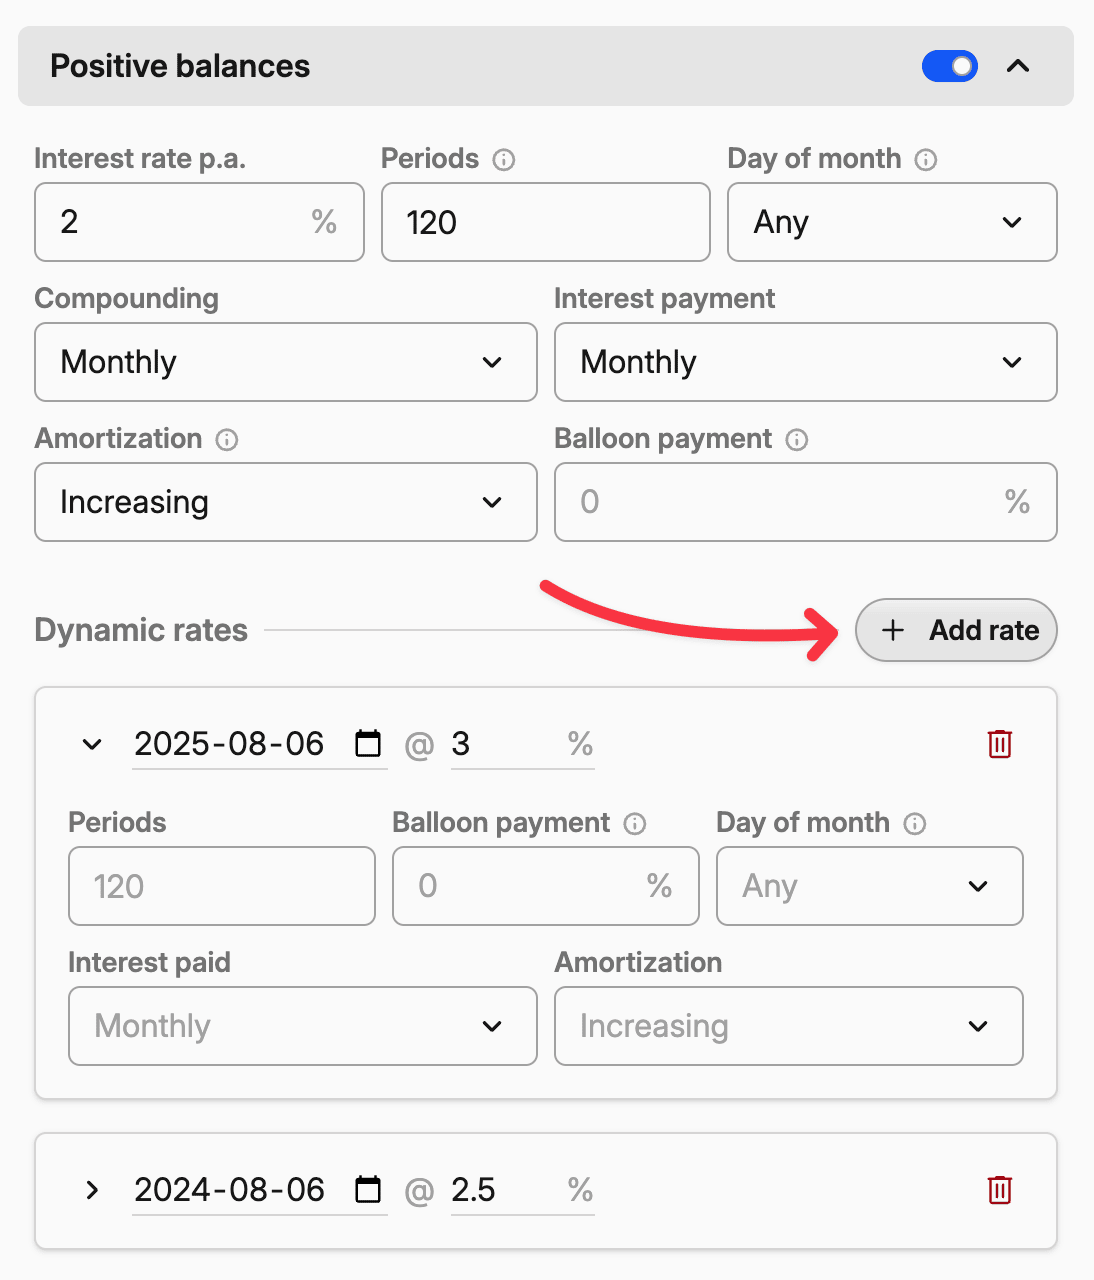
Le système applique les substitutions dans l'ordre chronologique. Si vous avez un taux de base de 4 % et ajoutez une substitution le faisant passer à 6 % à partir du 1er janvier, le taux bascule à 6 % à cette date et reste à ce niveau jusqu'à la substitution suivante (ou jusqu'à l'échéance de l'actif).
Modéliser les changements de taux
Hypothèques à taux variable : Votre prêt à taux variable démarre à 3,5 % et s'ajuste chaque année en fonction des taux du marché. Ajoutez des substitutions à chaque date d'ajustement avec les taux attendus.
Obligations à taux progressif : Certaines obligations d'entreprises débutent à 4 % sur les cinq premières années, puis passent à 6 % pour la durée restante. Ajoutez une substitution à la date de palier.
Taux promotionnels : Les cartes de crédit proposent souvent un taux introductif à 0 % qui passe à 22 % au bout de 12 mois. Modélisez cela avec une substitution à la date d'expiration de l'offre promotionnelle.
Les changements de taux peuvent également provenir d'un import. En mode avancé, Ajouter des paramètres d'intérêts transforme chaque ligne par changement de taux en un ajustement daté ; importer à nouveau le même fichier réécrit le changement pour ce côté du solde et cette date au lieu d'en ajouter un autre. Consultez Paramétrer la tarification basée sur les intérêts.
Périodes de suspension de remboursement
Il arrive que vous négociiez une pause de paiement ou une période de tolérance durant laquelle vous cessez temporairement de rembourser le capital, tandis que les intérêts continuent de courir.
Pour modéliser une suspension de remboursement, ajoutez une substitution qui passe l'amortissement en « Aucun » pendant la période concernée. Les intérêts continueront de se capitaliser, mais aucun capital ne sera remboursé. Ajoutez ensuite une autre substitution à la reprise des paiements normaux, en ajustant le nombre de périodes si nécessaire.
Par exemple, si vous avez une hypothèque sur 30 ans et prenez une pause de 6 mois en année 5, vous devrez ajouter :
- Substitution au début de la pause : passer l'amortissement en « Aucun »
- Substitution à la fin de la pause : remettre l'amortissement en « Régulier », prolonger les périodes de 6 mois
Modifier la durée du prêt
Le refinancement, les paiements anticipés et les modifications de prêt modifient tous la durée ; un ajustement permet de les modéliser précisément. Les Périodes comptent toujours la durée totale depuis la date de début ; définissez-les donc sur le nouveau total plutôt que sur ce qu'il reste à courir.
Si vous refinancez après 5 ans un prêt hypothécaire de 30 ans et souscrivez à une nouvelle durée de 30 ans, le prêt court désormais sur 35 ans depuis sa date de début initiale : ajoutez un ajustement à la date de refinancement fixant les périodes à 420 (les 60 périodes déjà payées plus les 360 nouvelles). À l'inverse, si des paiements supplémentaires raccourcissent le prêt de cinq ans, ajoutez un ajustement à cette date réduisant les périodes de 360 à 300.
Dépôts à terme et successifs
Les dépôts à terme bancaires qui sont renouvelés à l'échéance, à chaque fois pour une durée et un taux différents, ne correspondent pas à un nombre fixe de Périodes. Configurez l'actif comme perpétuel : créez un actif de type Dépôt ou Obligation avec une tarification basée sur les intérêts, laissez Périodes vide, réglez la Capitalisation sur un an (mensuelle si les fonds sont généralement réinvestis) et ajustez la fréquence de paiement des intérêts sur celle de la banque. Ajoutez un ajustement de taux pour chaque nouvelle période de dépôt à mesure que le taux change.
À chaque échéance, modifiez la transaction d'intérêts générée et saisissez l'amortissement complet, ce qui clôture la position, puis ajoutez un nouvel Achat pour le montant total reçu afin d'ouvrir la suivante. Un préréglage en mode avancé peut automatiser tout le cycle, y compris chaque changement de taux daté via Ajouter des paramètres d'intérêts — consultez Paramétrer la tarification basée sur les intérêts.
Les périodes peuvent également être ajustées par date, de sorte qu'une échelle dont les durées sont connues à l'avance peut conserver un nombre fixe de Périodes avec un ajustement à chaque renouvellement. La configuration perpétuelle est l'option la plus simple lorsque ni le taux ni la durée ne sont connus à l'avance.
Quoi qu'il en soit, Capitally projette l'échéancier : les paiements d'intérêts futurs et les flux de trésorerie apparaissent comme des transactions prévues une fois que vous déplacez la période de date. Lisez les résultats par période avec attention, car les versements d'intérêts obtiennent leurs propres lots — lire les rendements sur les obligations et les dépôts explique l'impact sur les rendements des lots.
Planification de scénarios
Les taux d'intérêt ne servent pas uniquement à modéliser la réalité — ce sont aussi de puissants outils de planification financière :
Analyse de choc de taux : Ajoutez des substitutions avec des taux d'intérêt plus élevés pour observer comment une hausse des taux affecterait la valeur de votre portefeuille.
Stratégies de remboursement anticipé : Modélisez l'effet de remboursements en capital supplémentaires en ajoutant des transactions de vente, ou des substitutions réduisant le nombre de périodes restantes.
Décisions de refinancement : Comparez votre prêt actuel avec des options de refinancement potentielles en configurant différents scénarios de substitution.
Soigner les détails
Les calculs d'intérêts sont précis, mais sans droit à l'erreur. Une petite inexactitude dans les taux dynamiques ou la fréquence de capitalisation peut fausser l'ensemble de la valeur de votre portefeuille.
Commencez par la documentation officielle de l'actif. Les prospectus d'obligations détaillent précisément le mode de calcul des intérêts. Les contrats de prêt précisent les échéanciers et les mécanismes d'ajustement des taux.
Dans la mesure du possible, vérifiez votre configuration en la confrontant à un paiement connu. Si vous savez que votre mensualité d'hypothèque doit être de 1 847,33 $ (soit environ 1 700 €), configurez les paramètres d'intérêt et vérifiez que Capitally affiche bien ce montant.
Réconcilier les transactions d'intérêts
Une fois que vous importez ou saisissez des transactions d'intérêts réelles, Capitally les détecte automatiquement et ne génère pas de paiements automatiques pour ces dates. Ces transactions importées constituent votre source de référence à des fins fiscales.