Los activos que generan intereses, como bonos, préstamos e hipotecas, no se quedan parados en tu cartera sin hacer nada. Trabajan para ti, generando ingresos mediante pagos de intereses y devoluciones de capital a lo largo del tiempo. En lugar de registrar cada pago manualmente, Capitally puede calcular estos flujos de caja de forma automática según las condiciones que establezcas.
Puedes usar esta función no solo para modelar activos que ya tienes en cartera, sino también para estimar cómo posibles cambios de tipos podrían afectar a tus inversiones, o para comparar diferentes estructuras de préstamo antes de tomar decisiones financieras.
Cuándo usar los precios basados en intereses
Usa este método de precios cuando tengas activos que pagan intereses de forma periódica o cuando debas dinero que acumula cargos por intereses. Esto incluye:
Bonos del Estado y bonos corporativos que pagan cupones de forma periódica
Préstamos bancarios e hipotecas en los que eres el prestatario y pagas intereses
Préstamos entre particulares (peer-to-peer) en los que eres el prestamista que recibe pagos o el prestatario
Depósitos a plazo fijo que capitalizan intereses a lo largo del tiempo
Líneas de crédito y descubiertos que cobran intereses sobre saldos negativos
La clave está en que el valor del activo cambia de forma predecible en función de los cálculos de intereses, y no por las fluctuaciones del mercado.
Ejemplo de hipoteca
Así se configura una hipoteca típica a tipo fijo a 30 años:
Ajuste | Valor | Notas |
|---|---|---|
Mismos parámetros para saldos positivos y negativos | Activado | Una sección de «Parámetros del préstamo» cubre la totalidad del préstamo |
Tasa de interés anual | 6,0 | Tu tasa anual |
Capitalización | Mensual | Estándar para hipotecas |
Pago de intereses | Mensual | Cuándo realizas los pagos |
Periodos | 360 | 30 años × 12 meses, o especifica una fecha de vencimiento |
Amortización | Creciente | Amortización hipotecaria estándar |
Precio inicial | 1 | Precio por unidad de moneda |
Para hipotecas a tipo variable, añade ajustes de tasa en cada fecha de revisión. Consulta Seguimiento de hipoteca para ver las instrucciones completas de configuración.
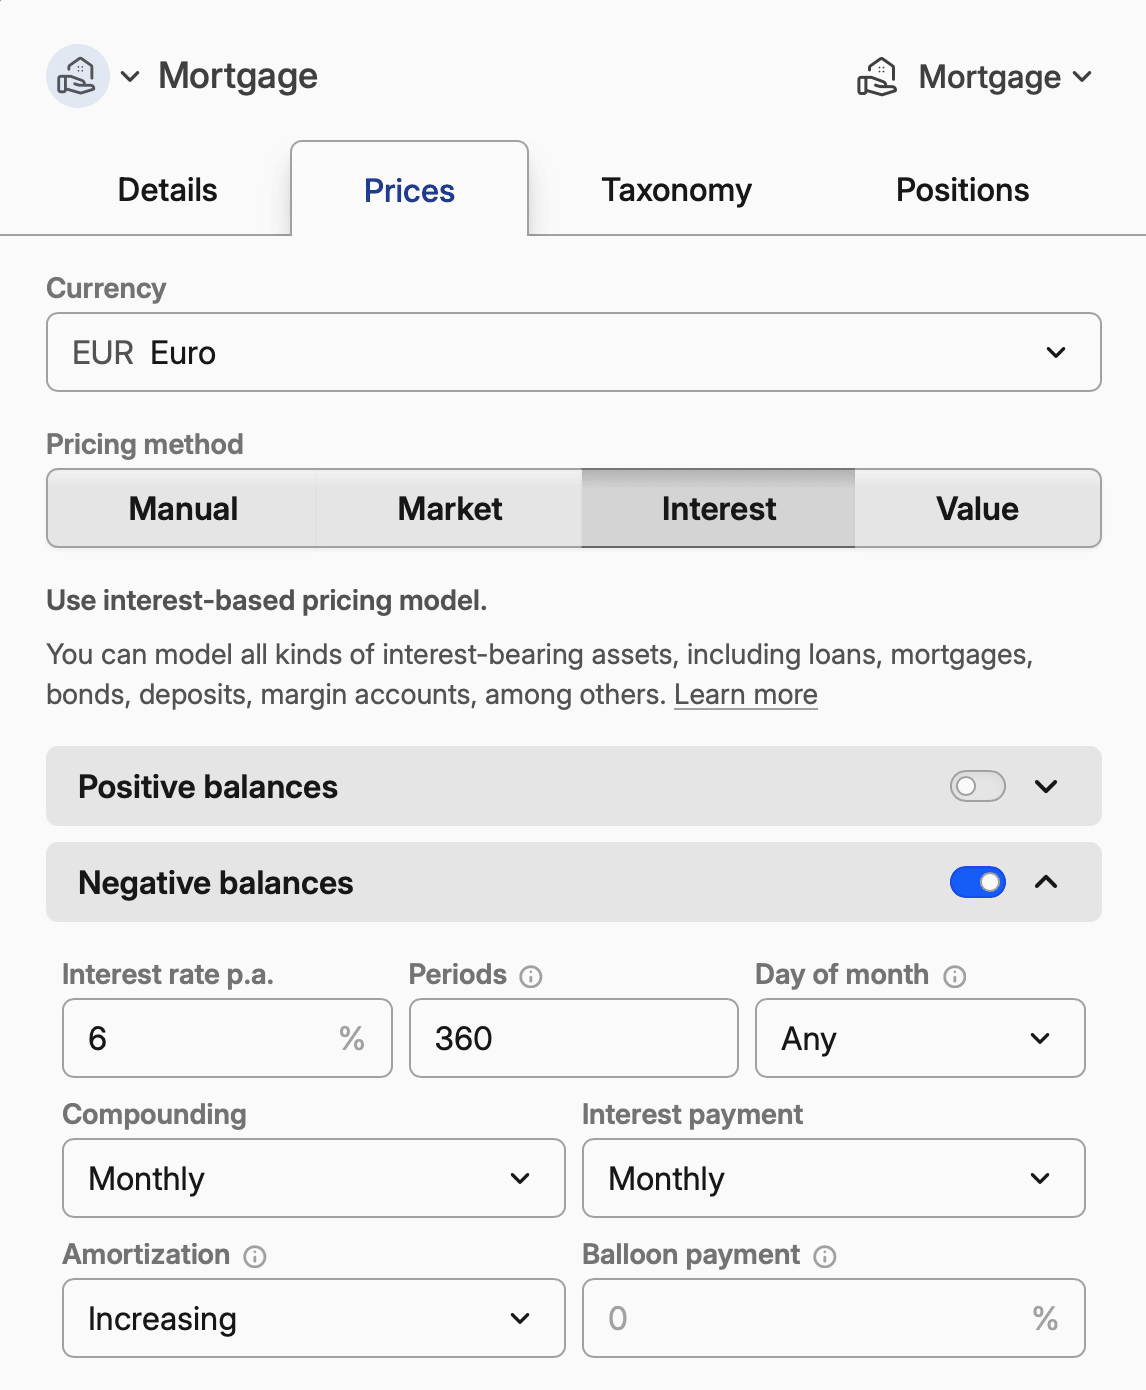
Un conjunto de términos, o uno por cada lado del saldo
Un activo con precio basado en intereses puede tener términos distintos para un saldo positivo y para uno negativo. La opción «Mismos parámetros para saldos positivos y negativos», dentro de «Opciones avanzadas», replica un mismo conjunto para ambos, de modo que el saldo se valora de la misma forma independientemente de su signo; el dinero prestado y el dinero adeudado son el mismo acuerdo visto desde perspectivas opuestas. Los bonos, préstamos e hipotecas vienen activados por defecto; los depósitos, no.
Cuando está activada, el editor muestra una sección con el nombre del instrumento: «Parámetros del bono», «Parámetros del préstamo» para un préstamo o hipoteca, o «Parámetros de interés» para cualquier otro caso.
Desactívala cuando las dos direcciones sean realmente distintas. Una cuenta corriente puede generar un 0,5 % de intereses sobre un saldo acreedor y cobrar un 15 % por un descubierto, con su propia capitalización en cada lado; en este caso, se mostrarán tanto «Saldos positivos» como «Saldos negativos», cada uno con su propio conjunto completo de términos.
La réplica requiere que ambos lados compartan un único conjunto de términos, por lo que, mientras ambos lados estén configurados, la opción no estará disponible. Desactiva primero uno de los lados y tú decides qué términos permanecen en lugar de que el sistema descarte uno automáticamente.
Un préstamo concedido se sitúa en un saldo positivo
Un «Préstamo» o «Hipoteca» sitúa sus términos en el lado negativo, lo cual es correcto para el dinero que has pedido prestado. Si prestas dinero, la posición pasa a ser positiva, por lo que los términos no replicados no valoran nada: no se devengan intereses, no se generan pagos y no existe fecha de pago final. Si un préstamo que has concedido no muestra nada, comprueba si la opción «Mismos parámetros para saldos positivos y negativos» está activada.
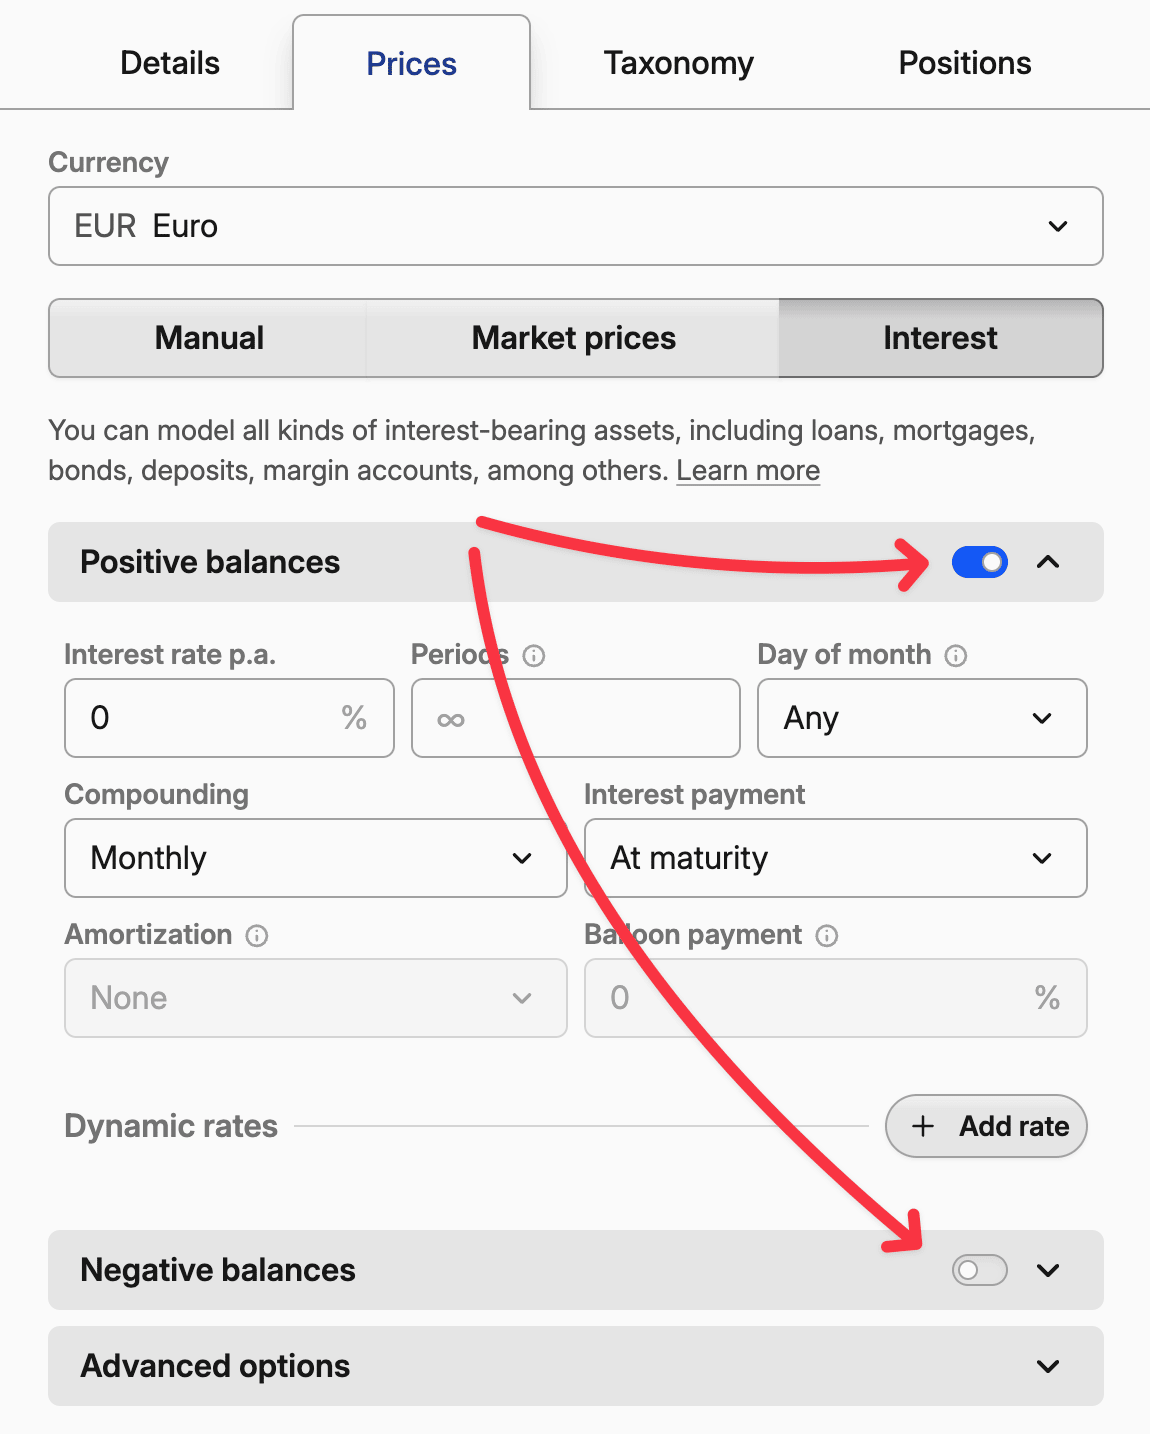
Configuración básica de intereses
Tasa de interés anual es tu tipo de interés anual. Para un bono al 3,5 %, introduce 3,5. Para una hipoteca al 6,2 %, introduce 6,2.
Capitalización determina con qué frecuencia se añaden los intereses a tu saldo. La capitalización diaria significa que los intereses generan más intereses cada día. La mensual espera hasta el fin de mes. La mayoría de los bonos capitalizan de forma semestral, mientras que las cuentas de ahorro suelen hacerlo diariamente.
Pago de intereses controla cuándo recibes (o pagas) realmente los intereses. «Al vencimiento» significa que todos los intereses se abonan cuando el activo vence, algo habitual en los bonos cupón cero. Los pagos mensuales son típicos en hipotecas y en muchos bonos corporativos.
Periodos limita la duración de los cálculos de intereses. Una hipoteca a 30 años tiene 360 periodos mensuales. Un bono a 10 años tiene 20 periodos semestrales. Déjalo vacío para un activo perpetuo, como una cuenta corriente, o establece una «Fecha de vencimiento» para que esta finalice el calendario.
Día del mes establece el día del mes en que se capitaliza el interés y se realizan los pagos. Si se deja vacío, las fechas se calculan a partir del día de apertura.
Reinvertir los intereses
Los intereses generados por los precios basados en intereses se pagan, no se capitalizan en la posición. Cada pago se crea como una operación de flujo de caja: llega a la cuenta de efectivo cuando el control efectivo está activado y solo aparece en Ingresos cuando está desactivado. El Saldo y el Valor de mercado del activo no lo absorben, por lo que una cuenta de ahorro modelada de esta manera se desvía cada vez más de su saldo real cuanto más tiempo transcurra.
Para capitalizarlos, edita el activo, abre la pestaña Posiciones y establece Gestión automática de dividendos en Reinvertir fracciones. A pesar del nombre, este ajuste regula tanto los intereses como los dividendos; es el detalle que nadie imagina. Con esta opción activada, cada pago de intereses se reinvierte automáticamente, y el Saldo y el Valor de mercado siguen a la cuenta real.
Déjalo desactivado cuando importes los pagos de intereses reales del banco. Esas operaciones importadas se convierten en la fuente de información fiable, tal y como se describe en conciliar operaciones de intereses.
Vencimiento, pagos futuros y qué significa el precio
La «Fecha de vencimiento» finaliza el calendario: se reembolsa el capital restante y dejan de devengarse intereses sobre el mismo. Establecerla es opcional; dada una «Fecha de inicio» y un número de «Periodos», el vencimiento se calcula como: fecha de inicio + (periodos × intervalo de capitalización). Así, un bono que comienza en octubre de 2025 con 2 periodos anuales vence en octubre de 2027. Si el vencimiento calculado no es correcto, uno de los datos introducidos es erróneo, generalmente la «Capitalización», que determina la duración de un periodo.
En otros tipos de activos distintos a bonos, depósitos, préstamos e hipotecas, el mismo campo aparece como «Fecha de finalización». El dato que elijas rellenar determinará cómo se ancla la cuadrícula de cupones:
- Fecha de inicio y periodos. El calendario avanza desde la fecha de inicio.
- Fecha de vencimiento y periodos, sin fecha de inicio. El inicio se calcula contando los periodos hacia atrás desde el vencimiento.
- Fecha de vencimiento solamente, con «Devengar desde la fecha del cupón» activado. La cuadrícula retrocede desde el vencimiento, anclándose en el último cupón que cae en o antes de la fecha en que abriste la posición. Esta es la configuración para un bono comprado en el mercado secundario cuya fecha de emisión desconoces: introduce solo la fecha de vencimiento y el intervalo del cupón; el primer cupón que recibas será completo. Desactiva «Devengar desde la fecha del cupón» y el devengo comenzará en la fecha de compra, con un primer cupón prorrateado. Una fecha de vencimiento por sí sola, sin tasa ni periodos, es todo lo que necesita un bono cupón cero.
Una fecha de vencimiento que no sea posterior a la fecha de inicio será rechazada con el mensaje «La fecha de vencimiento debe ser posterior a la fecha de inicio» y será ignorada en lugar de bloquear el bono. Una posición abierta en la fecha de vencimiento o después de ella nunca devenga intereses.
Qué representa el precio
El precio mostrado para un activo basado en intereses es siempre el precio sucio (dirty price), es decir, el valor de la posición incluyendo los intereses devengados desde el último pago. Lo que compone la parte limpia (clean price) depende de si «Precios de mercado» está activado.
Con esta opción desactivada, todo el precio proviene del calendario: el principal más los intereses devengados, reiniciándose al principal en cada pago. Ese es el valor del bono si se mantiene hasta el vencimiento, no lo que obtendría en el mercado secundario, y el precio no puede editarse manualmente.
Con «Precios de mercado» activado, el precio limpio es una cotización —proveniente de un símbolo de bono, de precios que tú introduzcas, o de ambos— y el calendario solo aporta el devengo sumado. Ese es el valor de reventa y es contra el que debe realizarse el seguimiento de un bono comprado en el mercado secundario. Consulta valorar un bono a partir de una cotización de mercado.
Cupones futuros y el selector de periodos
Las operaciones con fecha futura —cupones programados o el pago final que introdujiste con antelación— no se contabilizan cuando el periodo seleccionado es Máx, YTD, 1Y o similares. Solo el periodo Mantener los incluye. Por tanto, cuando un bono muestra una posición cero o un resultado inesperado justo después de introducir operaciones futuras, revisa primero el selector de periodos.
El mismo mecanismo proyecta el calendario hacia adelante: escribe un rango futuro, como 2025 2030, en el selector de periodos, o +6m en el periodo de fecha de la cartera, y el gráfico incluirá los pagos programados. Consulta explorar tus activos basados en intereses.
Valorar un bono a partir de una cotización de mercado
La sección «Precios de mercado» valora un bono según lo que el mercado indica que vale, en lugar de hacerlo según su propio calendario. Activa la sección en el editor de intereses, selecciona un símbolo de bono o introduce los precios tú mismo, y esa cotización se convertirá en el precio limpio del bono; el calendario seguirá suministrando los intereses devengados que lo convierten en el precio que ves.
Activar esta sección también dota de significado a los precios guardados en el activo como cotizaciones limpias. Mientras no esté activada, los editores de precio permanecen en modo de solo lectura y cualquier dato guardado no tendrá efecto.
No disponible para depósitos, préstamos e hipotecas
Un acuerdo con una única contraparte no cotiza en ningún mercado, por lo que un «Depósito», «Préstamo» o «Hipoteca» no tiene sección de «Precios de mercado». Un activo que ya la tenga activada la conservará.
Adaptarse a la convención de cotización de tu fuente
Dos selectores indican cómo interpretar el número bruto y la alerta inferior detalla la aritmética que generan. Leer esa línea es la forma más rápida de confirmar que la configuración es correcta.
Precio expresado como % del valor nominal (o «% del precio inicial» en activos no sujetos a bonos) trata la cotización como un porcentaje del valor a la par, escalándolo mediante: ÷ 100 × valor nominal. La mayoría de las cotizaciones de bonos funcionan así. Déjalo desactivado si tu fuente informa un precio absoluto. Comprueba el «Valor nominal»: un bono configurado con precio de interés comienza en 100, pero si no se define el valor nominal, cuenta como 1, por lo que una cotización de 98,5 se valoraría en 0,985.
Precio expresado con devengo indica que la cotización ya incluye los intereses devengados, por lo que el precio limpio se deriva restándolos. Las cotizaciones de los mercados casi siempre son «limpias», así que déjalo desactivado a menos que tu fuente indique lo contrario.
Devengar desde la fecha del cupón (o «Acumular desde el último pago de intereses» en activos no sujetos a bonos) devenga desde el último cupón del calendario de emisión, que es lo que requiere un bono cotizado en mercado: el precio que pagaste incluía los intereses devengados hasta ese momento. Con esta opción desactivada, el devengo comienza en la fecha de compra y el primer cupón se prorratea.
De dónde proviene el precio limpio
La opción Obtener precios limpios del símbolo de mercado utiliza el nombre, el ticker o el ISIN de un bono. Cuando el activo cuenta con un ISIN válido, al abrir el selector se busca automáticamente por dicho ISIN antes incluso de que empieces a escribir, por lo que la cotización coincidente suele aparecer como primer resultado. La búsqueda solo ofrece instrumentos de renta fija, sea cual sea el tipo del activo, ya que estas convenciones de cotización asumen la escala de 1 a 100 en la que se cotizan los bonos.
Una cotización absoluta en otra divisa se convierte a la divisa del activo. Una cotización leída como porcentaje del nominal no es una cantidad monetaria en sí misma, por lo que nunca se convierte.
«Precios limpios manuales» —o «Precios sucios manuales» si el selector de devengo está activo— permite introducir puntos uno a uno o mediante una tabla pegada de fechas y precios. Son cotizaciones con la misma convención que el símbolo, por lo que un bono cotizado como porcentaje del nominal aceptará 98,5, no 985.
Qué precio se aplica en una fecha determinada
La cotización más reciente de un símbolo se traslada al futuro más allá del fin de su serie, de modo que un fin de semana, un festivo o un retraso en los datos no hace que el bono vuelva a su precio de calendario. Nunca retrocede: antes de la primera fecha cotizada, el bono se valora según el calendario.
Los precios que tú introduzcas prevalecen sobre el símbolo en sus fechas correspondientes. Uno introducido después de la cotización más reciente del símbolo también permanece vigente después de esta, por lo que una corrección no se deshará con la siguiente cotización que llegue.
Sin un símbolo de respaldo, tus puntos constituyen toda la serie: se interpolan linealmente entre sí y se trasladan al futuro tras el último punto.
Rendimiento al vencimiento
El «Rendimiento al vencimiento» (Yield to Maturity) es la rentabilidad anual que obtendrías al comprar el bono al precio actual y mantenerlo hasta su vencimiento. Capitally lo calcula sobre el precio sucio frente a los cupones y reembolsos de principal pendientes, y lo informa como una tasa anual efectiva (compuesta anualmente, independientemente de la frecuencia del cupón), lo que permite comparar bonos con distintos intervalos de pago.
Se deja en blanco cuando no hay nada que calcular: un calendario perpetuo sin fecha de vencimiento ni recuento de «Periodos» finito, un bono que ya ha vencido, un activo con términos en ambos lados del saldo, un precio no positivo, o un calendario en el que el calculador no converge. Los precios limpios y sucios siguen mostrándose en todos estos casos.
Amortización y pago final
Estas funcionalidades se aplican cuando tienes un número limitado de periodos y pagos de intereses regulares. En los bonos están ocultas, ya que son instrumentos de tipo «bullet» y el principal se devuelve de una vez al vencimiento; reaparecen solo en activos que ya tienen un calendario de amortización.
Amortización distribuye la devolución del capital a lo largo de la vida del préstamo. La amortización «uniforme» supone cuotas de capital iguales en cada período. La «creciente» implica cuotas de capital mayores con el tiempo.
Nota sobre amortización y pagos
Si la suma de los pagos de intereses y amortización se mantiene constante a lo largo de la vida del préstamo —lo que es habitual en las hipotecas—, el componente de amortización es «creciente». En cambio, un esquema de amortización «uniforme» —donde la cuota de capital es fija— hará que el importe total de los pagos disminuya con el tiempo.
Pago final especifica qué porcentaje del capital se abona en el último período. Un pago final del 50 % significa que la mitad del capital se liquida al vencimiento, y el resto se amortiza a lo largo de la vida del préstamo.
Opciones avanzadas
Convención de cómputo de días afecta a cómo se acumulan los intereses entre fechas de pago. La elección depende de tu bono en concreto:
- Actual/Actual cuenta el número exacto de días de cada período y año. Los bonos del Tesoro de EE. UU. utilizan este método.
- Actual/Actual (Períodos iguales) también cuenta los días exactos, pero asume que todos los períodos dentro de un año tienen la misma duración. Funciona mejor para bonos con calendarios de pago irregulares.
- 30E/360 trata cada mes como si tuviera 30 días y cada año como si tuviera 360, independientemente del calendario real. Es el método habitual en los bonos europeos.
- Actual/360 cuenta los días reales pero divide entre 360 en lugar de 365/366.
En caso de duda, consulta el folleto informativo o el documento de emisión de tu bono para conocer la convención exacta utilizada.
Mismos parámetros para saldos positivos y negativos comparte un conjunto de términos en ambas direcciones, tal como se describe en un conjunto de términos, o uno por cada lado del saldo.
Valor nominal —o Precio inicial en cualquier activo que no sea un bono— es el precio por bono, acción o unidad de divisa sobre el cual se escribe el calendario. Un bono comienza en 100; las hipotecas, préstamos y cuentas de margen deben utilizar 1.
La «Fecha de inicio» y la «Fecha de vencimiento» aparecen aquí siempre que los términos no estén replicados. La fecha de inicio prevalece sobre cuándo comienzan los cálculos de intereses, lo que se ajusta a una hipoteca con una única fecha de inicio, aunque puedas incrementar el capital prestado mediante la entrega de tramos.
Redondear el precio por acción se utiliza principalmente con bonos, que pagan intereses mediante cupones a un tipo fijo. El pago se calcula entonces multiplicando el tipo de cupón redondeado por el número de unidades que tienes en cartera.
Intereses devengados pagados en la compra
Los intereses devengados que pagas al vendedor al comprar un bono a mitad del periodo no son una comisión, y incluirlos en el campo Comisión sobreestima el total de tus comisiones. Tampoco forman parte del precio limpio del bono, y este debe permanecer exacto para los cálculos de rentabilidad. Hay tres formas de contabilizarlo, dependiendo de si te importa más la exactitud de las comisiones o el seguimiento del flujo de caja:
- Operación
Otroindependiente. Registra los intereses devengados como un valor negativo en una operación de tipoOtroen el activo o en la cuenta de efectivo. Es la forma más sencilla, pero no aparece en el control de flujo de caja. - Incorporarlo al precio de compra. Aumenta el precio de «Compra» con una fórmula en el campo «Precio». Para un valor nominal de 100.000 comprado a 95,05 % más 500 de intereses devengados:
(100000 * 0,9505 + 500) / 100000. En un bono cotizado como porcentaje del nominal, puedes cambiar la unidad del campo de precio a «% del valor nominal» e introducir el porcentaje directamente; consulta añadir transacciones. - Corrección de comisión. Mantén los intereses devengados como una comisión en la
Compray, a continuación, añade una operación correctivaOtroen la cuenta de efectivo con una comisión negativa, lo cual la elimina del total de comisiones, y un valor negativo, lo que lo mantiene en la rentabilidad. Es neutro para la rentabilidad, pero espera movimientos temporales en las métricas de la cartera.
Esta es una cuestión distinta a «Devengar desde la fecha del cupón» en valorar un bono a partir de una cotización de mercado, que controla dónde comienza el devengo de intereses y no cómo se contabiliza el pago de la compra.
Tasas dinámicas y ajustes manuales
Utiliza los ajustes con fecha cuando cambie el tipo de interés, el calendario de pagos, el método de amortización o el número de periodos restantes durante la vida de un activo. Cada ajuste entra en vigor en su fecha correspondiente y se mantiene hasta que otro ajuste lo sustituya, lo que permite modelar desde un préstamo con tipos variables, un bono «step-up», un tipo promocional o una carencia en los pagos.
Cómo funcionan los ajustes manuales
Haz clic en «Añadir tasa» para crear un ajuste que entre en vigor en una fecha concreta. Puedes modificar cualquier parámetro: el tipo de interés, la frecuencia de pago, el plan de amortización o incluso el número de períodos restantes.
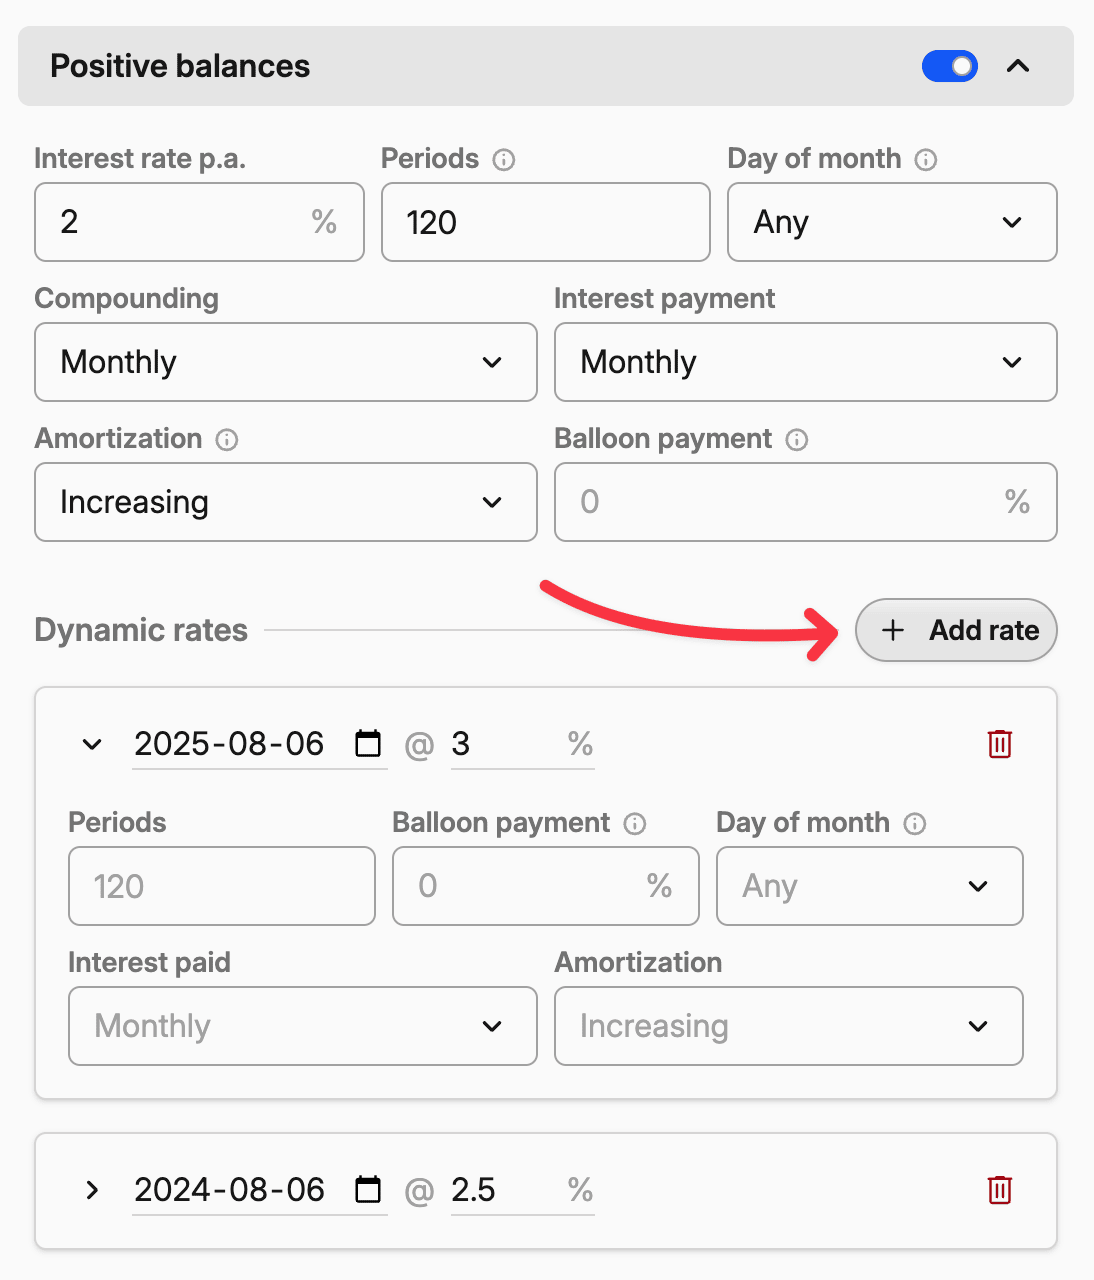
El sistema aplica los ajustes en orden cronológico. Si tienes una tasa base del 4 % y añades un ajuste que la sube al 6 % a partir del 1 de enero, el tipo sube al 6 % en esa fecha y se mantiene así hasta el siguiente ajuste (o hasta que venza el activo).
Modelar cambios de tipo de interés
Hipotecas a tipo variable: Tu hipoteca variable comienza al 3,5 % y se ajusta anualmente según los tipos de mercado. Añade ajustes para cada fecha de revisión con los tipos que esperas.
Bonos escalonados: Los bonos corporativos a veces comienzan al 4 % durante los primeros cinco años y luego suben al 6 % por el resto del plazo. Añade un ajuste en la fecha del escalón.
Tipos promocionales: Las tarjetas de crédito suelen ofrecer tipos del 0 % durante el período introductorio, que luego saltan al 22 % pasados 12 meses. Modela esto con un ajuste en la fecha de expiración de la promoción.
Los cambios de tipos también pueden provenir de una importación. En el modo avanzado, Añadir parámetros de interés convierte cada fila por cambio de tipo en un ajuste con fecha; si vuelves a importar el mismo archivo, se sobrescribe el cambio para ese saldo y fecha en lugar de añadir uno nuevo. Consulta Configuración de la valoración basada en intereses.
Períodos de carencia de deuda
A veces se negocian períodos de carencia en los que temporalmente se dejan de realizar pagos de capital, pero los intereses siguen acumulándose.
Para modelar un período de carencia, añade un ajuste que cambie la amortización a «Ninguna» durante ese período. Los intereses seguirán capitalizándose, pero no se amortizará capital. Añade otro ajuste cuando se reanuden los pagos normales, ajustando el número de períodos si es necesario.
Por ejemplo, si tienes una hipoteca a 30 años y solicitas una carencia de 6 meses en el año 5, añadirías:
- Ajuste al inicio de la carencia: cambiar la amortización a «Ninguna»
- Ajuste al final de la carencia: devolver la amortización a «Uniforme» y ampliar los períodos en 6 meses
Cambiar la duración del préstamo
Las refinanciaciones, pagos adicionales y modificaciones de préstamos cambian el plazo, y una sobrescritura los modela con precisión. El campo Periodos siempre cuenta la duración total desde la fecha de inicio, así que establécelo en el nuevo total en lugar de en lo que queda por transcurrir.
Si refinancias tras 5 años de una hipoteca a 30 años y firmas un nuevo plazo de 30 años, el préstamo tiene ahora una duración de 35 años desde su fecha de inicio original: añade una sobrescritura en la fecha de refinanciación configurando los periodos a 420 (los 60 periodos ya pagados más 360 nuevos). Por el contrario, si los pagos adicionales acortan el préstamo en cinco años, añade una sobrescritura en esa fecha reduciendo los periodos de 360 a 300.
Depósitos renovables y encadenados
Los depósitos bancarios a plazo fijo que se renuevan al vencimiento, cada vez por un plazo y tipo diferentes, no encajan en un recuento de Periodos fijo. Configura el activo como perpetuo: crea un activo de tipo Depósito o Bono con precios basados en intereses, deja el campo Periodos vacío, establece Capitalización en un año —o mensual si los fondos se reinvierten habitualmente— y configura la frecuencia de pago de intereses para que coincida con la del banco. Añade una sobrescritura del tipo de interés para cada nuevo periodo de depósito a medida que este cambie.
En cada vencimiento, edita la transacción de intereses generada e introduce la amortización completa, lo que cerrará la posición, y añade una nueva operación de Compra por el importe total recibido para abrir la siguiente. Una plantilla en modo avanzado puede automatizar todo el ciclo, incluyendo cada cambio de tipo con fecha mediante Añadir parámetros de interés; consulta Configuración de la valoración basada en intereses.
Los periodos también pueden sobrescribirse por fecha, por lo que una escalera de tipos cuyos plazos se conocen de antemano puede mantener un recuento de Periodos fijo con una sobrescritura en cada renovación. La configuración perpetua es la opción más sencilla cuando no se conocen de antemano ni el tipo ni el plazo.
De cualquier modo, Capitally proyecta el calendario hacia adelante: los pagos de intereses futuros y los flujos de caja aparecen como operaciones previstas una vez que mueves el periodo de fecha hacia adelante. Lee con atención los resultados por periodo, ya que los pagos de intereses obtienen sus propios lotes; leer la rentabilidad de bonos y depósitos explica qué efecto tiene eso en la rentabilidad de los lotes.
Planificación de escenarios
Los tipos de interés no sirven solo para modelar la realidad, sino que también son herramientas muy útiles para la planificación financiera:
Análisis de subida de tipos: Añade ajustes con tipos de interés más altos para ver cómo una subida de tipos afectaría al valor de tu cartera.
Estrategias de amortización anticipada: Modela el efecto de realizar pagos adicionales de capital añadiendo operaciones de venta, o ajustes que reduzcan los períodos restantes.
Decisiones de refinanciación: Compara tu préstamo actual con posibles opciones de refinanciación configurando distintos escenarios de ajuste.
Afinar los detalles
Los cálculos de intereses son precisos pero no perdonan errores. Un pequeño fallo en las tasas dinámicas o en la frecuencia de capitalización puede distorsionar el valor total de tu cartera.
Comienza con la documentación oficial del activo. Los folletos de emisión de bonos especifican exactamente cómo se calculan los intereses. Los contratos de préstamo detallan los calendarios de pago y los mecanismos de revisión de tipos.
Siempre que sea posible, verifica tu configuración comparándola con un pago conocido. Si sabes que tu cuota hipotecaria debería ser 1.847,33 $ (unos 1.700 €), configura los parámetros de interés y comprueba que Capitally coincide con ese importe.
Conciliar las operaciones de intereses
Una vez que importes o añadas operaciones de intereses reales, Capitally las detectará automáticamente y omitirá la creación de pagos automáticos para esas fechas. Estas operaciones importadas deben ser tu fuente de verdad a efectos fiscales.