Un portafoglio ben organizzato ti permette di vedere tutto ciò che conta a colpo d'occhio e di navigarlo con facilità. Ci sono diversi modi per farlo, e li analizzeremo uno per uno.
Non preoccuparti di trovare la struttura perfetta prima di importare i dati. Puoi apportare modifiche e aggiustamenti nel tempo. Tuttavia, è meglio importare le transazioni nei conti fin dall'inizio. Se utilizzi le importazioni broker integrate, i conti verranno creati automaticamente.
Ogni elemento in questo articolo — asset, conti, cartelle conti, tassonomie e tag — risiede all'interno di un unico progetto, e la struttura consigliata consiste nel mantenere tutto all'interno di un solo progetto. Nulla viene condiviso tra i progetti, quindi un secondo progetto inizia vuoto e nessun report può includerli entrambi.
Organizzare in blocco o uno per uno
Tutte le proprietà menzionate in questo articolo possono essere impostate durante la creazione o la modifica di un conto, di un asset o di una transazione. Puoi anche modificarle in blocco selezionando più righe nella tabella appropriata e applicando la modifica a tutti gli oggetti contemporaneamente.
Asset
Come nella vita reale, puoi avere lo stesso asset in più conti. Ad esempio, potresti avere dollari statunitensi nel tuo conto bancario e anche in ciascuno dei tuoi conti titoli. Lo stesso vale per azioni ed ETF.
Per questo motivo è preferibile utilizzare lo stesso asset su più conti ogni volta che è possibile. Cerca di usare un asset predefinito (uno che puoi trovare nel nostro database tramite ricerca) invece di crearne di personalizzati.
In questo modo, indipendentemente da dove si trova l'asset, avrà la stessa cronologia dei prezzi, gli stessi tag e le stesse tassonomie. Aprendo l'asset, potrai inoltre vedere tutte le tue posizioni su tutti i conti.
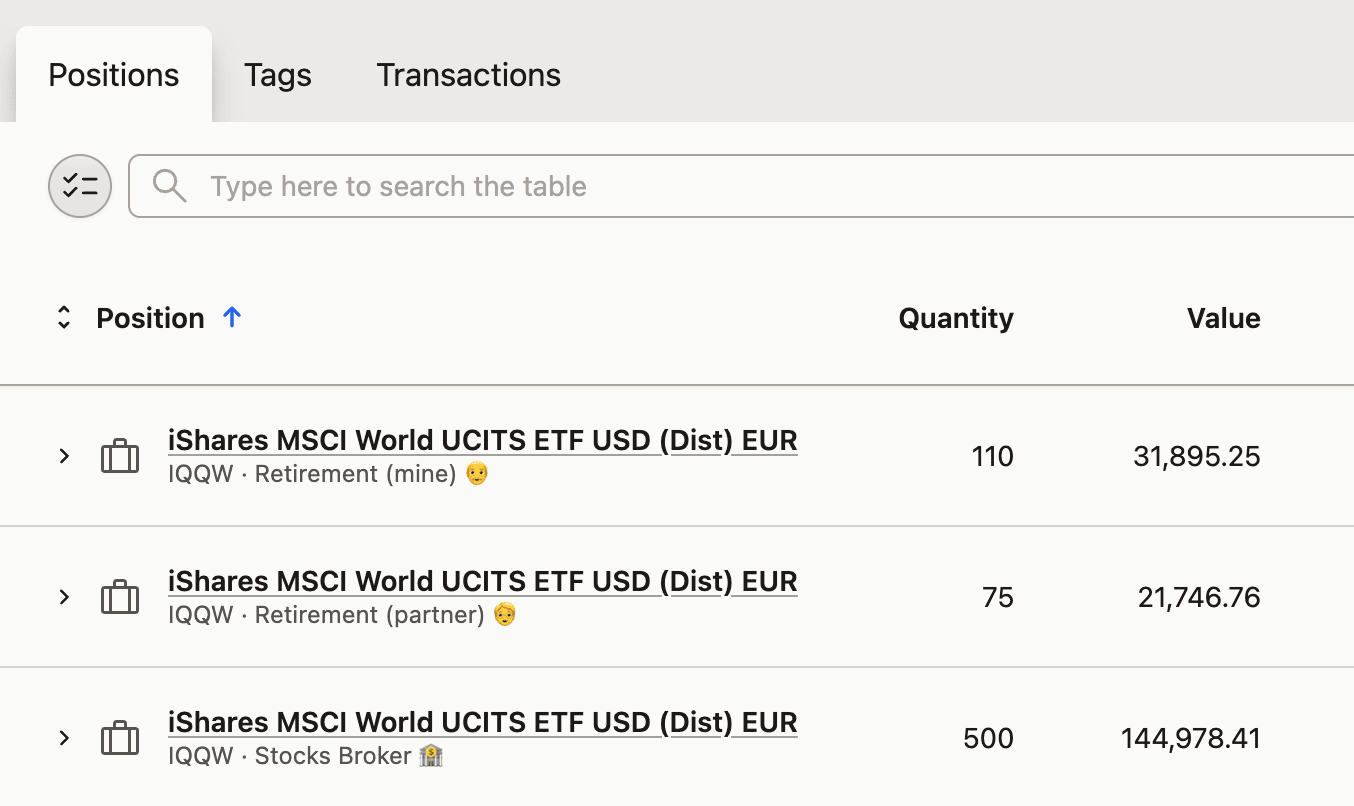 Tutte le posizioni di IQQW su tre diversi conti
Un asset, o due?
Usa un solo asset per titolo e lascialo apparire in tutti i conti che desideri; Capitally non ti impedirà di crearne un secondo, e questa è una scelta intenzionale. La ricerca per nome, simbolo o ISIN mostra gli asset che già possiedi, quindi il percorso standard non duplica mai nulla. Se crei un asset manualmente non riceverai alcun avviso di esistenza di un duplicato, poiché esistono buone ragioni per volerne due: valute diverse, borse diverse o semplicemente una gestione separata.
Per seguire una società su due borse separate, ad esempio TSLA su Tradegate e TSLA su NASDAQ, crea un titolo personalizzato con il nome della società e imposta un simbolo di borsa differente nella scheda Prezzi. Ogni asset manterrà così la propria cronologia dei prezzi e la propria posizione.
Per riunire lo stesso titolo tra diversi conti in una tabella, aggiungi la colonna Simbolo asset o ISIN alla vista Posizioni e ordina per essa. Ogni posizione in quel titolo verrà allineata, indipendentemente dal conto in cui si trova.
Conti
Idealmente, i conti nel tuo portafoglio dovrebbero avere una corrispondenza 1:1 con i tuoi conti reali. In questo modo saprai immediatamente dove si trovano i tuoi asset.
Se hai due conti presso lo stesso broker — un conto pensionistico e un conto ordinario — dovresti creare due conti separati in Capitally per registrare le tue transazioni.
Per spostare le posizioni tra conti, puoi:
- selezionare più transazioni e spostarle in blocco,
- spostare intere posizioni selezionandole nelle viste
PosizionioConti, - impostare il conto in specifiche transazioni una per una.
Spostare una posizione riassegna ogni transazione di quell'asset dal conto di origine al conto di destinazione. Le transazioni già presenti sul conto di destinazione vengono mantenute esattamente come sono; nulla viene sovrascritto o unito, quindi uno spostamento in blocco è sicuro anche quando entrambi i conti detengono già lo stesso asset.
Conti bancari
Se hai un conto bancario con più conti di cassa, il conto bancario corrisponderà a un unico conto in Capitally, mentre i conti di cassa saranno rappresentati come saldi di cassa su quel conto nelle rispettive valute.
Tuttavia, se desideri monitorare più di un conto presso la stessa banca con la stessa valuta, dovrai:
- Crea un conto separato e aggiungi il saldo della valuta
- Crea un asset personalizzato di tipo Cassa o Deposito e aggiungi il suo saldo al conto bancario
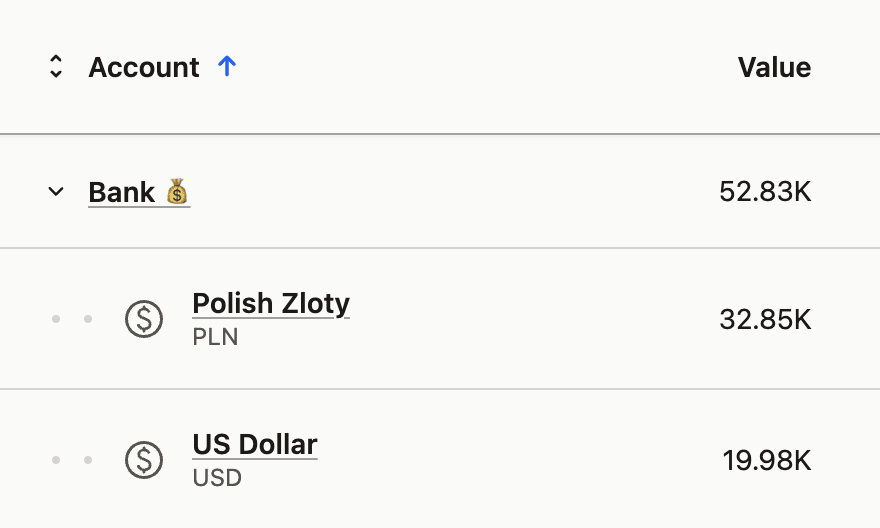 Saldi di cassa di un singolo conto bancario
Suddividere un conto reale in categorie che esistono solo nella tua mente — un fondo di emergenza, un salvadanaio per le vacanze — è un problema diverso, e un secondo conto Capitally è lo strumento sbagliato. Lo stesso denaro verrebbe conteggiato due volte nei tuoi totali e gli interessi verrebbero calcolati su entrambi i saldi. Usa piuttosto i tag per le transazioni (Categoria/Fondo emergenza) e filtra per tag quando vuoi visualizzare solo una categoria, oppure gestisci ogni categoria come un asset Cassa personalizzato all'interno dello stesso conto. I conti separati sono appropriati solo quando i sotto-conti esistono realmente presso l'istituto; in tal caso, raggruppali in una cartella conti affinché i totali tornino correttamente.
Altri tipi di conto
Puoi creare tutti i conti che desideri. Ad esempio, puoi avere un unico conto per tutti i tuoi investimenti immobiliari, oppure creare conti separati per ogni proprietà (utile se vuoi raggruppare una proprietà con il suo mutuo).
In generale, è preferibile che tutte le transazioni siano associate a un conto.
Quando passi a un altro broker
Quando un contenitore fiscale si sposta tra istituti — come un IKE o IKZE trasferito, un ISA o un 401(k) — mantieni un conto Capitally per istituto e raggruppali in una cartella conti chiamata come il contenitore. Otterrai il saldo consolidato e il rendimento del contenitore a livello di cartella, e il dettaglio per singolo broker al di sotto.
- Un conto per broker (uno per KB, uno per NN, uno per mDM). Ogni operazione di acquisto e vendita va nel conto in cui è realmente avvenuta, i nuovi acquisti nel conto del broker attuale. È il registro più fedele di dove è avvenuta ogni transazione e ti permette di confrontare gli istituti.
- Un conto per contenitore (un singolo
IKE), che conserva l'intera cronologia indipendentemente da chi la deteneva in quel momento. È più semplice e offre una linea di rendimento continua, ma si perde la distinzione tra broker.
La cartella è ciò che rende la prima opzione nettamente superiore: conservi il dettaglio e leggi comunque il contenitore come un'unica riga. Inoltre la scelta è reversibile: posizioni e transazioni possono essere spostate tra i conti in seguito, una per una o in blocco.
Cartelle conti
Man mano che il tuo portafoglio cresce, avrai probabilmente molti conti. Puoi organizzarli in cartelle, proprio come faresti con i file sul desktop del tuo computer. Se hai più conti presso lo stesso broker, puoi raggrupparli sotto il nome del broker. Se hai conti presso più broker, puoi raccoglierli tutti in una cartella «Broker». E così via.
Le cartelle possono essere annidate. Ad esempio, se hai più conti con DEGIRO, potresti inserirli in una cartella «Broker/DEGIRO».
Non esiste una procedura separata di "creazione cartella": una cartella esiste non appena digiti il suo percorso durante la modifica di un conto, esattamente come per i tag nidificati; quindi, digitando Broker/Degiro crei entrambi i livelli in una volta sola. Le cartelle raggruppano i conti e non contengono mai transazioni: una transazione appartiene sempre a un conto, pertanto ogni cifra visualizzata su una cartella è la somma dei conti al suo interno.
I broker non sono l'unica cosa che vale la pena raggruppare. Una società, una fondazione o un trust che detiene diversi conti diventa una cartella che prende il nome dall'entità, il che ti fornisce saldo e rendimento dedicati, mentre tutto confluisce comunque in un'unica vista del patrimonio netto. Lo stesso schema si adatta a un contenitore fiscale suddiviso tra istituti (IKE, IKZE) o a una piattaforma di prestito dove ogni entità legale ha il proprio conto.
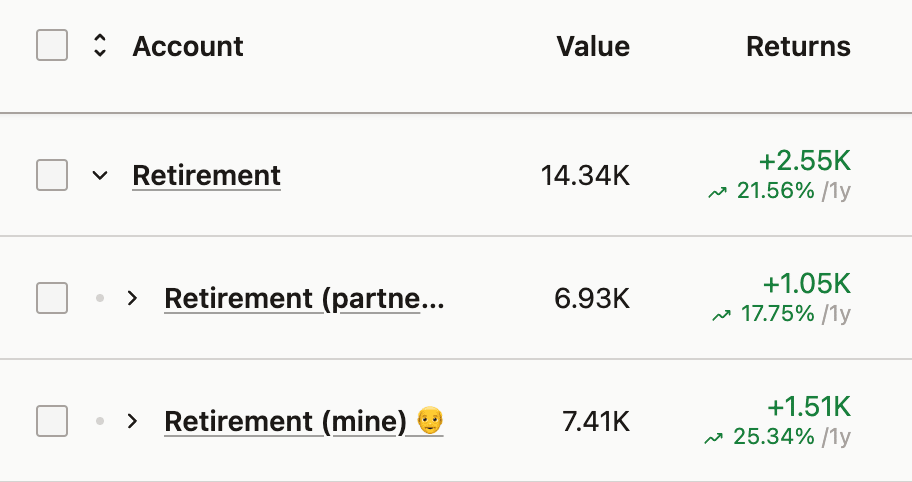 Utilizzo della cartella «Pensione» per raggruppare i conti pensionistici
Tassonomie
Gli asset vengono organizzati automaticamente in categorie, settori industriali e aree geografiche. Questo ti permette di verificare la tua esposizione e il rendimento per ciascuna classificazione. Puoi modificare queste assegnazioni e la loro struttura se necessario.
Se aggiungi asset personalizzati, puoi assegnarli alle stesse tassonomie o crearne di nuove per confrontare i tuoi asset personalizzati con il resto del portafoglio.
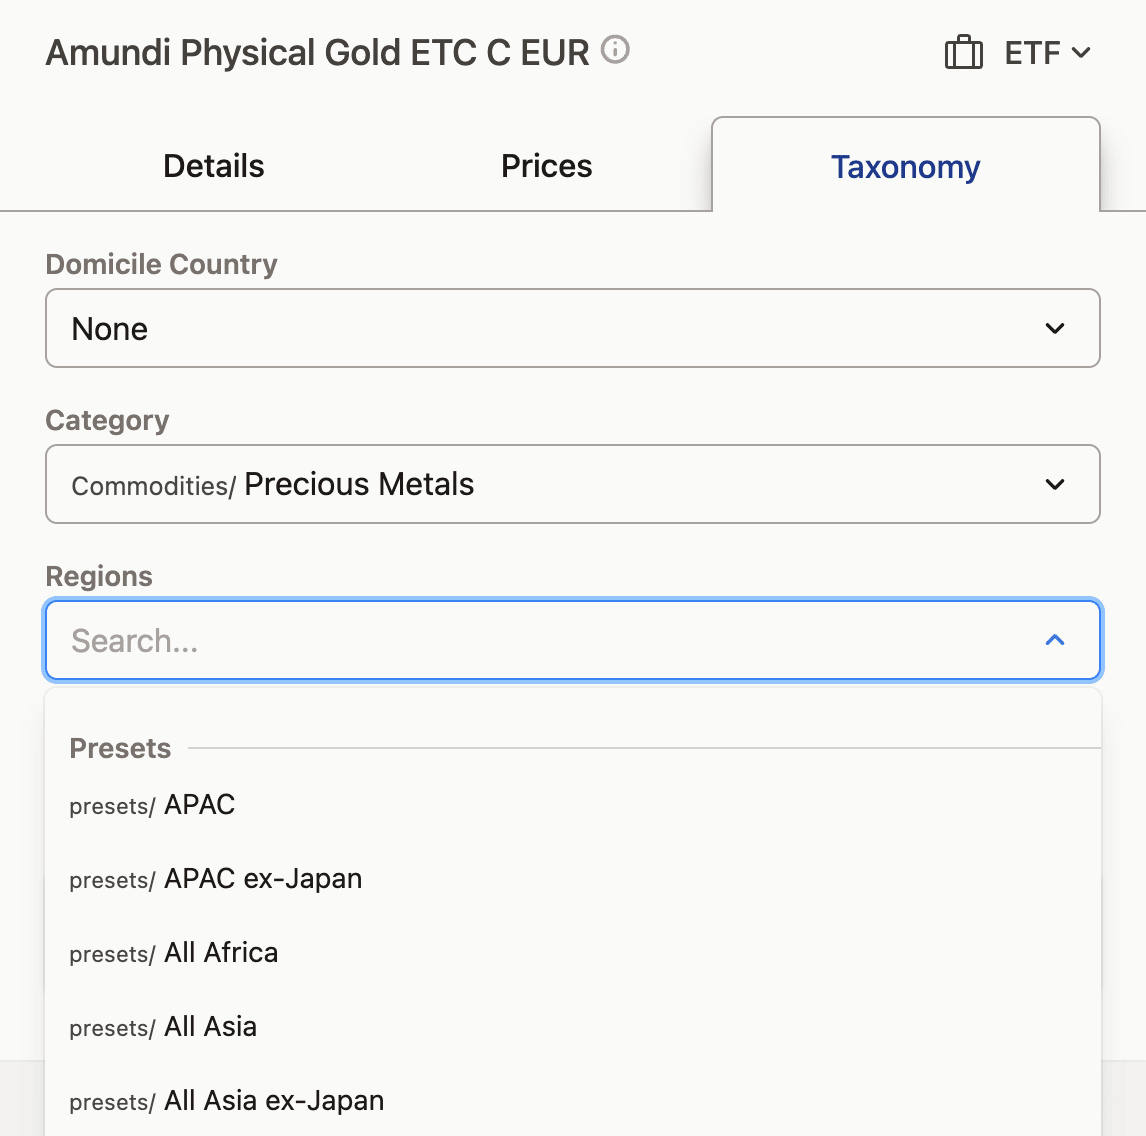 Puoi modificare qualsiasi tassonomia di asset e usare modelli predefiniti per aree geografiche o specificare il tuo mix
La tassonomia delle categorie è probabilmente la più utile, poiché ti permette di suddividere gli asset in sottocategorie come azioni growth, immobiliare da affitto, diversi tipi di deposito e così via. Poiché un asset può appartenere a una sola categoria, le allocazioni e i risultati di performance possono essere attribuiti con precisione — il che non avviene con settori, regioni o tag.
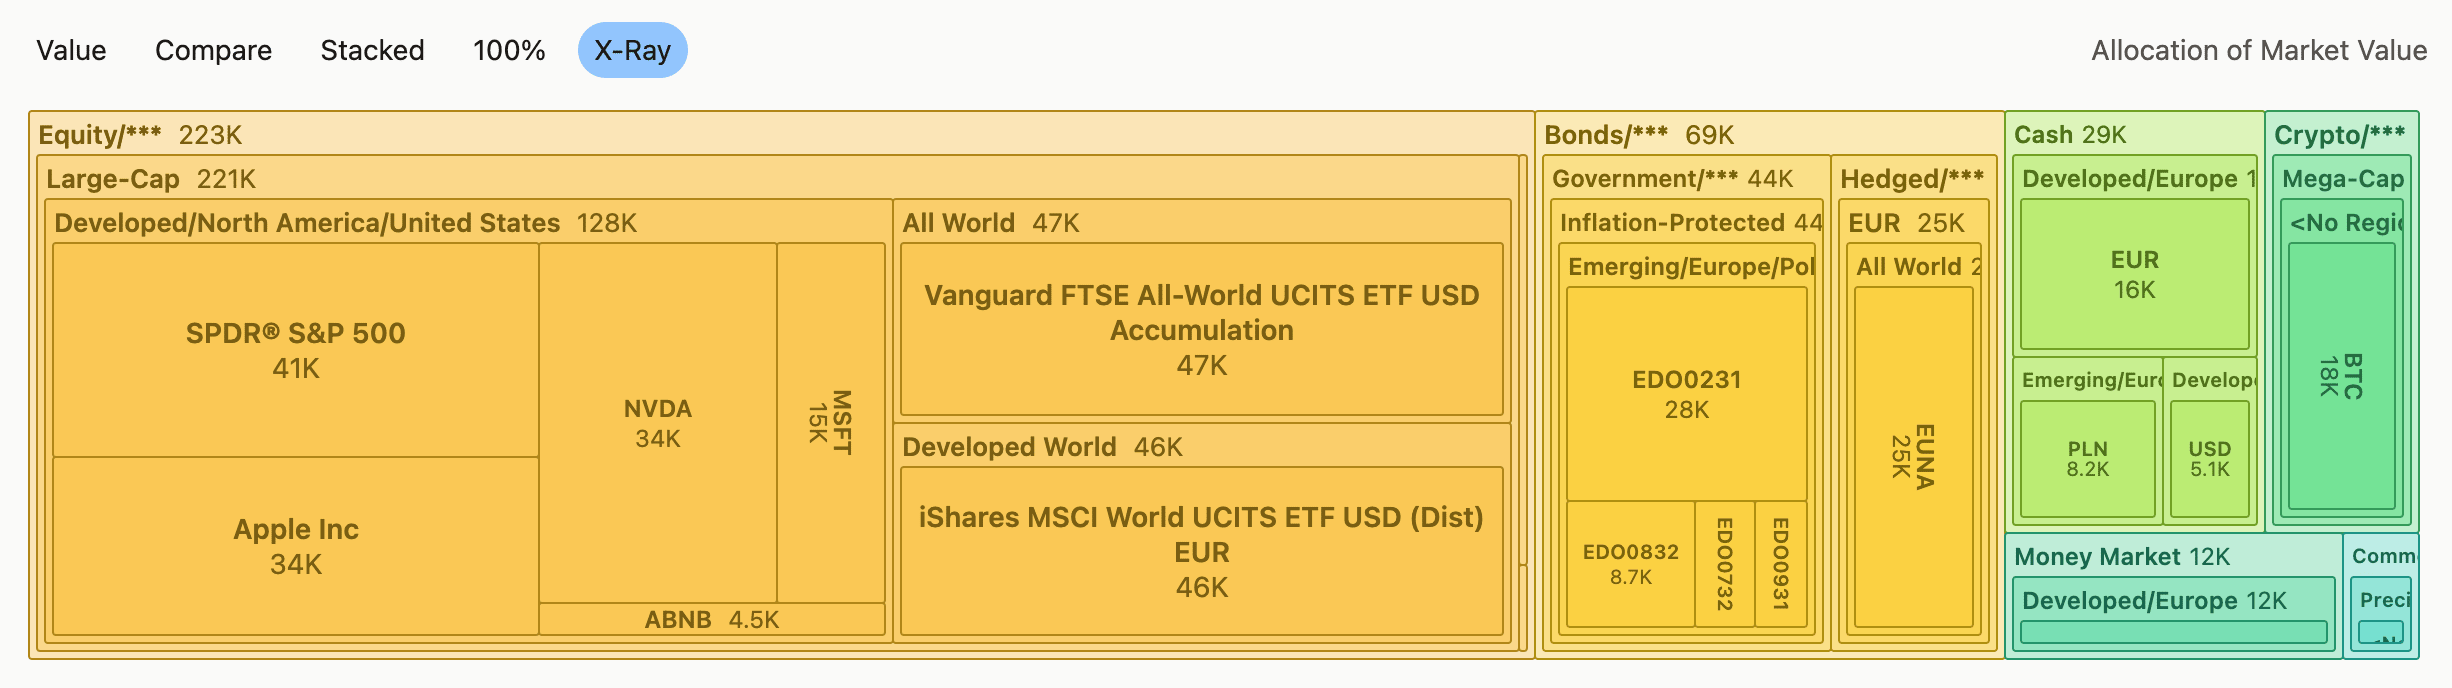 Grafico X-Ray che mostra il dettaglio per categoria e area geografica dell'intero portafoglio
Vedere la tua ripartizione azioni-obbligazioni
Raggruppa per Categoria, non per tipo di patrimonio. Il tipo di patrimonio descrive lo strumento — una riga ETF non può dirti cosa contiene — mentre la categoria descrive in cosa investe effettivamente l'asset: Obbligazioni/Governative, Azioni/Large-cap, Allocazione/Aggressivi. Raggruppare per categoria è ciò che ti offre un reale rapporto azioni-obbligazioni.
Gli ETF e i fondi quotati arrivano con una categoria già impostata in base alla loro classificazione, che puoi sovrascrivere su un singolo asset o su molti contemporaneamente. Per vedere la ripartizione, apri il Portafoglio e raggruppa per Categoria, oppure passa al grafico X-Ray con raggruppamento per Categoria: azioni, obbligazioni, fondi di allocazione e tutto il resto verranno visualizzati fianco a fianco.
I fondi multi-asset sono il caso che rende tutto questo utile. Un fondo come Vanguard LifeStrategy 80% Equity (V80A) ha una categoria di allocazione come Allocazione/Aggressivi, quindi la sua combinazione 80/20 è leggibile a colpo d'occhio invece di nascondersi dietro l'etichetta ETF. Tassonomie copre le regole di nidificazione e il raggruppamento Obbligazioni/*** che somma ogni tipo di obbligazione in un'unica voce.
Tag
Oltre ai metodi di organizzazione già descritti, puoi anche utilizzare i tag. I tag ti permettono di raggruppare conti, asset e specifiche unità di posizione insieme. I tag possono essere nidificati e utilizzati in molti modi.
Tutti i livelli utilizzano lo stesso insieme di tag, quindi puoi applicarli al livello che ha più senso. Ad esempio, un tag di strategia può essere usato per un intero conto, un singolo asset, o solo una singola transazione di acquisto.
Ecco alcuni esempi di come puoi utilizzare i tag:
- Monitoraggio liquidità:
Disponibilità/Liquido,Disponibilità/Difficile da vendere,Disponibilità/Bloccato,Disponibilità/Pensionistico - Strategia di investimento:
Strategia/80-20,Strategia/Golden Butterfly,Strategia/YOLO - Proprietà:
Proprietario/Me,Proprietario/Partner - Posizioni che necessitano di aggiornamenti manuali:
Aggiornamenti manuali/Saldo conto,Aggiornamenti manuali/Prezzo di mercato - Prezzo di chiusura ottimale (per posizione):
Chiusura/Sopra/120,Chiusura/Sotto/80 - Attività aggiuntive (per posizione o transazione):
Attività/Confermare,Attività/Chiudere entro fine anno
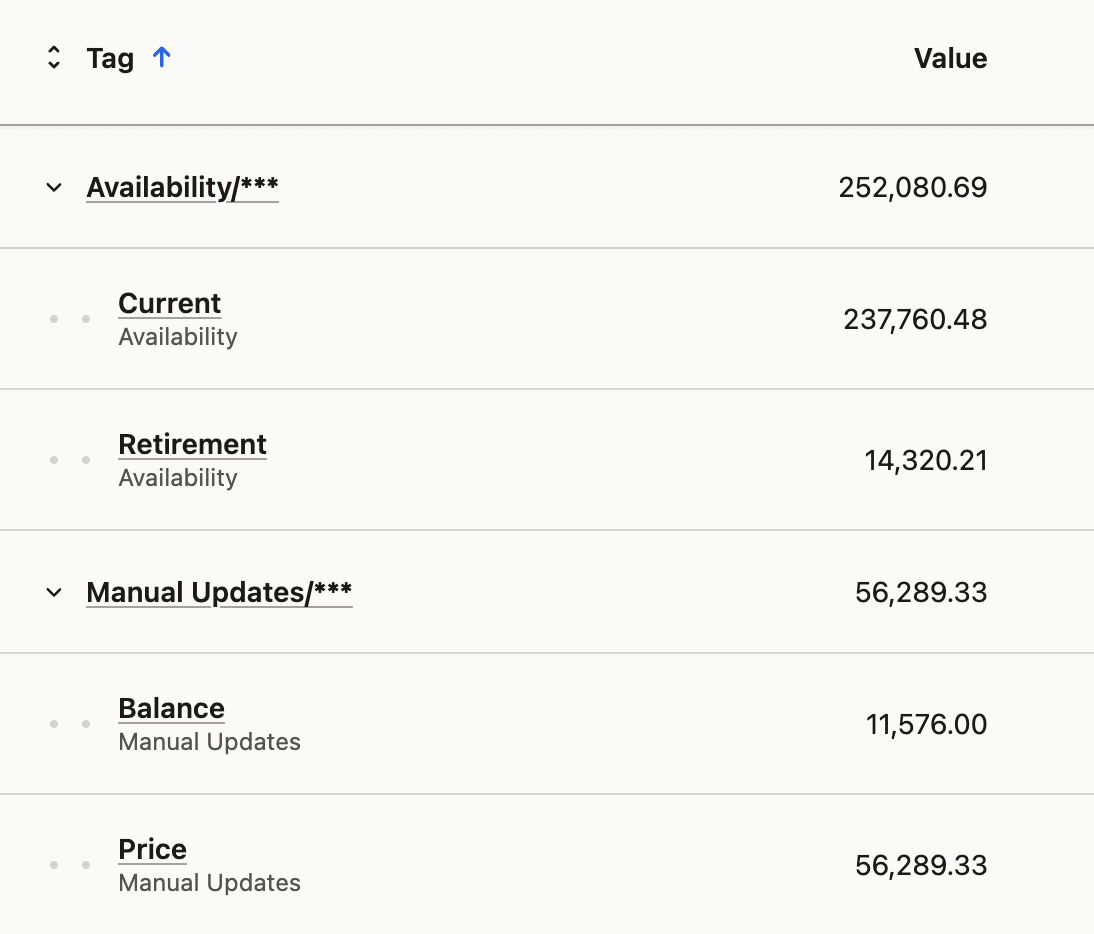 I tag possono (e dovrebbero) essere nidificati