Un portefeuille bien organisé vous permet de voir l'essentiel en un coup d'œil et de le parcourir facilement. Il existe plusieurs façons de le structurer, et nous allons les passer en revue une par une.
Ne vous inquiétez pas de trouver la structure parfaite avant d'importer vos données. Vous pouvez effectuer des ajustements au fil du temps. Il est toutefois préférable d'importer vos transactions dans des comptes dès le départ. Si vous utilisez les imports de courtier intégrés, ceux-ci créeront automatiquement des comptes pour vous.
Tout ce qui se trouve dans cet article — actifs, comptes, dossiers de compte, taxonomies et étiquettes — réside au sein d'un seul projet, et une structure recommandée consiste à tout centraliser dans un unique projet. Rien ne circule entre les projets ; ainsi, un second projet débute vide et aucun rapport ne peut couvrir les deux à la fois.
Organiser en masse ou un par un
Toutes les propriétés mentionnées dans cet article peuvent être définies lors de la création ou de la modification d'un compte, d'un actif ou d'une transaction. Vous pouvez également les modifier en masse en sélectionnant plusieurs lignes dans le tableau correspondant et en appliquant la modification à tous les objets simultanément.
Actifs
Comme dans la vie réelle, vous pouvez détenir le même actif sur plusieurs comptes. Par exemple, vous pouvez avoir des dollars américains sur votre compte bancaire et également sur chacun de vos comptes de courtage. Il en va de même pour les actions et les ETF.
Il est donc préférable d'utiliser le même actif sur plusieurs comptes chaque fois que c'est possible. Essayez d'utiliser un actif prédéfini (que vous pouvez trouver dans notre base de données via la recherche) plutôt que d'en créer des personnalisés.
Ainsi, quel que soit l'endroit où se trouve l'actif, il aura le même historique de prix, les mêmes tags et taxonomies. En ouvrant l'actif, vous verrez également toutes vos positions sur l'ensemble de vos comptes.
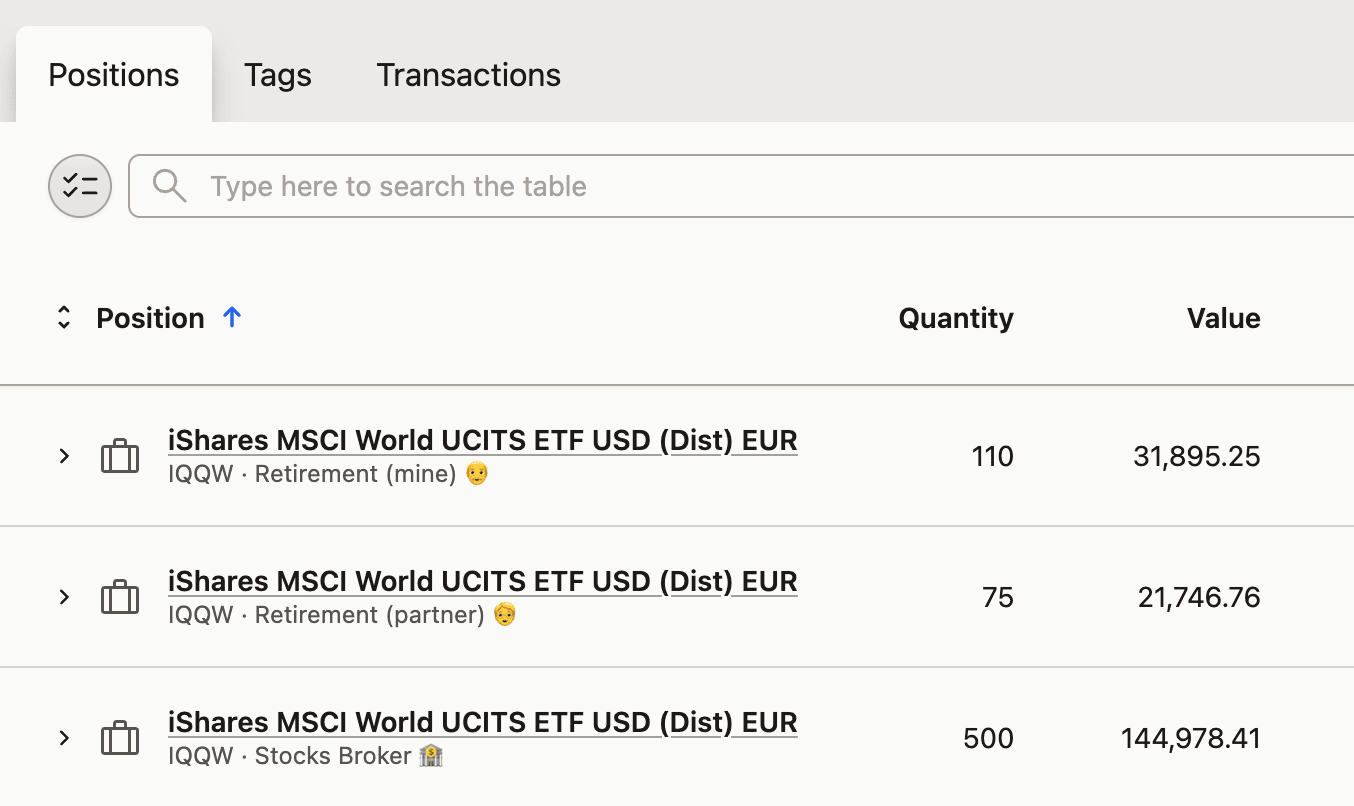 Toutes les positions de IQQW sur trois comptes différents
Un actif, ou deux ?
Utilisez un actif par titre et laissez-le apparaître dans autant de comptes que vous le souhaitez — toutefois, Capitally ne vous empêchera pas d'en créer un second, et c'est un choix délibéré. La recherche par nom, symbole ou ISIN affiche les actifs que vous possédez déjà, de sorte que le cheminement normal n'entraîne jamais de doublons. Créez un actif manuellement et vous ne recevrez aucun avertissement de l'existence d'un actif similaire, car il existe de bonnes raisons d'en vouloir deux : des devises différentes, des places boursières distinctes ou tout simplement un suivi séparé.
Pour suivre une même entreprise sur deux places boursières séparément — par exemple, TSLA sur Tradegate et TSLA sur le NASDAQ — créez une action personnalisée avec le nom de l'entreprise et définissez un symbole boursier différent dans son onglet Prix. Chaque actif conserve alors son propre historique de prix et sa propre position.
Pour rassembler un même titre provenant de différents comptes dans un tableau, ajoutez la colonne Symbole de l'actif ou ISIN à la vue Positions et effectuez un tri par celle-ci. Chaque position de ce titre s'aligne, quel que soit le compte qui le détient.
Comptes
Idéalement, les comptes de votre portefeuille devraient avoir une relation 1:1 avec vos comptes réels. Vous saurez ainsi immédiatement où se trouvent vos actifs.
Si vous avez deux comptes chez le même courtier — un compte de retraite et un compte ordinaire — vous créeriez deux comptes distincts dans Capitally pour enregistrer vos transactions.
Pour déplacer des positions entre comptes, vous pouvez soit :
- sélectionner plusieurs transactions pour les déplacer en bloc,
- déplacer des positions entières en les sélectionnant dans les vues
PositionsouComptes, - définir le compte pour des transactions spécifiques une par une.
Le déplacement d'une position réassigne chaque transaction de cet actif du compte source vers le compte cible. Les transactions déjà présentes sur le compte cible sont conservées telles quelles — rien n'est écrasé ni fusionné, un déplacement en bloc est donc sûr même si les deux comptes détiennent déjà le même actif.
Comptes bancaires
Si vous avez un compte bancaire avec plusieurs sous-comptes en liquidités, votre compte bancaire correspond à un seul compte dans Capitally, tandis que les sous-comptes en liquidités sont représentés comme des soldes de liquidités sur ce compte, dans leurs devises respectives.
En revanche, si vous souhaitez suivre plusieurs comptes dans la même banque avec la même devise, vous devrez soit :
- Créer un compte séparé et y ajouter le solde de la devise
- Créer un actif personnalisé de type Trésorerie ou Dépôt et ajouter son solde au compte bancaire
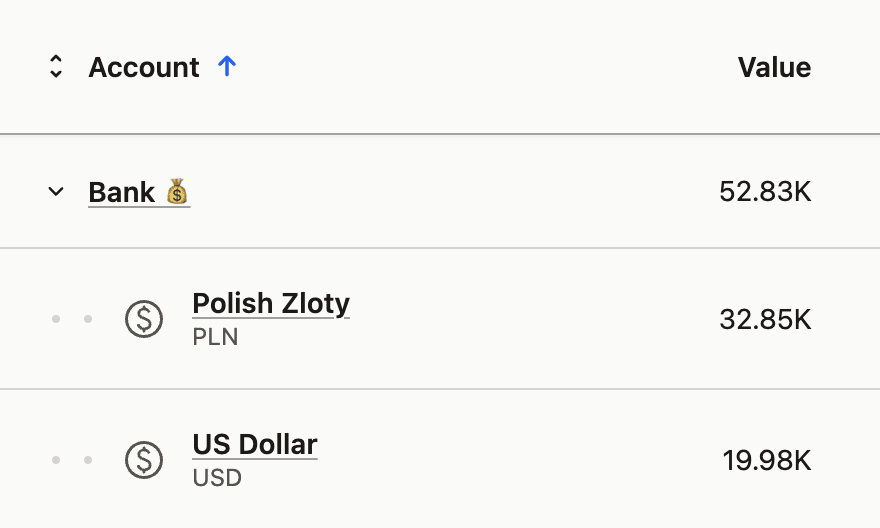 Soldes de liquidités d'un unique compte bancaire
Diviser un compte réel en compartiments qui n'existent que dans votre esprit — un fonds d'urgence, une cagnotte de vacances — est un problème différent, et créer un second compte Capitally n'est pas la bonne solution. Le même argent serait comptabilisé deux fois dans vos totaux et les intérêts seraient calculés sur les deux soldes. Étiquetez plutôt les transactions (Compartiment/Fonds d'urgence) et filtrez par étiquette lorsque vous souhaitez isoler un compartiment, ou bien conservez chaque compartiment comme son propre actif de type Trésorerie au sein du même compte. Des comptes séparés ne se justifient que lorsque les sous-comptes existent réellement au sein de l'institution — dans ce cas, regroupez-les dans un dossier de compte afin que les totaux s'additionnent correctement.
Autres types de comptes
Vous pouvez créer autant de comptes que vous le souhaitez. Par exemple, vous pouvez avoir un compte unique pour tous vos biens immobiliers, ou créer des comptes séparés pour chaque bien (ce qui est utile si vous souhaitez associer un bien à son hypothèque).
En règle générale, il est préférable que toutes les transactions soient associées à un compte.
En général, il est préférable que toutes les transactions soient associées à un compte.
Lorsqu'une enveloppe fiscale change d'institution — un transfert de PEA ou d'assurance-vie vers un autre prestataire, un 401(k) — gardez un compte Capitally par institution et regroupez-les dans un dossier de compte nommé d'après l'enveloppe fiscale. Vous obtenez ainsi le solde consolidé et le rendement de l'enveloppe au niveau du dossier, avec le détail par courtier en dessous.
- Un compte par courtier (un pour BoursoBank, un pour Fortuneo, un pour Bourse Direct). Chaque achat et vente est enregistré dans le compte où l'opération a réellement eu lieu, et les nouveaux achats dans le compte du courtier actuel. C'est l'enregistrement le plus fidèle des lieux d'exécution des transactions, et cela vous permet de comparer les institutions.
- Un compte par enveloppe fiscale (un seul
PEA), conservant tout l'historique indépendamment du détenteur à l'époque. C'est plus simple et cela offre une ligne de performance continue, mais la distinction par courtier est perdue.
Le dossier est ce qui rend la première option nettement supérieure : vous conservez le détail tout en lisant l'enveloppe fiscale comme une seule ligne. De plus, ce choix est réversible — les positions et les transactions peuvent être déplacées ultérieurement entre les comptes, une par une ou en bloc.
Dossiers de compte
À mesure que votre portefeuille s'étoffe, vous aurez probablement de nombreux comptes. Vous pouvez les organiser en dossiers, comme vous organiseriez des fichiers sur le bureau de votre ordinateur. Si vous avez plusieurs comptes chez le même courtier, vous pouvez les regrouper sous le nom de ce courtier. Si vous avez des comptes chez plusieurs courtiers, vous pouvez les regrouper dans un dossier « Courtiers ». Et ainsi de suite.
Les dossiers peuvent être imbriqués. Par exemple, si vous avez plusieurs comptes chez Degiro, vous pourriez les placer dans un dossier « Courtiers/Degiro ».
Il n'y a pas d'étape séparée de « création de dossier » — un dossier existe dès que vous tapez son chemin lors de l'édition d'un compte, exactement comme pour les étiquettes imbriquées. Ainsi, taper Courtiers/Degiro crée les deux niveaux instantanément. Les dossiers regroupent les comptes sans jamais détenir de transactions eux-mêmes : une transaction appartient toujours à un compte, donc chaque chiffre que vous voyez sur un dossier est la somme des comptes qu'il contient.
Les courtiers ne sont pas les seuls éléments dignes d'être regroupés. Une société, une fondation ou un trust détenant plusieurs comptes devient un dossier nommé d'après l'entité, ce qui vous donne son solde et ses rendements séparément, tandis que le tout remonte dans une vue unique de patrimoine net. Le même schéma s'applique à une enveloppe fiscale répartie entre plusieurs institutions (PEA, Assurance-vie) ou à une plateforme de prêt où chaque entité légale possède son propre compte.
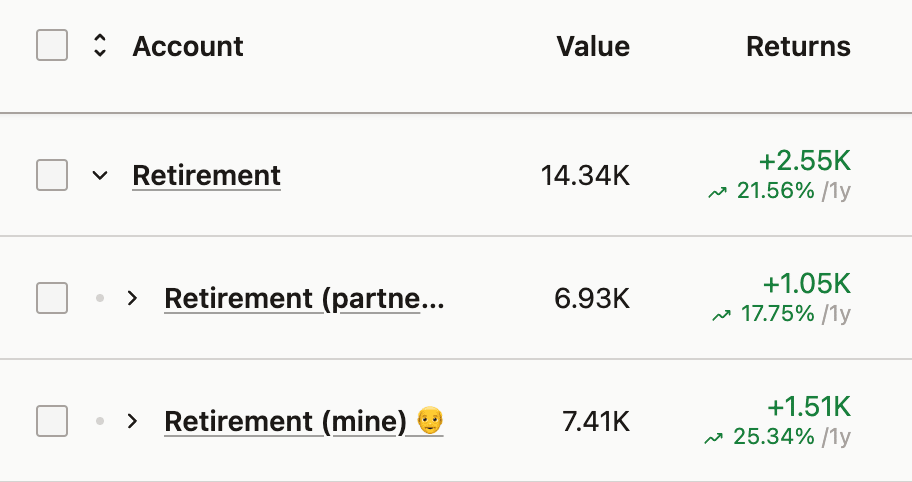 Utilisation du dossier « Retraite » pour regrouper les comptes de retraite
Taxonomies
Les actifs sont automatiquement organisés en catégories, secteurs d'activité et régions du monde. Cela vous permet de vérifier votre exposition et vos rendements selon ces classifications. Vous pouvez modifier ces attributions et leur structure si nécessaire.
Si vous ajoutez des actifs personnalisés, vous pouvez les associer aux mêmes taxonomies ou en créer de nouvelles pour les comparer avec le reste de votre portefeuille.
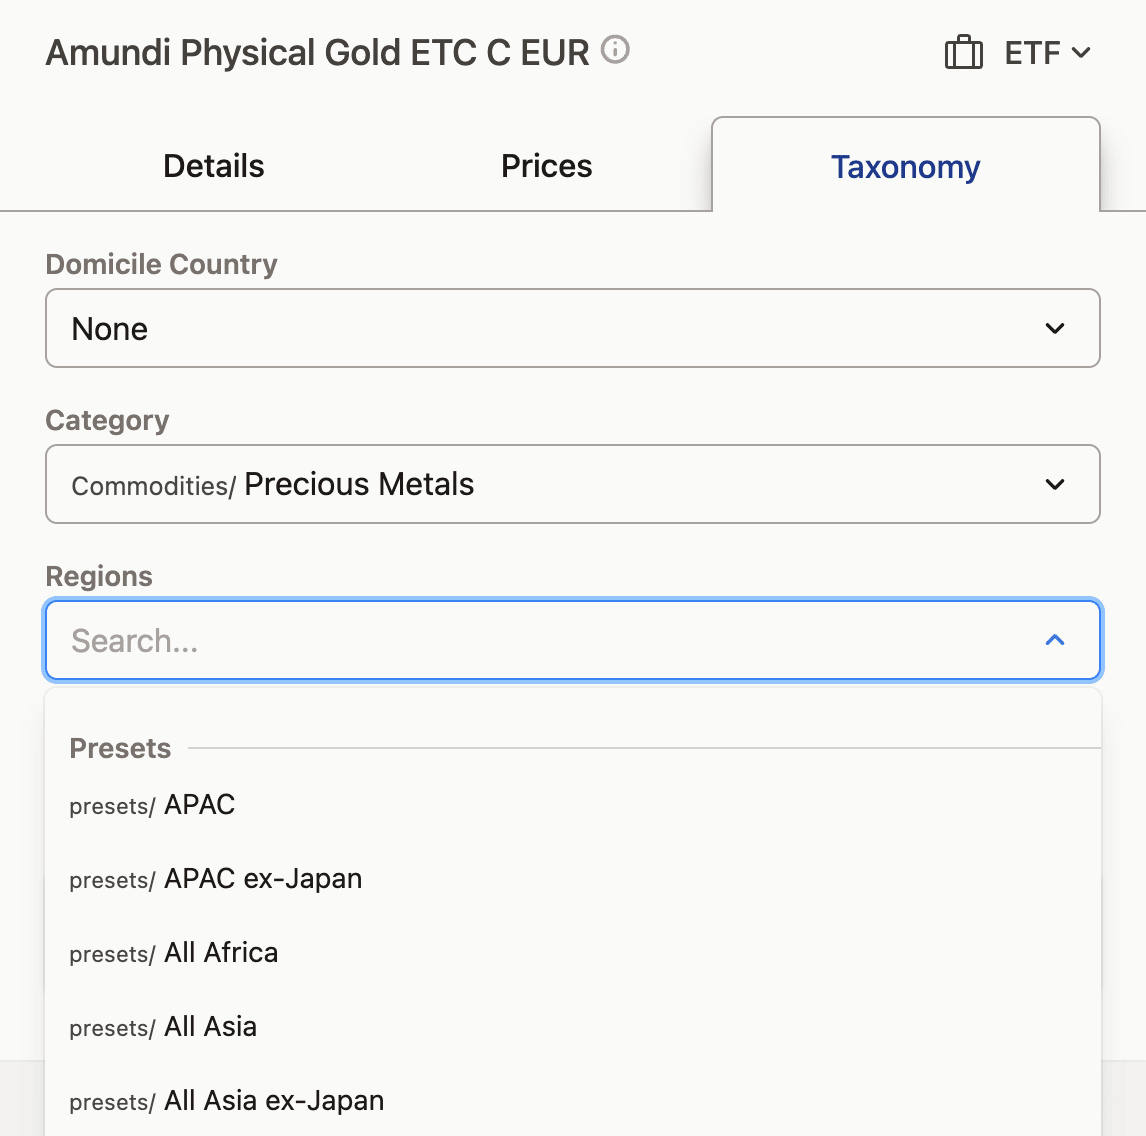 Vous pouvez modifier n'importe quelle taxonomie d'actif, utiliser des préréglages par région ou définir votre propre mix
La taxonomie des catégories est probablement la plus utile, car elle vous permet de décomposer vos actifs en sous-catégories telles que les actions de croissance, l'immobilier locatif, différents types de dépôts, etc. Étant donné qu'un actif ne peut appartenir qu'à une seule catégorie, son allocation et ses résultats de performance peuvent être attribués avec précision, ce qui n'est pas le cas avec les secteurs, les régions ou les tags.
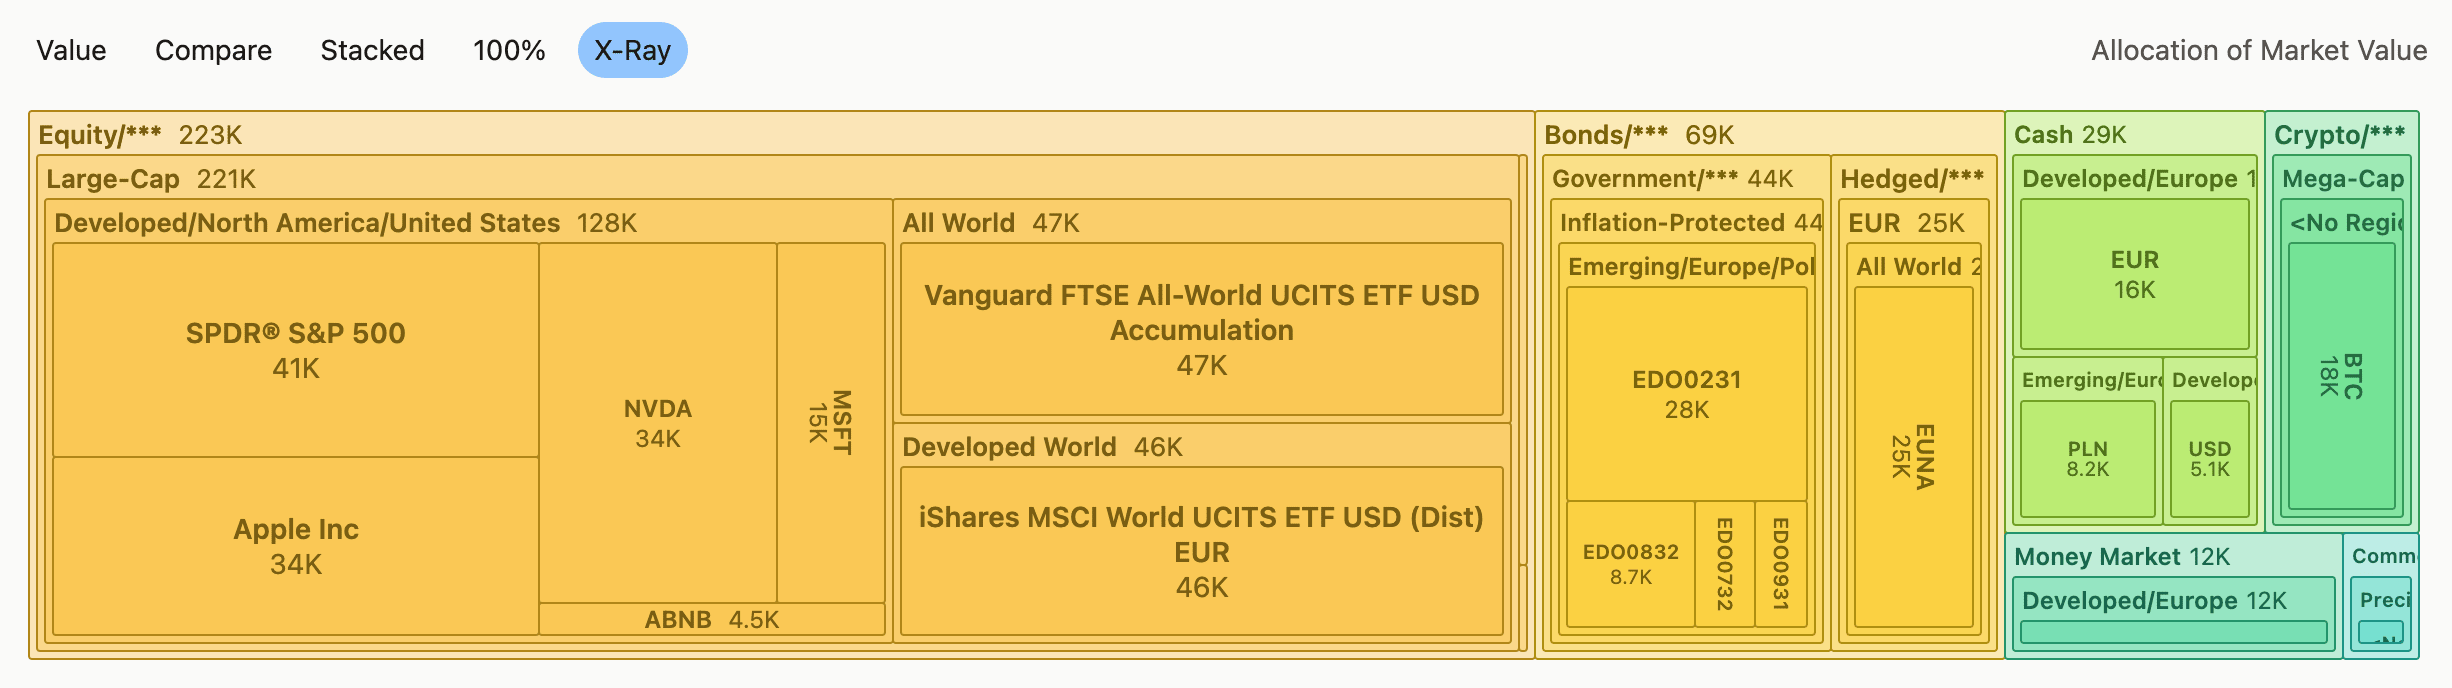 Graphique X-Ray montrant la répartition par catégorie et par région de l'ensemble du portefeuille
Visualiser votre répartition actions-obligations
Regroupez par Catégorie, et non par type d'actif. Le type d'actif décrit l'instrument — une ligne ETF ne peut pas vous dire ce qu'elle contient — alors que la catégorie décrit dans quoi l'actif investit réellement : Obligations/Administrations publiques, Actions/Large-cap, Allocation/Agressifs. Le regroupement par catégorie est ce qui vous donne un ratio actions-obligations authentique.
Les ETF et fonds cotés en bourse arrivent avec une catégorie déjà définie par leur classification, et vous pouvez la remplacer pour un actif ou pour plusieurs à la fois. Pour visualiser la répartition, ouvrez le Portefeuille et regroupez par Catégorie, ou passez au graphique X-Ray avec un regroupement par Catégorie — les actions, obligations, fonds d'allocation et tout le reste se retrouvent côte à côte.
Les fonds multi-actifs illustrent parfaitement l'intérêt de cette démarche. Un fonds comme Vanguard LifeStrategy 80% Equity (V80A) possède une catégorie d'allocation telle que Allocation/Agressifs, ce qui rend son mix 80/20 lisible d'un coup d'œil, plutôt que de rester caché derrière l'étiquette ETF. Taxonomies couvre les règles d'imbrication et le cumul Obligations/*** qui additionne chaque type d'obligation simultanément.
Tags
En plus des méthodes d'organisation que nous avons abordées, vous pouvez également utiliser des tags. Les tags vous permettent de regrouper des comptes, des actifs et des unités de position ensemble. Les tags peuvent être imbriqués et utilisés de nombreuses façons.
Tous les niveaux utilisent le même ensemble de tags, vous pouvez donc les appliquer au niveau qui vous semble le plus pertinent. Par exemple, un tag de stratégie peut être utilisé pour un compte entier, un seul actif, ou uniquement une transaction d'achat.
Voici quelques exemples d'utilisation des tags :
- Suivi de la liquidité :
Disponibilité/Liquide,Disponibilité/Difficile à vendre,Disponibilité/Gelé,Disponibilité/Retraite - Stratégie d'investissement :
Stratégie/80-20,Stratégie/Golden Butterfly,Stratégie/YOLO - Propriété :
Propriétaire/Moi,Propriétaire/Partenaire - Positions nécessitant des mises à jour manuelles :
Mises à jour manuelles/Solde du compte,Mises à jour manuelles/Prix du marché - Prix de clôture optimal (pour une position) :
Clôture/Au-dessus/120,Clôture/En-dessous/80 - Tâches supplémentaires (pour une position ou une transaction) :
Tâches/Confirmer,Tâches/Clôturer avant la fin de l'année
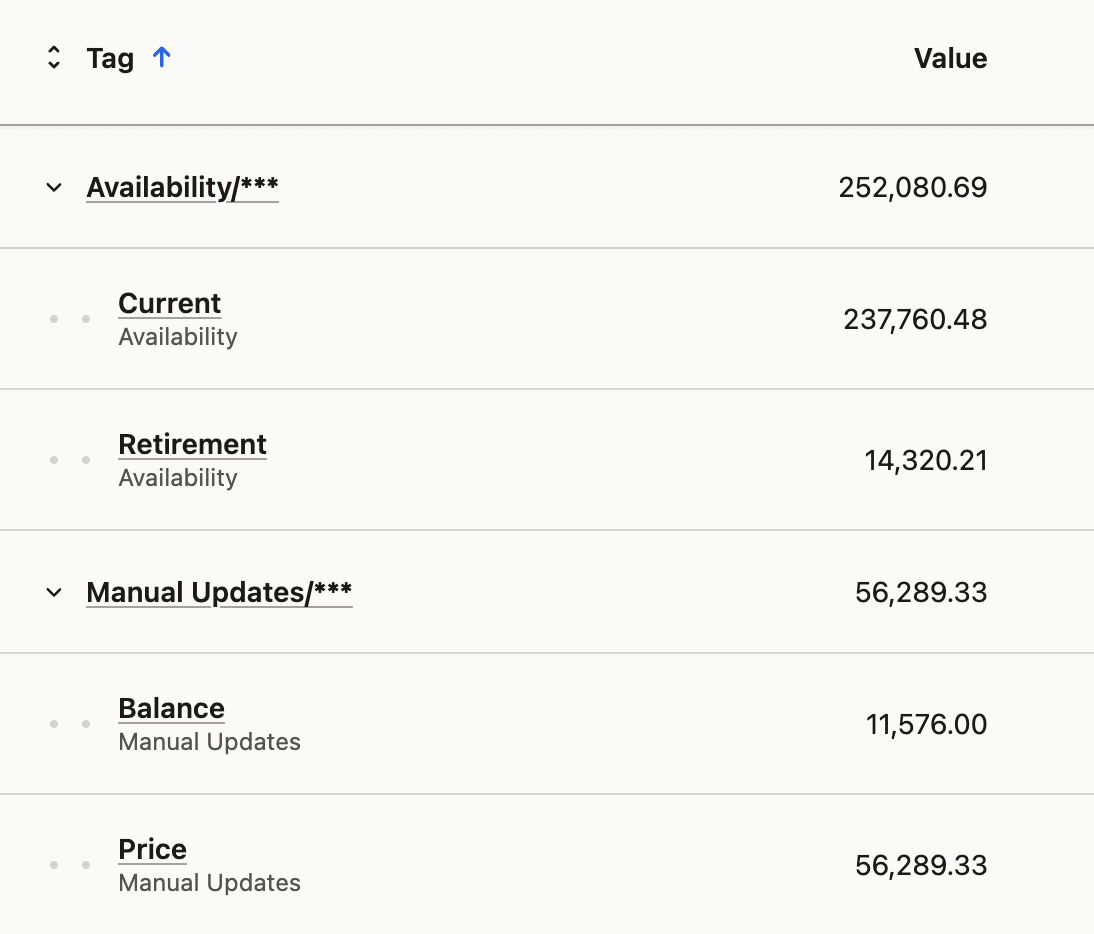 Les étiquettes peuvent (et devraient) être imbriquées