Obbligazioni del tesoro polacche
Un importatore dedicato alle Obbligazioni governative gestisce i titoli polacchi per consumatori (COI, EDO e altri). Le valutazioni non sono automatiche, quindi importa periodicamente i valori attuali per mantenerli aggiornati. Scarica il modello per le obbligazioni facendo clic destro sul link e scegliendo Salva link con nome…, quindi importalo selezionando Dati esportati da Capitally.
L'importatore può separare le obbligazioni per serie, ovvero per data di acquisto. Quando lo fa creando nuovi asset, visualizzerai una schermata Rivedi gli elementi da importare invece del solito riepilogo. Gli acquisti ripetuti della stessa serie in date diverse vengono sommati anziché valutati dall'ultima riga. Per una maggiore granularità, modifica l'importatore in modo che crei un titolo distinto per ogni data di acquisto: vedi importazione in modalità avanzata.
Vale la pena conoscere due artefatti dell'importazione:
- Appare un conto contanti in PLN anche con il monitoraggio contanti disattivato. Ciò accade quando le righe fiscali non sono direttamente adiacenti alle righe di rimborso o di interesse a cui appartengono.
- Transazioni di
Trasferimento in entratain eccesso. L'importatore non può monitorare i saldi del conto, quindi sintetizza un trasferimento per finanziare ogni acquisto. Impostali a 0 o eliminali; la re-importazione delle stesse date li ricrea.
Quando le obbligazioni vengono rimborsate e il ricavato acquista immediatamente nuove obbligazioni sullo stesso conto, quei trasferimenti sintetizzati contano il contante due volte. Il segnale è una cifra Tutti gli asset gonfiata, mentre la cifra con reddito corrisponde alle tue posizioni reali. Elimina i trasferimenti in eccesso o imposta la banca (PKO) affinché trasferisca il ricavato di ogni vendita su un conto esterno, così il contante non si accumula sul conto obbligazionario e l'importatore smetterà di crearli.
Piccole differenze rispetto alle valutazioni ufficiali
Le valutazioni complete sono calcolate su base mensile e interpolate nel mezzo, poi arrotondate. Tra le date di pagamento, ciò può distanziare Capitally leggermente dalla tabella ufficiale; nelle date di pagamento e di maturazione, i valori sono calcolati precisamente secondo la convenzione del conteggio dei giorni e coincidono.
Piattaforme di prestito P2P
Modella una posizione su piattaforma P2P tramite il prezzo unitario, non tramite le transazioni di reddito. Prestare 1.000 ti dà 1.000 unità a un prezzo di 1, e il prezzo sale per riflettere l'interesse maturato: per un prestito annuale al 10%, imposta un prezzo futuro di 1,10. Cambia la quantità solo quando il prestito viene rimborsato. Sia le quantità che le valutazioni possono essere importate da un file.
Le righe di deposito, prelievo e profitto richiedono solitamente che la mappatura del tipo di transazione venga regolata con un preset programmabile. Se il saldo attuale equivale all'importo investito, il prezzo unitario non è mai stato aggiornato per riflettere l'interesse maturato.
Obbligazioni senza copertura automatica dei prezzi
Le obbligazioni governative, quelle sovranazionali dell'area euro e le obbligazioni societarie sono quotate e si collegano a un asset tramite nome, ticker o ISIN. Le obbligazioni governative polacche per i consumatori acquistate sul mercato primario vengono calcolate invece di essere quotate, poiché le loro condizioni rendono il prezzo pienamente prevedibile. Laddove un'emissione specifica non sia disponibile, il suo prezzo viene ricavato dai prezzi inseriti manualmente o dal piano di ammortamento degli interessi dell'obbligazione stessa. Esistono quattro metodi, in ordine di preferenza:
- Prezzatura basata sui termini contrattuali e su una quotazione di mercato. Questa è la configurazione ideale per un'obbligazione con cedola acquistata sul mercato secondario. Imposta il metodo di calcolo del prezzo dell'asset su
Interessi, inserisci la cedola e la data di scadenza, quindi collega l'obbligazione tramitePrezzi di mercato→Recupera i prezzi usando questo simbolo di mercato. La quotazione fornisce ilPrezzo pulito, il piano di ammortamento aggiunge gli interessi maturati e otterrai ilRendimento a scadenza. Prezzi basati sugli interessi copre le convenzioni di quotazione che devi rispettare. - Assegna all'obbligazione il suo simbolo di mercato. Laddove non sia necessario modellare il piano cedolare, crea un asset personalizzato di tipo
Obbligazione, apri la schedaPrezzie cerca il ticker dell'obbligazione sottoRecupera i prezzi usando questo simbolo di mercato. Se l'obbligazione è scambiata con un proprio simbolo, verrà prezzata esattamente come un'azione, ma senza maturazione di interessi, generazione di cedole o rendimento. - Separa gli strumenti che il fornitore ha unito. Diverse note dello stesso emittente vengono talvolta accorpate nella quotazione della società madre, come ad esempio i baby bond SCCD, SCCE e SCCF. Crea un asset
Obbligazionepersonalizzato distinto per ogni ticker e imposta il simbolo di mercato di ciascuno in modo che vengano tracciati individualmente. - Aggiorna i prezzi manualmente. Laddove l'emissione non sia indicizzata, inserisci i prezzi periodicamente o caricali in blocco da un file CSV. Per un'obbligazione con prezzi basati sugli interessi, inseriscili invece in
Prezzi netti manualirispettando la convenzione descritta dagli interruttori della sezione: un'obbligazione quotata come percentuale del valore nominale richiede 98,5, non 985.
Il pricing manuale non compromette il rendimento dei tuoi investimenti. I prezzi di acquisto e di vendita sono sempre utilizzati per calcolarlo; il prezzo di mercato influisce solo sulla valutazione attuale. Una scala di obbligazioni mantenuta su un tuo foglio di calcolo può essere importata in un’unica soluzione con un modello in modalità avanzata che crea ogni obbligazione personalizzata a partire da ISIN e nome presenti nel file, applicando poi Tasso annuo, Data di scadenza e Conteggio giorni in modo che il prezzo sia determinato dai suoi stessi termini.
Se lo strumento è quotato su una borsa principale, inviaci il suo ISIN: possiamo richiederlo al nostro fornitore di dati, solitamente entro 24 ore.
Note private e altro debito non quotato
Per una cambiale o un'obbligazione privata in tuo possesso, crea l'asset personalizzato di tipo Obbligazione con prezzatura manuale, oppure come Prestito con le condizioni impostate nella scheda Prezzi → Interessi se desideri che gli interessi maturino automaticamente. La quantità è positiva quando sei il creditore che detiene il titolo, e negativa quando sei il debitore — consulta Gestione del debito per questa configurazione.
Un Prestito scrive le proprie condizioni sul lato che devi pagare, quindi per un titolo che detieni maturano solo quando Stessi parametri per saldi positivi e negativi è attivo. Un titolo che non mostra interessi né una data di pagamento finale indica che tale opzione è disattivata.
Un nuovo asset personalizzato non appare nella Dashboard né nel Portafoglio finché non viene vincolato a un conto; pertanto, aggiungi subito la transazione iniziale — Acquisto su un'obbligazione, Apri su un prestito — impostando la quantità pari al capitale.
Le impostazioni predefinite delle obbligazioni presuppongono un titolo scambiato in borsa
Passare un'obbligazione alla prezzatura Interessi la configura per un titolo quotato: valore nominale 100, Prezzi di mercato attivi, quotazioni lette come percentuale del valore nominale. Per un titolo non quotato non c'è alcun riferimento di mercato, quindi imposta Valore nominale sulla denominazione del titolo e disattiva Prezzi di mercato.
Monitorare gli asset basati sugli interessi
- Crea un asset con il tipo appropriato (Obbligazione o Deposito).
- Configura i prezzi basati sugli interessi. Un'obbligazione parte da un valore nominale di 100 e paga una cedola annuale; un deposito parte da 1, con capitalizzazione mensile.
- Aggiungi la transazione iniziale —
Acquistosu un'obbligazione,Creditosu un deposito. Il suoPrezzoviene pre-compilato con il valore nominale dell'asset quando la transazione avviene nella valuta dell'asset stesso; su un'obbligazione quotata come percentuale del valore nominale, puoi cambiare l'unità del campo in% del valore nominalee digitare la quotazione. - Per garantire un report accurato, puoi importare in blocco gli effettivi pagamenti degli interessi o regolare le transazioni generate automaticamente.
- Chiudi la posizione in anticipo con una transazione di
Vendita(Debitosu un deposito) o una transazione diInteressiche includa una Quantità ammortizzata.
L'interesse generato in questo modo viene pagato come flusso di cassa, non riaggiunto alla posizione, quindi un conto di risparmio modellato in questo modo si discosta dal saldo reale nel tempo. Per capitalizzarlo invece, vedi reinvestire gli interessi.
Registrazione degli interessi e rinnovo di un deposito
Registra una cedola o un pagamento di interessi con il tipo di transazione Interessi. Se la tua banca o il tuo broker ha applicato la ritenuta alla fonte, inserisci l'importo trattenuto nel campo Imposte pagate nella stessa transazione. Se l'imposta scade più tardi, lascia Imposte pagate vuoto e lascia che un preset fiscale applichi l'aliquota corretta al momento del report: vedi Tasse.
Quali di queste cifre concorrono ai tuoi rendimenti (reddito fisso, costi, altri flussi di cassa, tasse) è impostato nel menu opzioni accanto al selettore della Valuta, descritto sotto cosa è incluso nei rendimenti.
Rinnovo di un deposito
Quando un deposito scade e ne inizia uno nuovo, aggiungi un Debito per il deposito scaduto e un Credito per l'importo rinnovato. Puoi includere gli interessi nel valore finale per evitare una transazione separata, ma in tal caso non verranno segnalati come reddito fisso. Anche aggiungere semplicemente il nuovo Credito per l'importo rinnovato funziona: sia il valore che gli interessi rimangono tracciati.
Per una serie di depositi che si rinnovano con tassi e durate diversi, imposta l'asset come perpetuo invece di rinnovarlo a mano: vedi depositi rotativi e back-to-back. L'interesse maturato pagato al venditore quando acquisti un'obbligazione a metà periodo è un'altra voce ancora: interesse maturato pagato all'acquisto copre i tre modi per contabilizzarlo.
Analisi dei rendimenti su obbligazioni e depositi
Un rendimento su un'obbligazione o un deposito necessita di due cose: le transazioni di acquisto e una valutazione attuale. Quattro risultati sembrano regolarmente sbagliati senza esserlo, e ognuno ha la sua spiegazione.
L'obbligazione mostra +0
Manca il valore attuale. Importa o inserisci una valutazione attuale, o imposta il prezzaggio degli interessi in modo che il valore sia calcolato dai termini stessi dell'obbligazione. Le transazioni di acquisto da sole non forniscono a Capitally nulla con cui confrontarsi.
Un lotto chiuso non mostra alcun rendimento
Con il prezzaggio basato sugli interessi, i pagamenti degli interessi non vengono attribuiti al lotto che li ha generati, poiché un unico pagamento può coprire diversi lotti della stessa obbligazione. Ogni pagamento di interessi ottiene invece il proprio lotto, quindi un lotto originale può chiudersi senza mostrare nulla. Tre modi per vedere il quadro completo:
- Il grafico Confronta rendimenti aggrega i dati tra i lotti.
- Filtrare per Data apertura unità isola i lotti aperti in un determinato giorno, mese o anno, insieme al relativo reddito.
- I Gruppi di lotti ti permettono di assegnare le transazioni a un gruppo e leggere il rendimento combinato.
La linea della performance realizzata si trova sopra quella totale
I rendimenti sono misurati dall'inizio del periodo selezionato. Su base YTD o in qualsiasi altro periodo parziale, la linea totale (rossa) mostra l'interesse maturato da quel punto, mentre quella realizzata (grigia) mostra i pagamenti ricevuti da quel punto. Quando il periodo inizia a metà di un periodo di capitalizzazione, può arrivare un pagamento maturato in parte prima dell'inizio del periodo, il che pone legittimamente la performance realizzata al di sopra di quella totale.
Un deposito in valuta estera è cresciuto molto più del suo tasso d'interesse
Il rendimento mostrato combina interessi e movimento del tasso di cambio. Su un grande deposito detenuto in una valuta che si è indebolita rispetto alla tua valuta di visualizzazione, la componente FX può superare di gran lunga l'interesse. Cambia la valuta di visualizzazione nella valuta del deposito e l'effetto FX scompare, lasciando solo l'interesse. Il grafico Ripartizione nella sezione Rendimenti suddivide valuta, costi, tasse e reddito allo stesso modo: vedi esplorare i tuoi conti contanti.
Prestito tramite una piattaforma per conto di diversi proprietari
Quando un conto di prestito o P2P è finanziato da diversi proprietari (due trust e un fondo pensione, o un'azienda e un privato), rappresenta la ripartizione della proprietà con dei conti, non con dei tag. Crea una cartella conti chiamata come la piattaforma, con all'interno un conto per ogni entità legale. Solo i conti danno a ogni proprietario saldi, reddito e rendimenti indipendenti; i tag rimangono disponibili per classificazioni come grado di prestito, mutuatario o termine.
Crea ogni prestito sottostante una sola volta come asset personalizzato e riutilizza lo stesso asset in ogni conto che lo ha finanziato, invece di copiarlo per ogni entità. Definisci la quota di ciascun proprietario con un Acquisto dedicato sul rispettivo conto: quantità = importo prestato, prezzo = 1. Se due entità prestano ciascuna 25.000 nello stesso prestito, si tratterà di un Acquisto di 25.000 al prezzo di 1 nel conto della prima entità e di un secondo Acquisto di 25.000 al prezzo di 1 nel conto della seconda.
Registra gli interessi e i rimborsi di capitale sullo stesso asset prestito, ciascuno nel conto che ha effettivamente ricevuto il denaro. Ogni entità manterrà così il proprio saldo, reddito e rendimento, mentre aprendo l'asset del prestito potrai visualizzare la posizione complessiva su tutti i conti.
Importare asset basati sugli interessi
Un modello di importazione può creare obbligazioni o depositi, aggiungere le relative transazioni e impostare il piano di ammortamento degli interessi dallo stesso file. In modalità avanzata, è possibile mappare le colonne Tasso annuo, Data di scadenza e Conteggio giorni nei termini di pricing di ciascun asset, il che risulta utile quando una banca fornisce un file o una tabella con i relativi dettagli.
Usa Usa prezzi basati sugli interessi, Imposta parametri di interesse e Aggiungi parametri di interesse in un modello in modalità avanzata per configurare i termini iniziali ed eventuali variazioni datate.
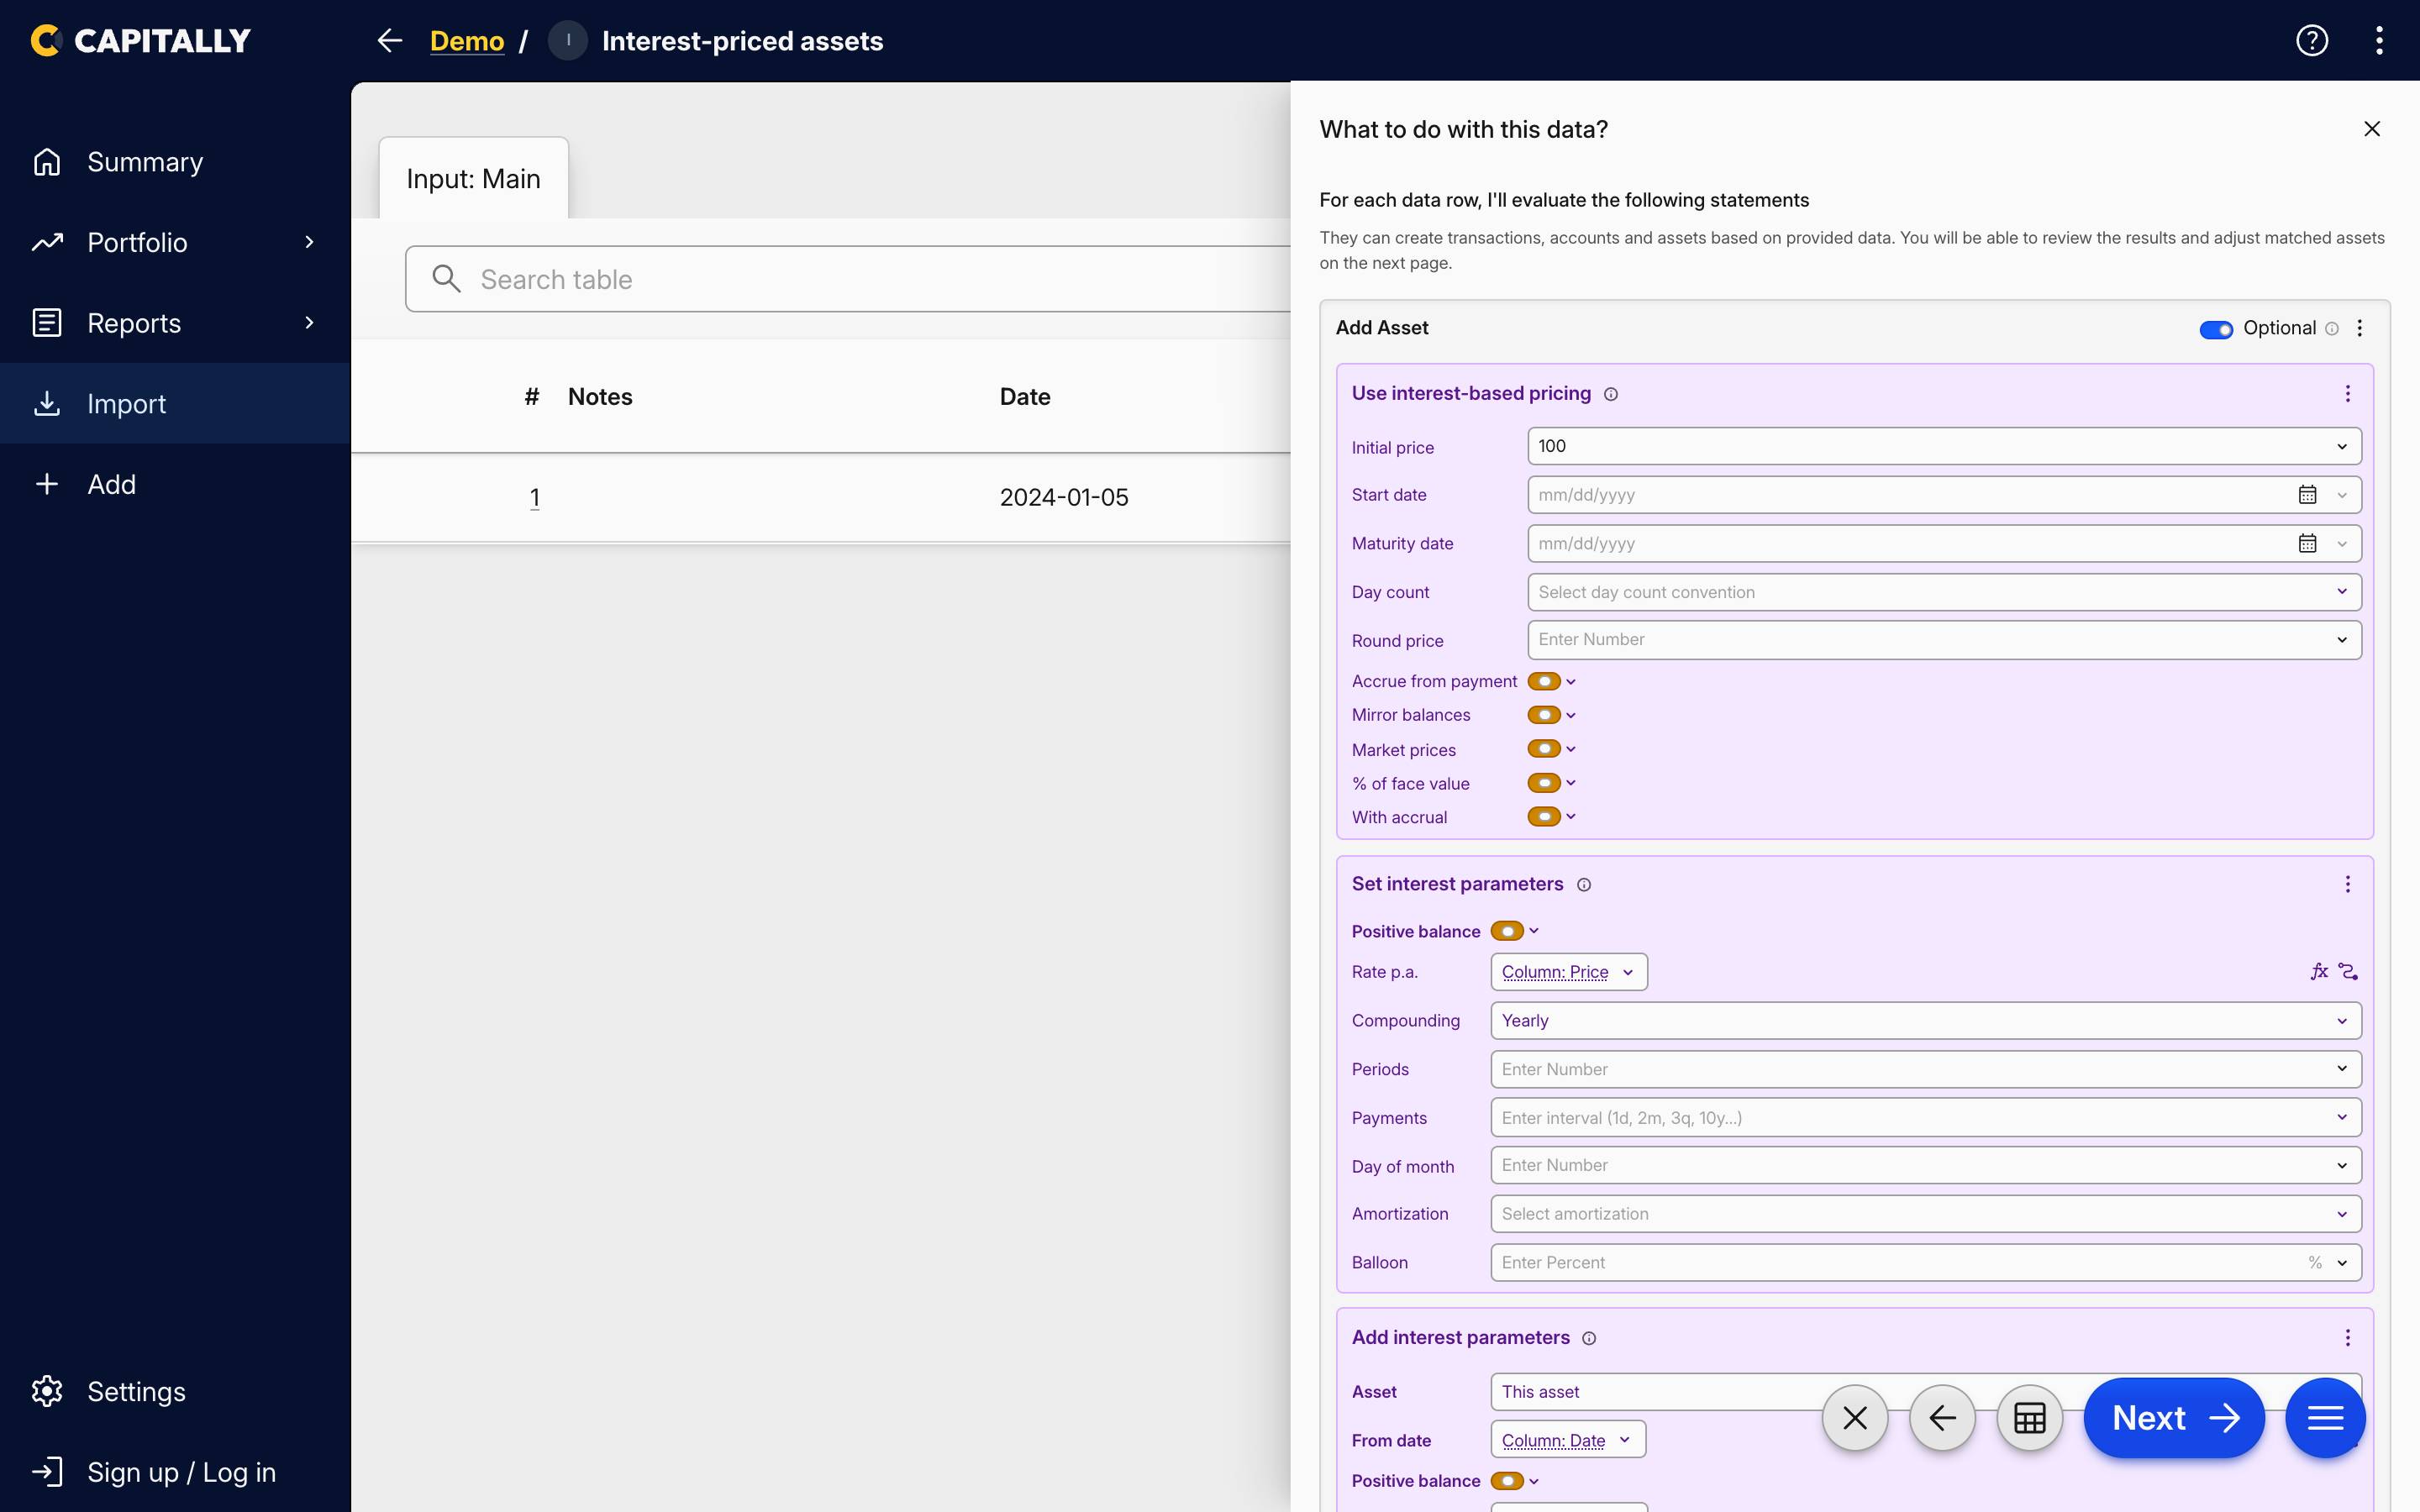 Le tre dichiarazioni di interesse all'interno di Aggiungi asset, con Tasso annuo collegato a una colonna del file
Per organizzarli meglio, considera di creare Mercati personalizzati per tutte le tue obbligazioni o i tuoi depositi. In questo modo potrai confrontarli più facilmente.
Esplorare i tuoi asset basati sugli interessi
La sezione Portafoglio ti permette di confrontare il reddito fisso di tutti gli asset nel tuo portafoglio. Include obbligazioni, azioni e immobiliare, consentendoti di vedere quale genera il rendimento più elevato.
Se stai aggiungendo transazioni o prezzi di mercato delle obbligazioni con una data futura, puoi modificare il Periodo nel Portafoglio per visualizzare il valore futuro del tuo portafoglio a reddito fisso. Puoi scegliere una data specifica, o semplicemente digitare +6m per vedere i dati dei prossimi sei mesi.
Prezzo pulito, % del valore nominale e rendimento a scadenza
Tre cifre descrivono un'obbligazione prezzata tramite interessi che la normale colonna del prezzo non può esprimere. Prezzo pulito è il prezzo senza interessi maturati, ovvero il numero quotato dal mercato. % del valore nominale è quel prezzo pulito rispetto al valore nominale, quindi un'obbligazione viene letta come 98,5 a prescindere dalla convenzione memorizzata dall'asset. Rendimento a scadenza è ciò che guadagneresti detenendo il titolo fino a scadenza al prezzo odierno, espresso come tasso annuo effettivo.
Il prezzo pulito e il rendimento a scadenza sono disponibili come colonne nelle tabelle e come metriche nei grafici; % del valore nominale appare accanto al prezzo pulito nelle cifre sopra la tabella. Il prezzo pulito è sempre espresso nella valuta dell'asset piuttosto che in quella in cui stai visualizzando il portafoglio, e il rendimento a scadenza risulta vuoto per le obbligazioni prive di una data di scadenza a cui fare riferimento — vedi Metriche del portafoglio.