Capitally est la seule application qui vous donne un contrôle total sur la façon dont les impôts sont calculés et estimés. Où que vous soyez dans le monde, vous pouvez définir vos propres règles fiscales en créant un préréglage fiscal, en sélectionnant un préréglage existant, ou en important un créé par quelqu'un d'autre.
Capitally propose un système de gestion fiscale complet avec des méthodes de prix de revient flexibles, notamment FIFO, LIFO, HICO, LOCO et le prix de revient moyen (ACB). Vous pouvez choisir parmi les préréglages fiscaux nationaux intégrés ou créer les vôtres, en adaptant les règles à vos besoins spécifiques.
Pour commencer, utilisez l'un des préréglages intégrés ou créez vos propres préréglages fiscaux dans la section Paramètres -> Fiscalité . Ces préréglages définissent les taux d'imposition pour différents types de transactions et d'actifs. Assignez ces préréglages à vos comptes. Si un compte est fiscalement avantagé, comme un PEA ou une assurance-vie, vous n'aurez peut-être pas besoin d'un préréglage.
Ce qu'un préréglage couvre — et où il s'arrête — est documenté au sein du préréglage. Ouvrez-en un dans Paramètres → Impôts : il s'ouvrira sur l'onglet Détails, où sa note figure à côté des règles qu'il décrit. Chaque préréglage intégré peut être consulté de la même manière dans le projet de démonstration, sans compte. Les préréglages changent plus souvent que cet article ; la note fait donc autorité sur ce qu'un préréglage gère.
Après avoir configuré vos préréglages fiscaux, vous pouvez consulter les métriques fiscales calculées à plusieurs endroits :
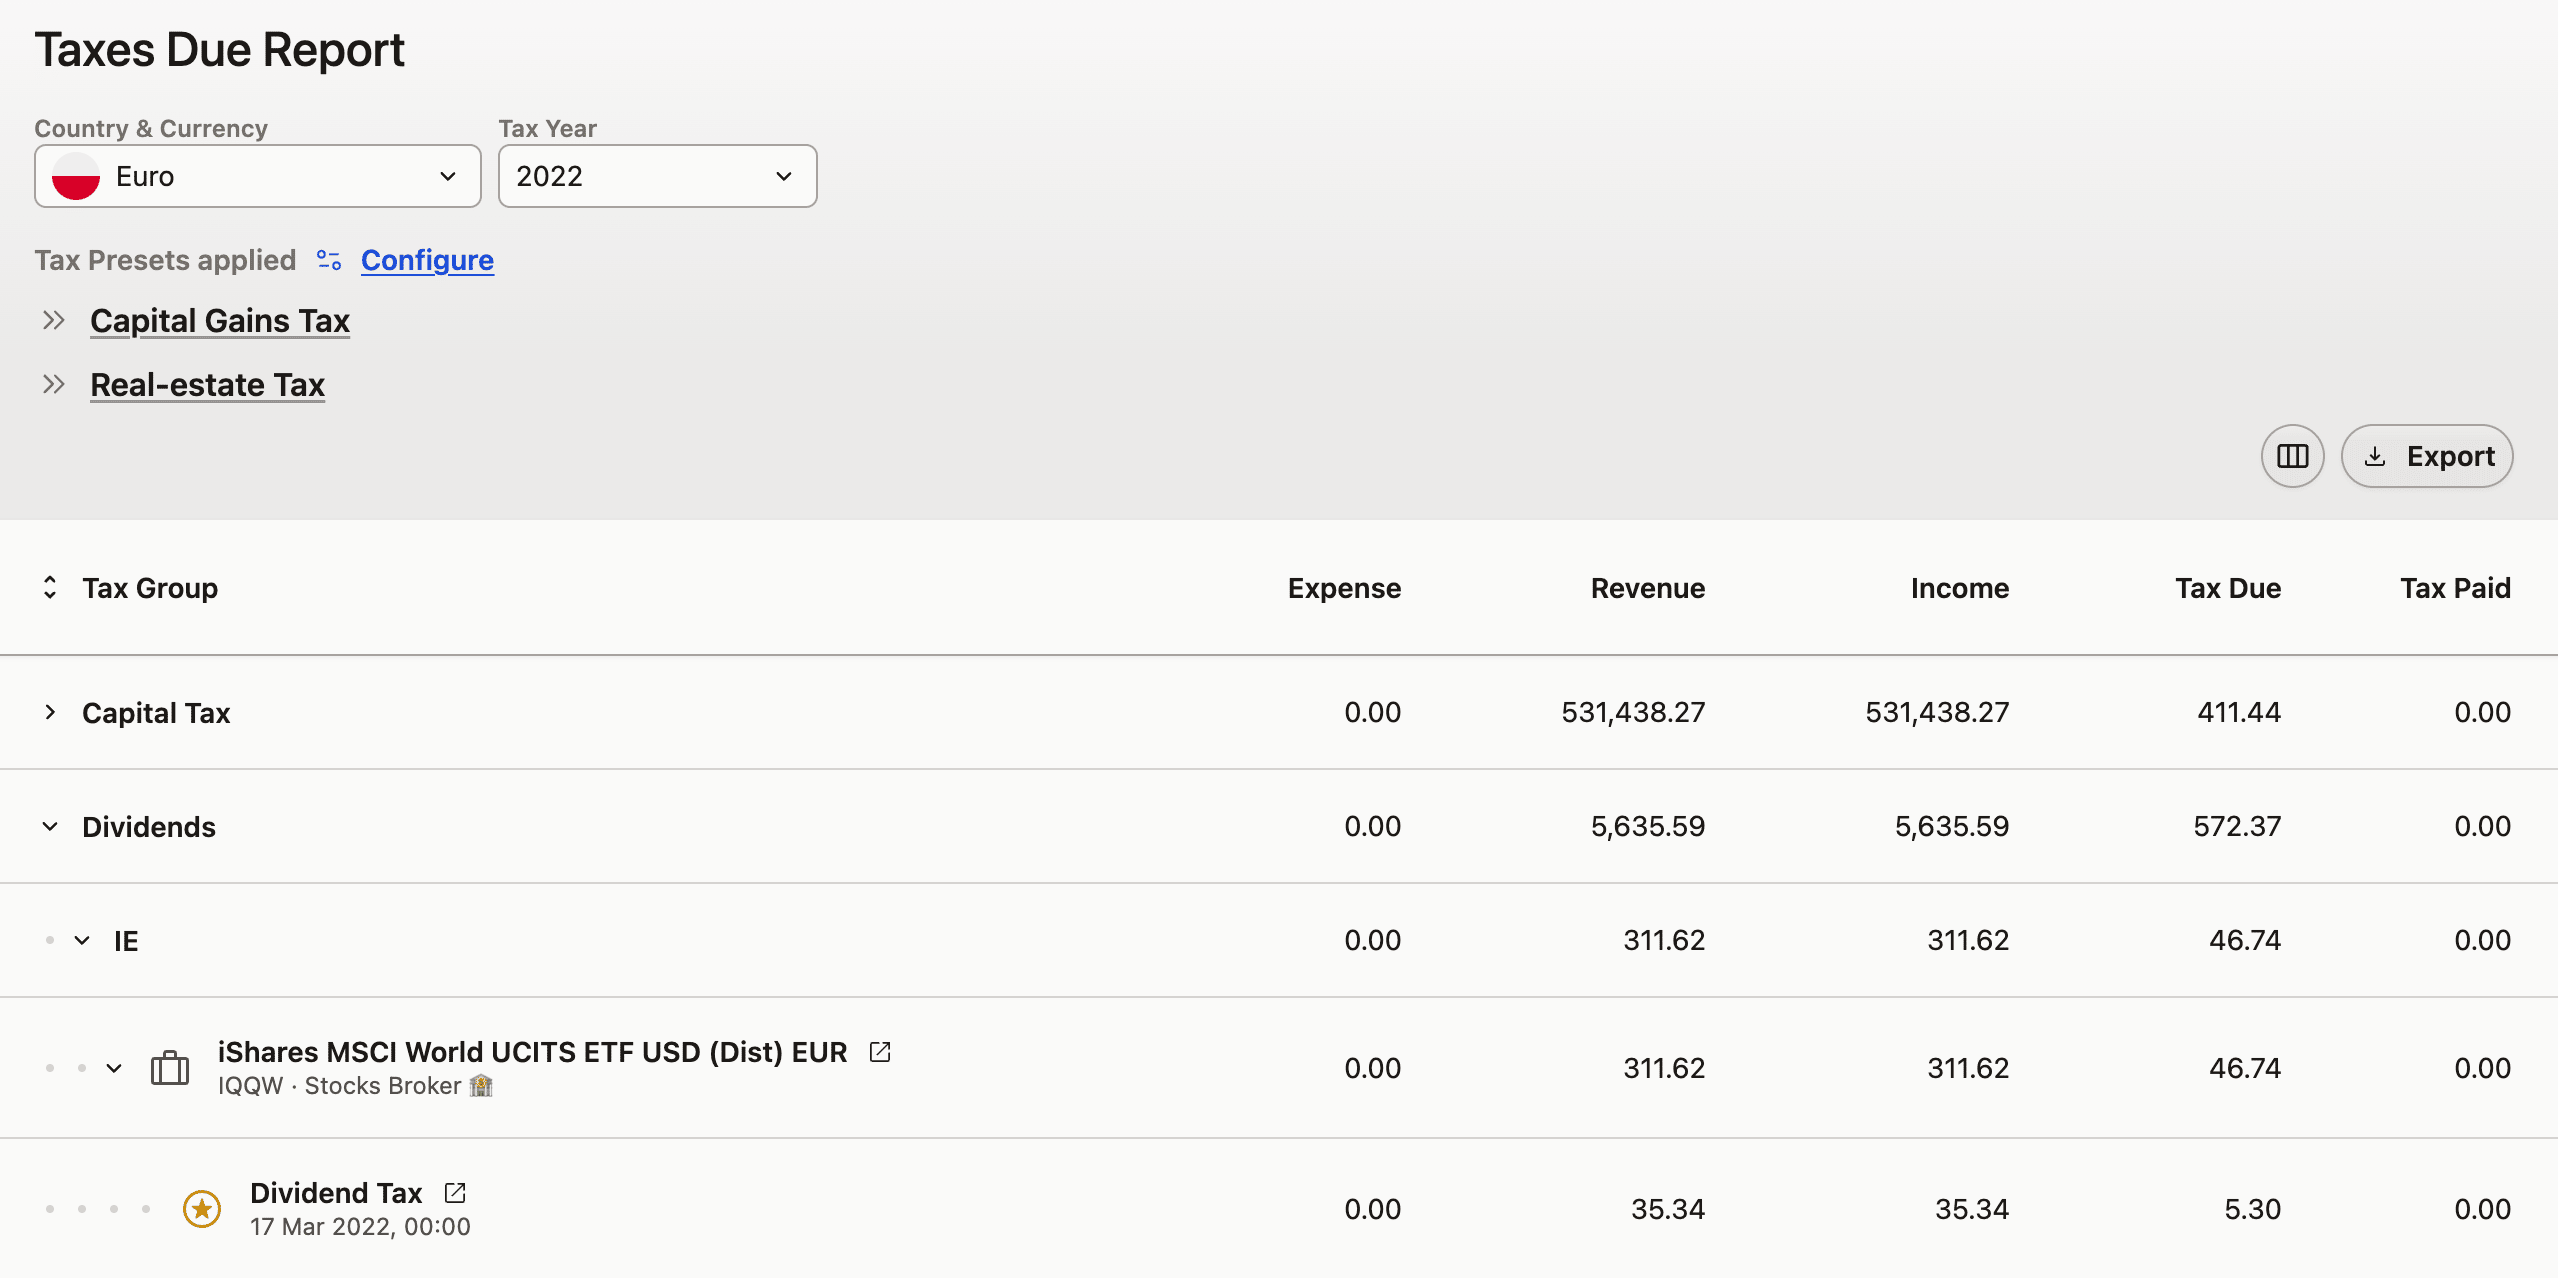
- Rapports -> Rapport Impôts dus: ce rapport fournit les revenus, dépenses et impôts accumulés pour chaque pays et année, ventilés par groupes fiscaux si votre préréglage les utilise. C'est le rapport de référence pendant la période de déclaration fiscale.
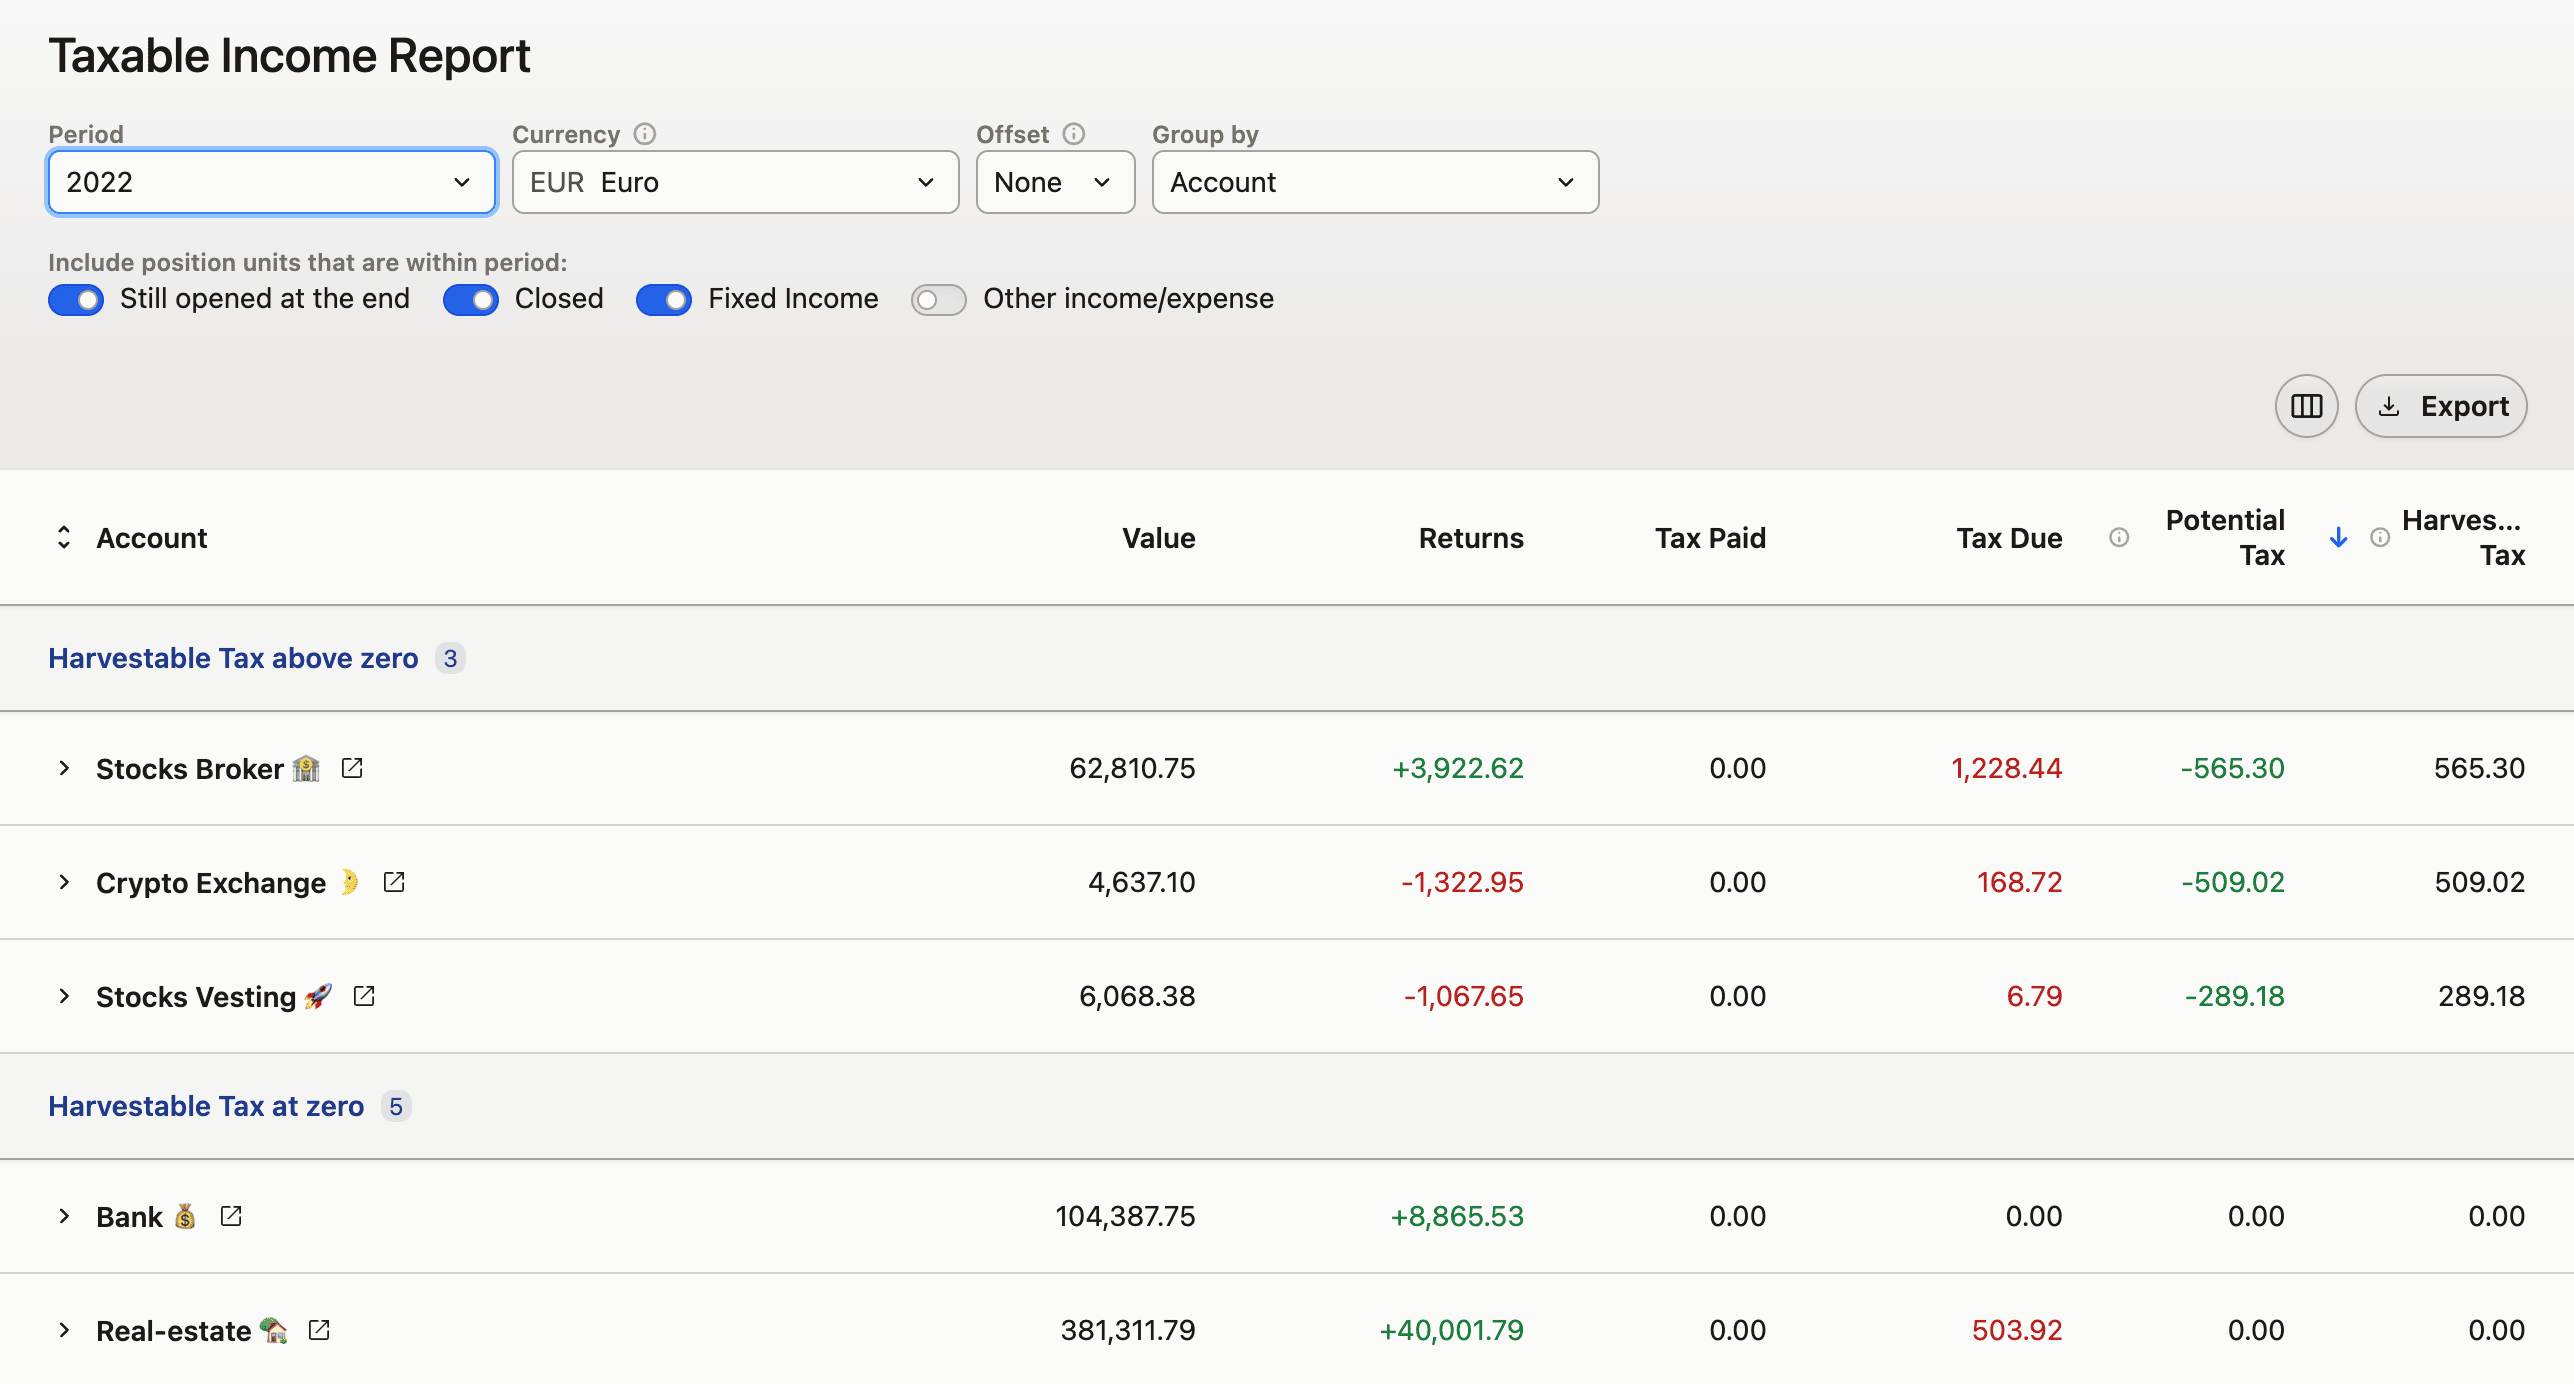
- Rapports -> Rapport de revenus imposables: ce rapport vous permet de comparer et comprendre les impôts à un niveau plus global, cumulés sur l'ensemble de votre portefeuille et convertis dans une devise unique de votre choix.
- Portefeuille -> Impôts dus: cette section vous permet d'analyser et de comparer librement les métriques fiscales sur l'ensemble de votre portefeuille.
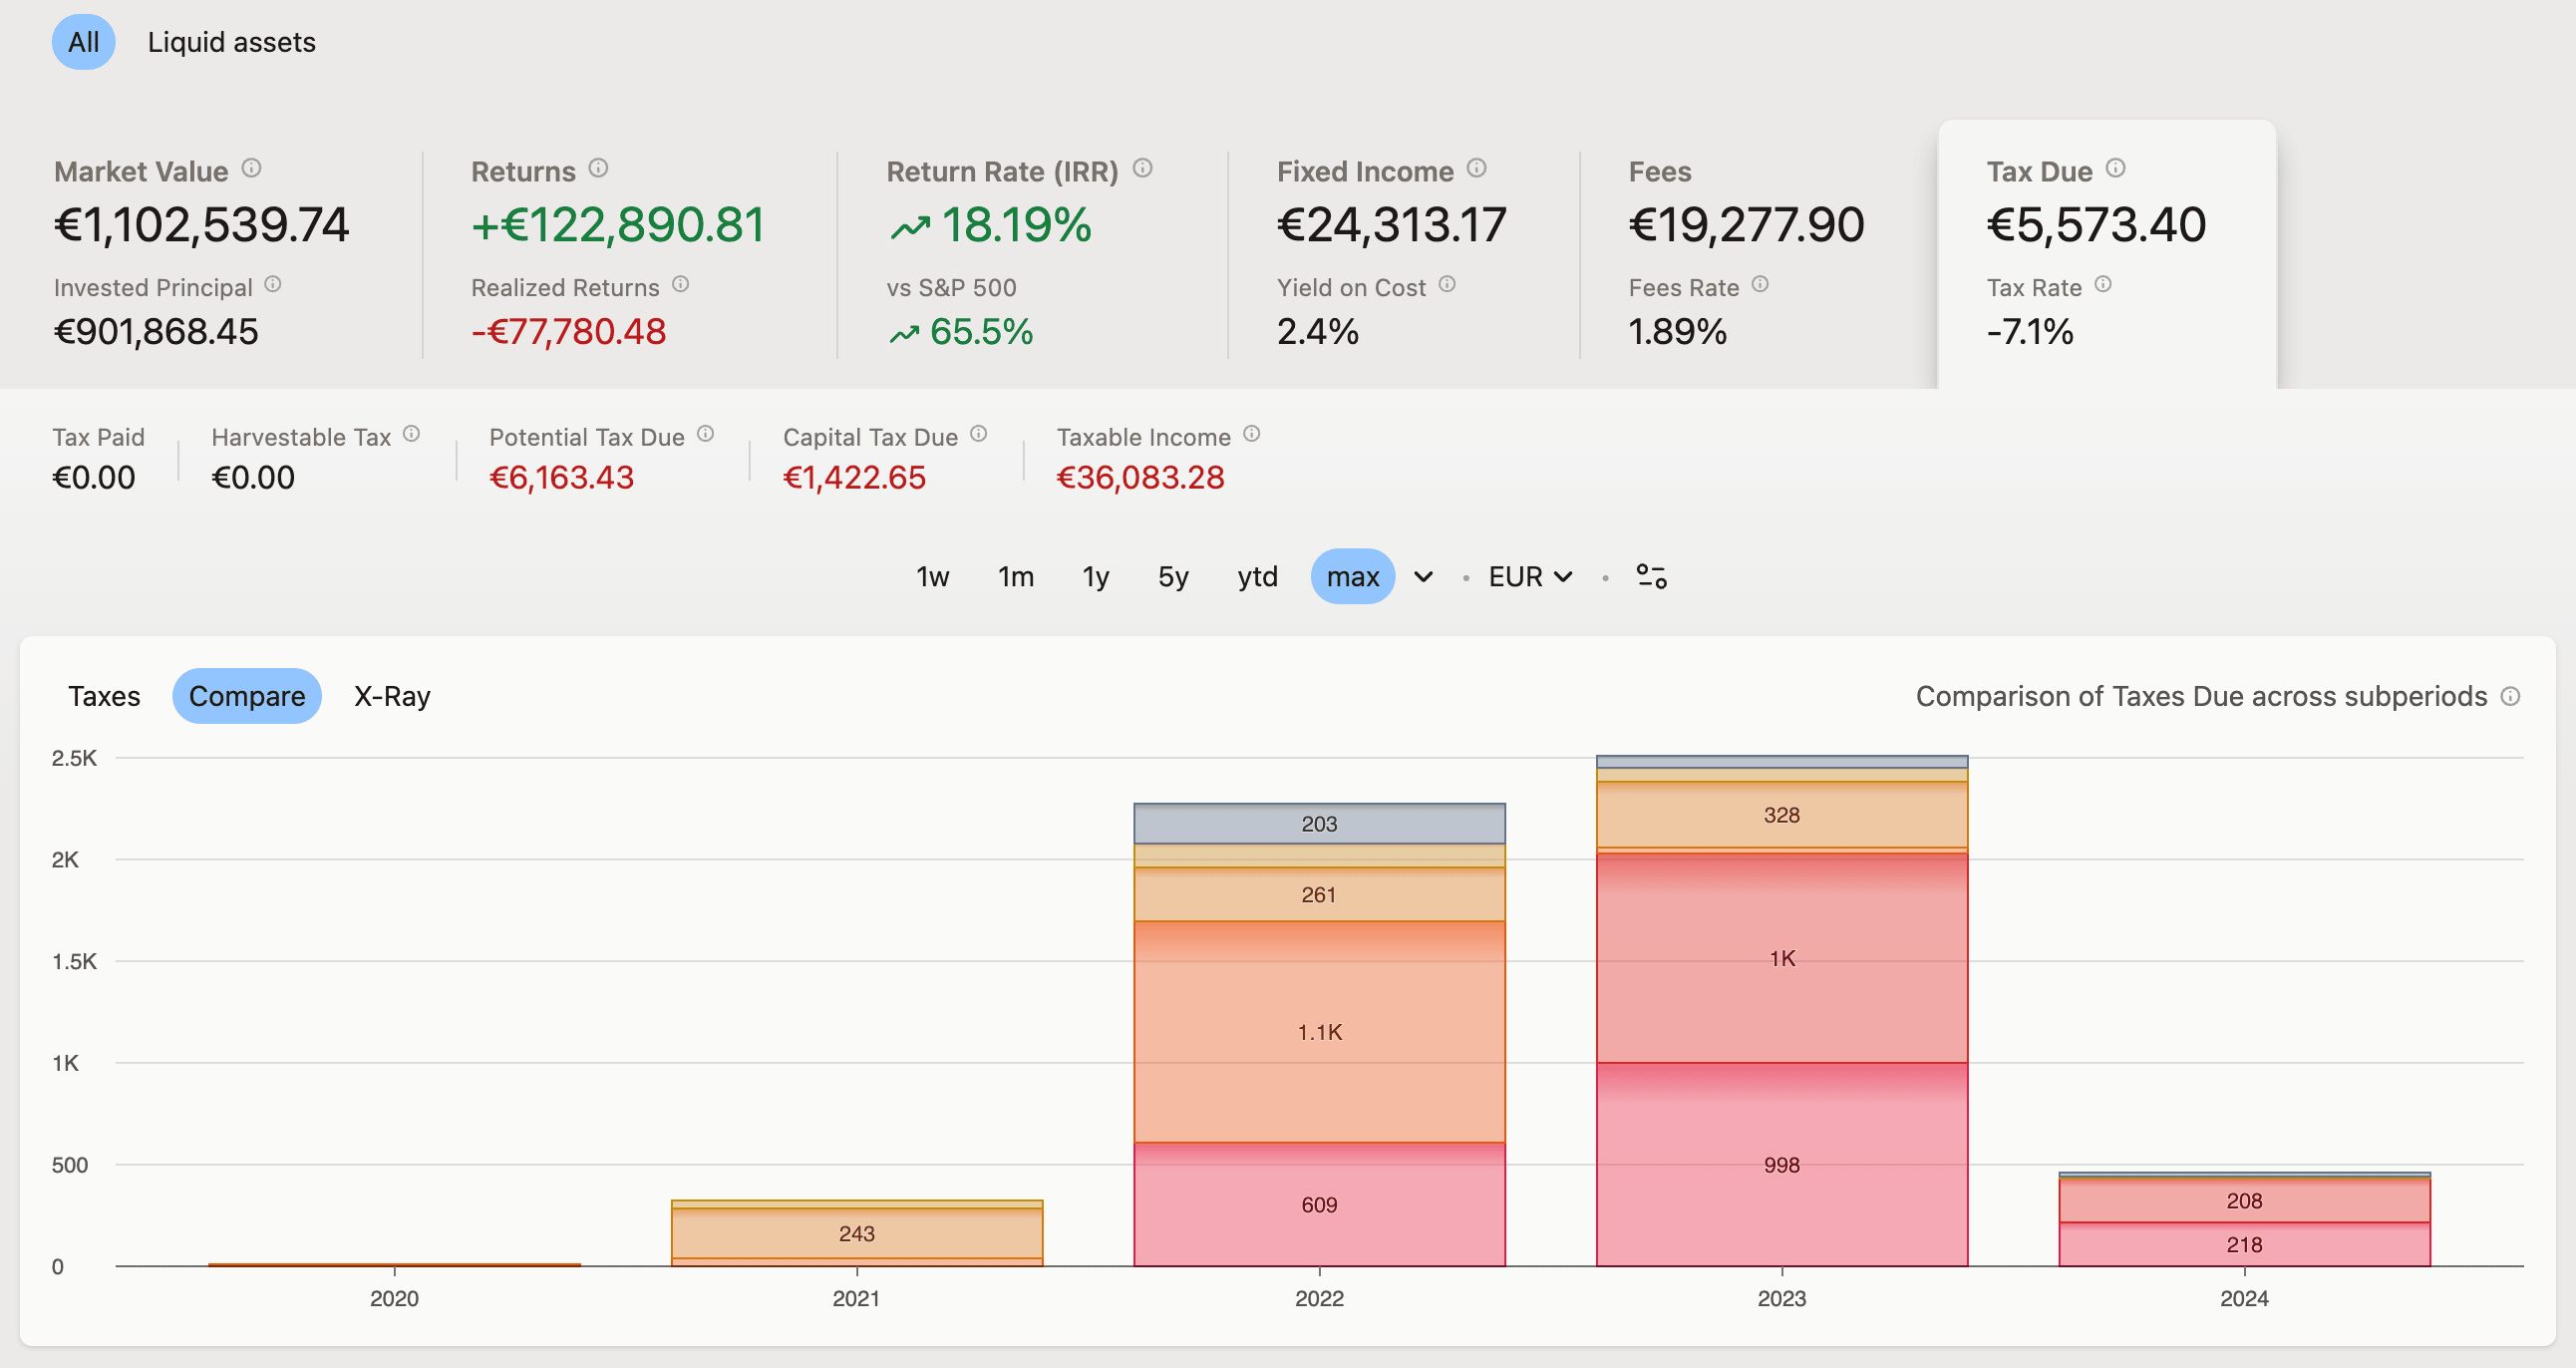
Les métriques fiscales incluses sont :
- Impôts dus: le montant total des impôts à payer sur la période.
- Impôts payés: le montant d'impôts que vous avez déjà payés, comme la retenue à la source sur les dividendes.
- Impôts à payer: simplement les Impôts dus moins les Impôts payés.
- Impôt sur le capital: l'impôt sur la valeur du capital que vous possédez, également connu sous le nom d'impôt sur la fortune ou droits de succession.
- Revenus / dépenses / bénéfices imposables: la somme de tous les revenus/dépenses issus des transactions qui ont été imposées sur la période.
- Impôts potentiels: l'impôt que vous auriez à payer si vous vendiez tous les actifs que vous possédez actuellement à la fin de la période.
- Fiscalité optimisable: le montant maximum d'impôts que vous pourriez potentiellement économiser en vendant des actifs à perte, en tenant compte de l'ordre FIFO (premier entré, premier sorti) de vos positions. Cela peut vous aider à optimiser votre stratégie fiscale en compensant les gains par des pertes.
Inclure les impôts dans le calcul des rendements
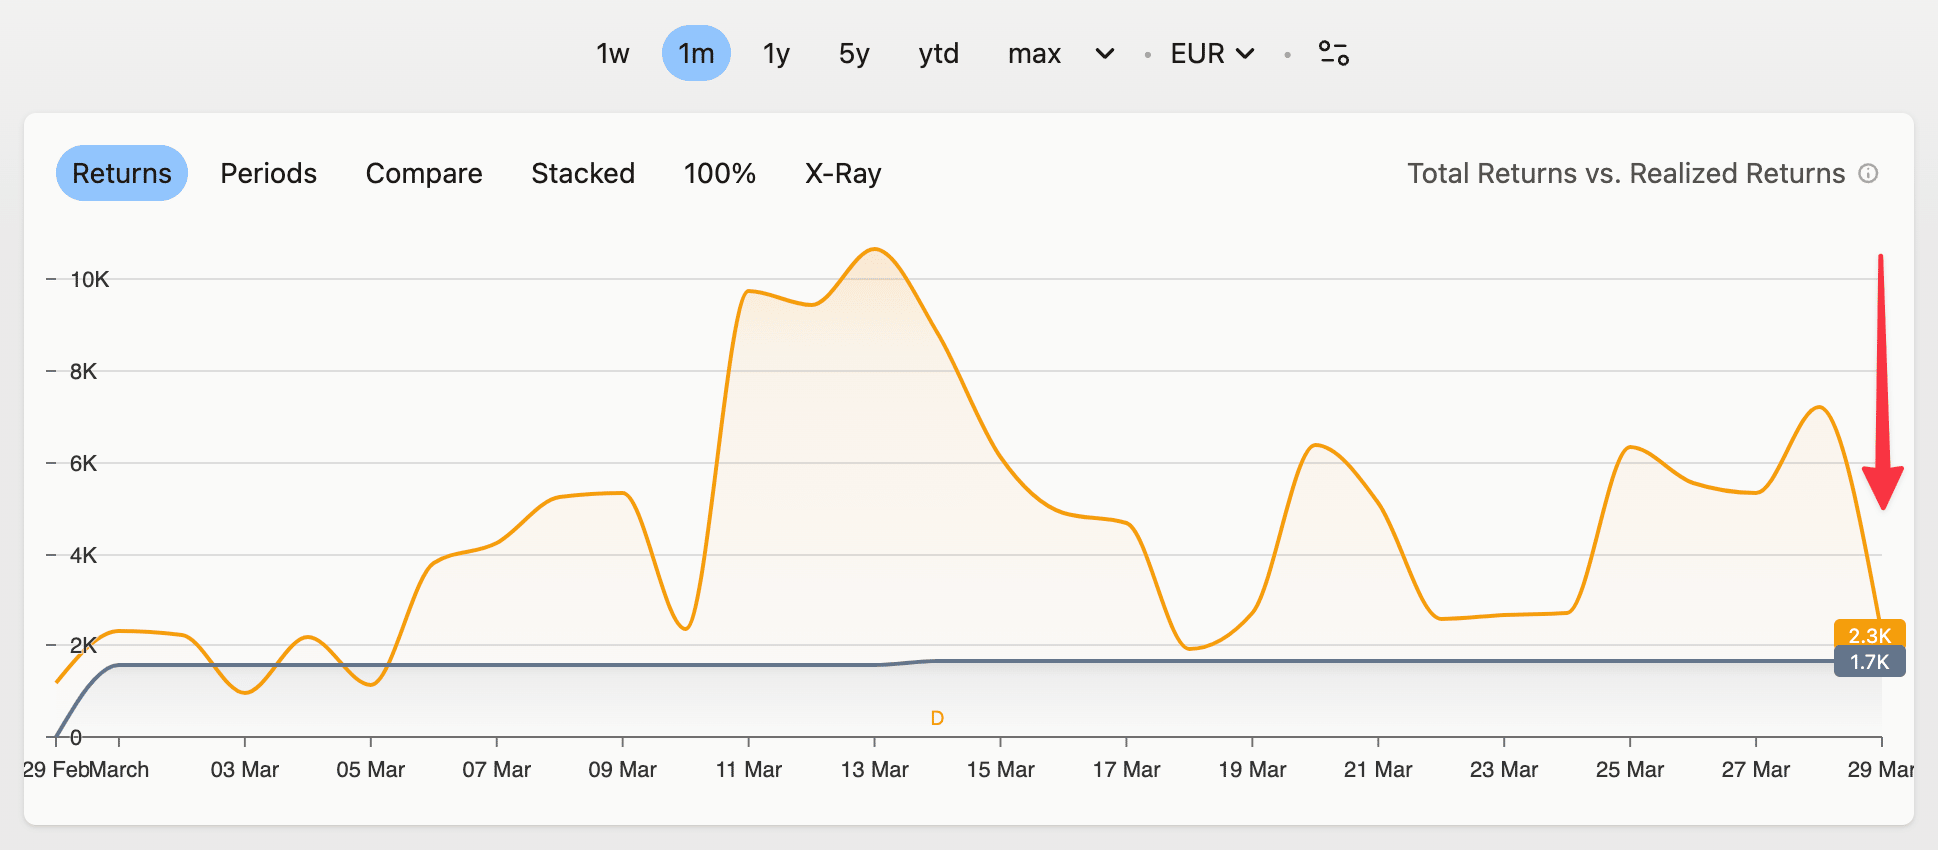
Vous pouvez inclure à la fois les impôts dus et potentiels lors du calcul de vos rendements pour obtenir une image plus précise de votre performance réelle.
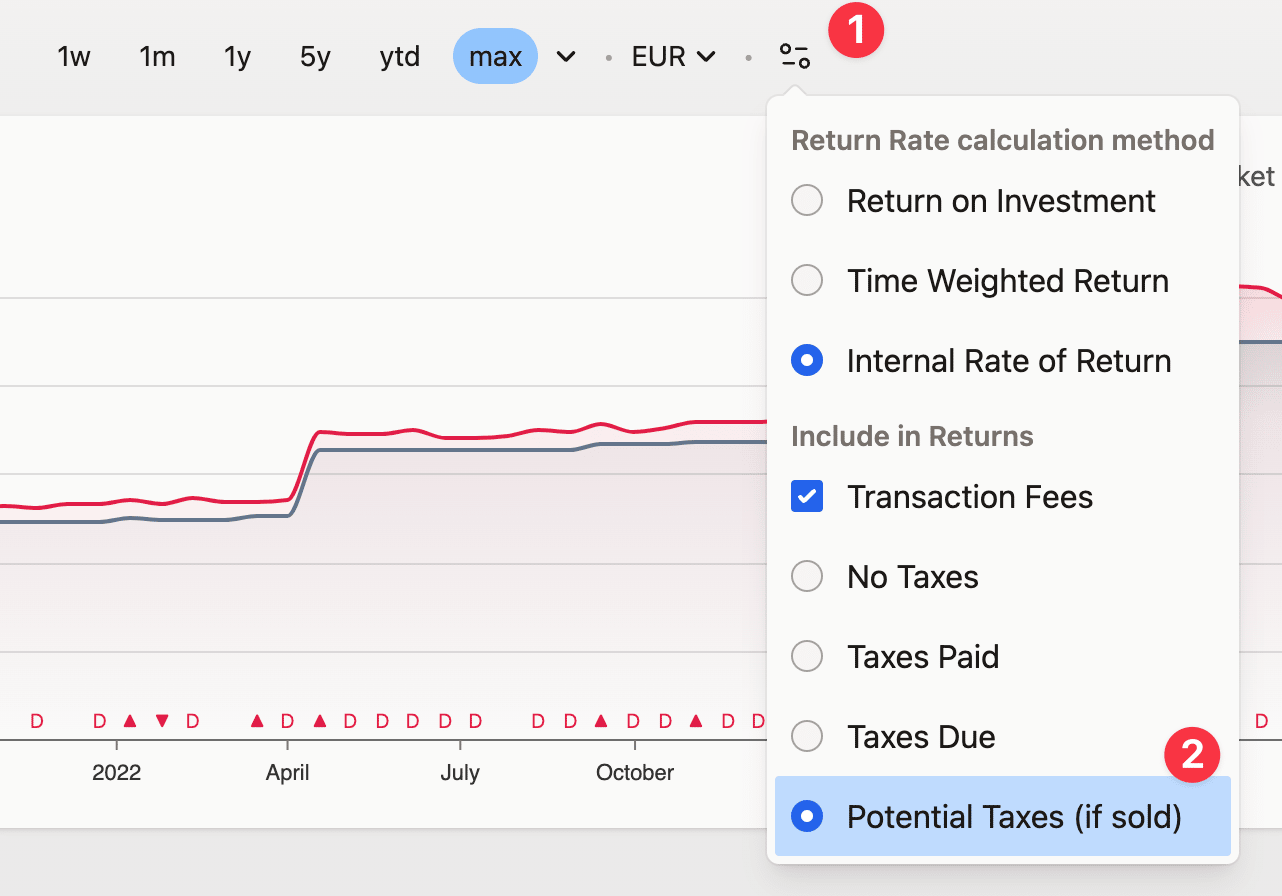
Gardez à l'esprit que les Impôts potentiels simulent une vente de toutes vos positions le dernier jour de la période analysée, ce qui peut entraîner une forte baisse à la fin du graphique. Lorsque vous incluez les Impôts potentiels, il est préférable d'analyser une période d'au moins un an.
Impôt dû, impôts payés et impôt automatique
Trois mécanismes distincts génèrent des chiffres fiscaux, et aucun ne remplace l'autre. Un préréglage fiscal calcule ce que vous devez au fisc, c'est-à-dire l'Impôt dû. Le champ Impôts payés sur une transaction enregistre ce qui a déjà été retenu à la source. L'impôt payé sur les revenus automatiques est un pourcentage fictif appliqué uniquement aux dividendes générés par Capitally lui-même.
- Préréglage fiscal — configuré dans Paramètres → Impôts et assigné aux comptes. Il produit le Rapport de revenus imposables et la colonne Impôt dû dans le portefeuille. Il n'inscrit jamais de données dans les Impôts payés.
- Impôts payés sur une transaction (retenue à la source) — impôt déjà déduit par votre courtier ou par une administration étrangère, par exemple 15 % retenus sur un dividende américain. Cela arrive avec un import de courtier, ou vous le saisissez manuellement. Un préréglage ne remplace ni n'interagit jamais avec cette donnée.
- Impôt payé sur les revenus automatiques — défini dans Compte → Positions ou Actif → Positions. Il ne s'applique qu'aux dividendes générés par Capitally : les versements estimés et ceux extraits des données de marché, avant que les données réelles du courtier ne soient importées.
Il n'existe pas de taux de retenue à la source automatique par pays. Les données de retenue proviennent de vos relevés de courtier, et les fichiers importés font office de source de vérité : si un export de courtier ne contient pas de colonne de retenue, le dividende importé affiche 0 dans les Impôts payés et le pourcentage automatique ne le complète pas. Saisissez-le vous-même : gardez la valeur brute du dividende et inscrivez le montant retenu dans Impôts payés / retenus.
Les dividendes à venir et estimés ont des Impôts payés vides car rien n'a encore été retenu. L'Impôt dû, en revanche, apparaît dès qu'un préréglage est assigné au compte.
Qui génère des rendements, et quand
Les deux impactent vos rendements à des moments différents. Les Impôts payés entrent comme flux de trésorerie au moment même de la transaction, car c'est à ce moment que l'argent vous a été prélevé. L'impôt calculé par un préréglage entre en jeu à la clôture de la position — ou à la fin de la période analysée pour les positions encore ouvertes — car c'est à ce moment que vous le payez réellement.
Utilisez donc les Impôts payés pour la retenue à la source sur les dividendes, et un préréglage fiscal pour l'impôt sur les plus-values et les rendements après impôt. Une fois le préréglage configuré, l'impôt dû et l'impôt potentiel sur les positions ouvertes sont calculés pour vous. N'essayez pas de modéliser l'impôt sur les plus-values avec des saisies d'Impôts payés par transaction.
Où voir le total des retenues à la source payées
Trois endroits, selon la manière dont vous souhaitez les agréger :
- Colonne Impôts payés dans le Portefeuille — la retenue à la source agrégée par position.
- Rapport de revenus imposables — totaux des Impôts payés sur l'ensemble du portefeuille, convertis dans une seule devise.
- Colonne Impôt à payer dans le Rapport Impôts dus — Impôt dû moins Impôts payés, le solde restant après l'impôt déjà retenu à la source. C'est le même chiffre que la mesure Impôts à payer listée plus haut.
Lorsque le rapport fiscal est vide
Un préréglage correctement rédigé peut parfois ne rien produire du tout. Quatre causes expliquent la quasi-totalité des rapports Impôts dus vides : le préréglage n'est pas assigné au compte, les positions se trouvent dans <Aucun compte>, les actifs concernés sont des liquidités, ou le groupe fiscal ne contient aucune règle pour l'alimenter.
Le préréglage n'est pas assigné, ou les positions sont dans <Aucun compte>
Un préréglage fiscal est assigné à un compte, donc tout ce qui se trouve dans <Aucun compte> ne sera jamais imposé, quelle que soit la rédaction du préréglage. C'est la cause la plus fréquente, de loin. Vérifiez d'abord les paramètres du compte pour l'assignation du préréglage, puis vérifiez que vos positions sont bien sur ce compte — sélectionnez les positions concernées dans le Portefeuille et changez leur compte en masse.
Les actifs en liquidités ne sont pas imposés
Les liquidités sont exclues de l'évaluation par préréglage par conception : elles génèrent d'importants volumes de transactions internes qui fausseraient les rapports fiscaux, et aucun paramètre ne permet de changer cela. Les conversions de devises ne produisent donc aucun événement imposable.
Si votre juridiction impose les gains de change sur les conversions — le §23 de l'EStG allemand / Anlage SO, par exemple — modélisez la devise comme un actif. Créez un actif personnalisé de type Dépôt ou Autre, réglez-le sur une tarification manuelle avec prix = 1 et la devise réglée sur la devise étrangère, et enregistrez-y vos transactions d'achat et de vente. Les transactions sur un actif personnalisé sont évaluées par les règles du préréglage. Le compromis est que le suivi de trésorerie s'arrête pour cet actif, et la position ne peut donc pas être utilisée pour payer des achats libellés dans cette devise.
Le type de transaction n'est jamais imposé
Les transactions Solde et Transfert ne sont pas imposées. Une position ouverte par l'une d'elles peut toujours être clôturée par une Vente, et la dépense initiale est alors incluse — voir Revenus et dépenses.
Le groupe fiscal ne contient aucune règle d'alimentation
Les groupes fiscaux sont des accumulateurs, alimentés par les instructions Appliquer l'impôt au sein des règles du préréglage. Dupliquer un groupe fiscal ne crée pas une règle pour l'alimenter ; un groupe ajouté seul reste donc vide.
Enregistrer les paiements d'impôts et les remboursements
Impôts payés est un champ signé : un chiffre positif correspond à un impôt payé ou retenu, un chiffre négatif à un remboursement ou un crédit. Les calculs de rendement et de revenu net traitent correctement le signe négatif ; ainsi, un remboursement augmente les revenus et les rendements au lieu de les réduire.
Un paiement d'impôt isolé non lié à une opération — un impôt sur la fortune à l'échelle du portefeuille, comme la vermogensbelasting néerlandaise — s'enregistre comme une transaction Autre avec une valeur de transaction à 0 et le montant dans Impôts payés. Pour enregistrer un paiement fait au fisc séparément de tout investissement, utilisez soit une transaction de transfert avec un tag, soit une transaction de revenu à valeur nulle avec le montant dans Impôts payés ; les deux excluent le paiement de vos rendements d'investissement. Si l'impôt est annuel, modélisez-le dans le préréglage avec l'instruction Planif. impôt cap. plutôt que de l'enregistrer manuellement.
Un remboursement ou une remise — comme un rabais fiscal belge de 30 % sur les pensions, par exemple — suit la même logique avec le signe inversé : une transaction Autre dans votre devise nationale sur n'importe quel compte, valeur 0, et Impôts payés réglé sur le négatif du rabais (-1234 pour un rabais de 1234). Il est classé comme un événement fiscal « autre » et est intégré aux rendements.
Les imports suppriment le signe moins par défaut
Le mappage de colonne d'importation générique applique une transformation de Valeur absolue à la colonne Impôts payés, ce qui transforme chaque remboursement en paiement sans avertissement. Supprimez cette transformation de la colonne Impôt dans votre mappage d'importation avant d'importer, ou modifiez les transactions concernées après coup et saisissez à nouveau l'impôt comme un nombre négatif.
Comment sont gérées les dates de transaction et de règlement ?
Certaines juridictions fiscales peuvent exiger de prendre en compte la date de règlement de la transaction et/ou d'utiliser un taux de change d'une date différente de celle où la transaction a eu lieu.
Capitally vous permet de faire les deux, en rendant la date de règlement disponible dans les deux rapports fiscaux.
Les dates de règlement sont calculées comme suit :
- Les transactions autres qu'achat et vente utilisent la date de la transaction
- Les transactions sur les actifs américains à partir du 28 mai 2024 utilisent T+1 jour ouvré
- Toutes les autres transactions utilisent T+2 jours ouvrés selon le calendrier des jours fériés du marché
Les jours fériés sont tirés d'une version légèrement modifiée du projet PyPi Holidays sur GitHub.
Décalage de devise
Les préréglages fiscaux peuvent spécifier un décalage de devise à appliquer soit à la date de transaction (T+n), soit à la date de règlement (T+Règlement+n).
Le décalage de devise est exprimé en jours de semaine (lundi à vendredi) avec les exceptions suivantes :
- PLN NBP utilise le calendrier des jours fériés polonais
- EUR BCE utilise le calendrier des jours fériés de la Banque centrale européenne
Quels taux de change les rapports fiscaux utilisent
Par défaut, Capitally convertit les devises aux taux du marché des changes de son fournisseur de données. Si votre administration fiscale exige les taux officiels des banques centrales, sélectionnez la variante .CB de la devise dans le préréglage fiscal — PLN.CB (NBP), EUR.CB (BCE), NOK.CB — et ces taux seront appliqués automatiquement. C'est à cela que font référence les entrées "PLN NBP" et "EUR ECB" dans la liste de décalage des devises ci-dessus.
Le calcul de l'impôt utilise toujours la devise définie dans le préréglage, et non la devise dans laquelle vous visualisez le portefeuille ; un chiffre dans un autre onglet ou rapport peut donc légitimement différer. Pour les variantes de préréglage polonaises D+1 et D-1 et le regroupement PIT/ZG, voir Déclaration fiscale polonaise.
Voir le taux appliqué
Activez les colonnes Change d'ouverture et Taux de change dans le Rapport Impôts dus à partir de l'éditeur de colonnes au-dessus du tableau. Elles indiquent le taux exact utilisé pour la transaction d'ouverture et pour l'événement imposable — le chiffre qu'un comptable ou un auditeur demandera. Dans le tableau des Transactions, la colonne Prix affiche côte à côte la valeur originale et la valeur convertie.
Les faibles écarts par rapport au tableau officiel de votre banque centrale signifient presque toujours que la variante de marché (PLN) est sélectionnée plutôt que celle de la banque centrale (PLN.CB). Les taux proviennent du fournisseur de données et ne peuvent pas être modifiés manuellement.
PLN.CB assigné signalera un taux de conversion manquant pour cette date. Supprimez le préréglage des comptes qui contiennent un historique antérieur à 2002 — anciens comptes de retraite OFE, portefeuilles ouverts dans les années 1990, avoirs hérités.Corrections fiscales des courtiers et taux de change
Certains courtiers, dont Interactive Brokers, publient une correction de retenue à la source comme une transaction distincte datée postérieurement au dividende qu'elle corrige. L'original et la correction sont deux événements à deux dates différentes, donc chacun est converti au taux de sa propre date — pour les contribuables polonais, deux taux NBP différents. Le traitement des corrections collectives ne les réconcilie pas en un taux unique.
Si votre centre des impôts exige que l'impôt et sa correction soient tous deux convertis au taux de la transaction originale, examinez ces corrections manuellement et ajustez la date ou le montant de la correction afin que les taux s'alignent sur ce que vous devez déclarer.
Approche simplifiée
Si vous n'avez pas besoin que les impôts soient calculés au sein de votre portefeuille, vous pouvez simplement suivre les impôts payés et utiliser le Rapport de revenus imposables une fois par an comme ressource utile pour vous ou votre comptable.