Les événements d’entreprise comme les fusions, les scissions et les divisions d’actions (stock splits) modifient vos positions sans intervention active de votre part. Ce guide explique comment enregistrer chaque type d’événement dans Capitally. Les actions reçues sans opération sur titre sous-jacente — attribution d’unités d’actions restreintes (RSU), don, promotion de courtier, achat financé par cashback — sont enregistrées différemment ; consultez Suivi des RSU et des plans d’actionnariat salarié.
Prise en charge automatique
Il est important de noter que seuls les fractionnements d'actions sont toujours ajoutés automatiquement par Capitally. De nombreux courtiers ne fournissent pas les détails complets des événements d'entreprise dans leurs données exportées. Ainsi, lorsqu'un événement tel qu'une scission ou une fusion se produit, vous devrez peut-être corriger manuellement les enregistrements et créer l'événement d'entreprise vous-même à l'aide de ce guide. Lorsque les courtiers fournissent ces informations, nous nous efforçons toujours de les importer automatiquement pour vous.
Table des matières
- Fractionnement d'actions
- Saisie des transactions antérieures à une division
- Apparence d’une division dans vos graphiques
- Si les rendements semblent incorrects après une division
- Division d’un fonds
- Fusion exonérée d'impôt (échange d'actions)
- Fusion en espèces / offre publique d'achat
- Fusion mixte (actions + espèces)
- Scission fiscalement neutre
- Scission imposable
- Distribution avec remboursement de capital
- Liquidation
- Cash in Lieu (Soulte en espèces)
- Offre de droits de souscription
- Conversion d'actions privilégiées en actions ordinaires
- Changement de nom ou de symbole boursier
Fractionnement d'actions
Ce qui se passe : La société modifie le nombre d'actions en circulation. Lors d'un fractionnement direct, vous recevez davantage d'actions à un prix proportionnellement réduit. Lors d'un regroupement d'actions, les actions sont consolidées.
Capitally ajoute automatiquement les transactions de fractionnement pour tous les actifs dont le prix est fourni par le marché. Il est important d'utiliser ces transactions automatiques, car elles doivent rester synchronisées avec le prix du marché. Les prix du marché dans Capitally ne sont pas ajustés pour tenir compte des fractionnements, de sorte que les fractionnements automatiques garantissent que vos quantités de positions correspondent correctement aux données de prix actuelles.
Uniquement pour les actifs personnalisés avec des prix manuels
Vous ne devez créer manuellement des transactions de fractionnement que pour les actifs personnalisés dont vous contrôlez vous-même le prix. Dans ce cas, n'oubliez pas que le prix de l'actif ne doit pas être ajusté — vous devez définir manuellement le prix du marché actuel avant et après le fractionnement.
Comment enregistrer : Utilisez le type de transaction Split .
- Définissez le Numérateur et le Dénominateur pour correspondre au ratio de fractionnement
- Pour un fractionnement 4:1 : Numérateur = 4, Dénominateur = 1
- Pour un regroupement 1:10 : Numérateur = 1, Dénominateur = 10
Si le fractionnement génère des fractions d'actions qui sont converties en espèces, ajoutez une transaction Vente distincte pour la fraction au prix que vous avez reçu.
Si vous avez reçu des actions supplémentaires ou du cash en plus de la division elle-même, ajoutez-les sous forme de Transfert daté d’au moins une minute après la transaction de division, au prix de clôture du marché de la veille.
Ne supprimez jamais une transaction de division sur un actif coté — les quantités ne correspondraient plus aux données de prix à partir de cette date. Si une division a été supprimée par erreur, annulez l’opération ou ajoutez une nouvelle Division avec le ratio correct.
Saisie des transactions antérieures à une division
Saisissez chaque achat avec le prix et la quantité tels qu’ils étaient réellement le jour de votre achat. Capitally applique les ajustements de division de manière prospective pour les actions achetées avant la date de division ; ainsi, les chiffres que vous saisissez restent conformes à ceux enregistrés par votre courtier et le solde est ajusté pour vous.
Par exemple, vous saisissez 346 actions achetées en 1983 et l’action a subi une division 2:1 en 2008. La transaction conserve 346 actions au prix de 1983 ; le solde après la division de 2008 indique 692.
Yahoo Finance et d’autres sources similaires retraitent l’historique de manière rétroactive ; leurs prix et quantités historiques sont donc déjà ajustés des divisions. Saisir ces valeurs appliquerait l’ajustement deux fois. Si vous ne disposez que de chiffres ajustés, convertissez-les d’abord : quantité = quantité ajustée ÷ ratio de division, prix = prix ajusté × ratio de division.
Si les quantités semblent incorrectes après un import de courtier (DEGIRO et autres), vérifiez trois points :
- L’actif porte le symbole ou l’ISIN correct.
- La quantité achetée correspond à l’enregistrement du courtier.
- Le ratio de division correspond à celui indiqué dans la liste des transactions du courtier.
Une division appliquée à tort peut être modifiée ou supprimée pour corriger le solde.
Apparence d’une division dans vos graphiques
À la date de la division, le graphique des prix chute proportionnellement au ratio de division et le graphique des quantités augmente en conséquence, tandis que le graphique de la valeur de marché reste fluide — un prix plus bas multiplié par une quantité plus élevée donne la même valeur. Les rendements et la valeur du portefeuille restent corrects, car la transaction de division ajuste la quantité que vous détenez.
C’est intentionnel : Capitally stocke les prix du marché non ajustés (nominaux), contrairement à la plupart des portails financiers. L’onglet Prix affiche donc le prix réel à n’importe quelle date, ce qui vous permet de le vérifier auprès d’une autre source et de le comparer à votre prix de revient moyen. Pour les séries ajustées des divisions — l’appréciation du prix comme si la division n’avait jamais eu lieu — ouvrez l’onglet Taux de rendement et utilisez le graphique Prix de l’actif.
Si les rendements semblent incorrects après une division
Si les rendements totaux semblent aberrants après une division — par exemple un chiffre de −90 % sur une position qui a à peine bougé — confirmez que la transaction de division existe avec le bon ratio, puis comparez-la au graphique Prix de l’actif ajusté dans l’onglet Taux de rendement. Si ce graphique montre la même chute brutale, le problème provient des données de prix et non du calcul : vérifiez le symbole de marché de l’actif (onglet Modifier l’actif → Prix, Utiliser ce symbole de marché pour les prix) et informez le support.
Division d’un fonds
Le type de transaction Division n’est pas proposé pour les actifs de type Fonds. Pour en enregistrer une, définissez d’abord les prix manuellement de part et d’autre de l’événement — l’ancien prix le jour précédant la division, le nouveau prix à la date de la division. Changez ensuite le type d’actif en Action/ETF, ajoutez la Division avec le ratio correct, puis rétablissez le type initial.
Fusion exonérée d'impôt (échange d'actions)
Ce qui se passe : Vos actions dans la société acquise sont échangées contre des actions de la société acquéreuse selon un ratio fixe. Aucun événement imposable ne se produit — votre prix de revient et votre durée de détention sont conservés.
Comment enregistrer : Utilisez le type de transaction Convert .
- Définissez l'Actif source sur l'entreprise acquise
- Définissez la Quantité source sur le nombre total de vos actions faisant l'objet de la conversion
- Définissez l' Actif cible sur la société acquéreuse
- Définissez la Quantité cible sur le nombre d'actions que vous recevez
- Laissez le champ Prix (coût de base) vide et vérifiez que
Reporter la date d'acquisition et les lots vers l'actif de destinationest activé — une conversion sans prix vers un actif différent l'active automatiquement pour vous
Chaque lot est transféré en tant que lot individuel plutôt qu'en un total fusionné, conservant sa propre date d'acquisition, son prix de revient et ses frais d'acquisition. Une vente ultérieure des actions de l'acquéreur est donc imposée sur ce que vous avez payé à l'origine et sur la durée de détention initiale, et les frais facturés par la fusion s'ajoutent au prix de revient transféré au lieu d'être déduits immédiatement.
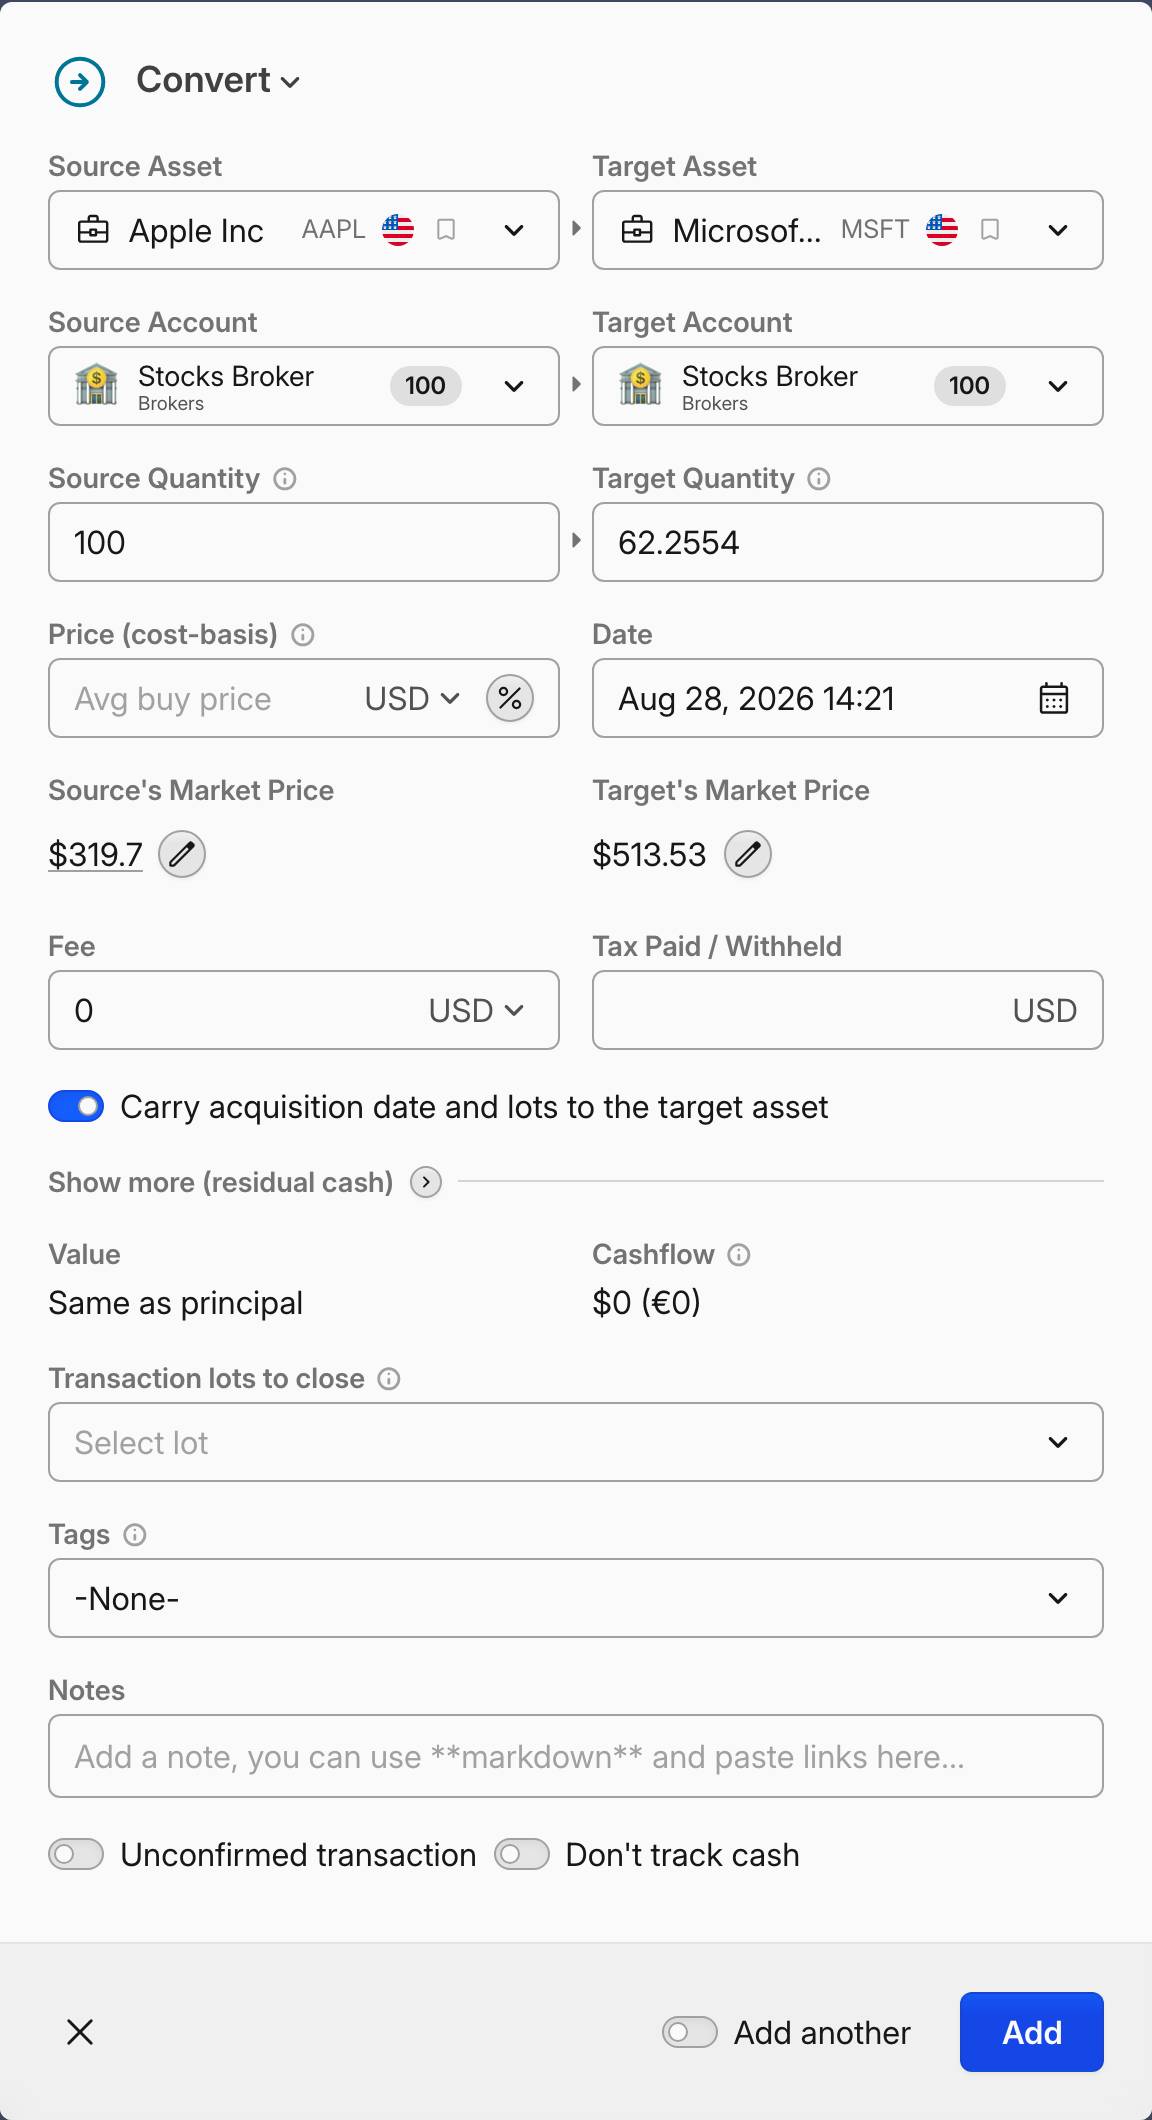 Conversion d'actions par échange (sans prix) : l'option de transfert est activée
Fractions d'actions : Si la fusion génère des fractions d'actions converties en espèces, deux options s'offrent à vous :
- Entrez le nombre total d'actions entières reçues comme Quantité de destination et saisissez le montant en espèces des rompus dans le champ Liquidités résiduelles (cliquez sur
Afficher plus (liquidités résiduelles)pour y accéder), ou - Ajoutez une transaction
Sellséparée sur la société acquéreuse pour les fractions d'actions au prix de rachat en espèces
Les liquidités résiduelles sont déduites du prix de revient des actions de l'acquéreur, et c'est la seule partie de la fusion qui fait l'objet d'une cession.
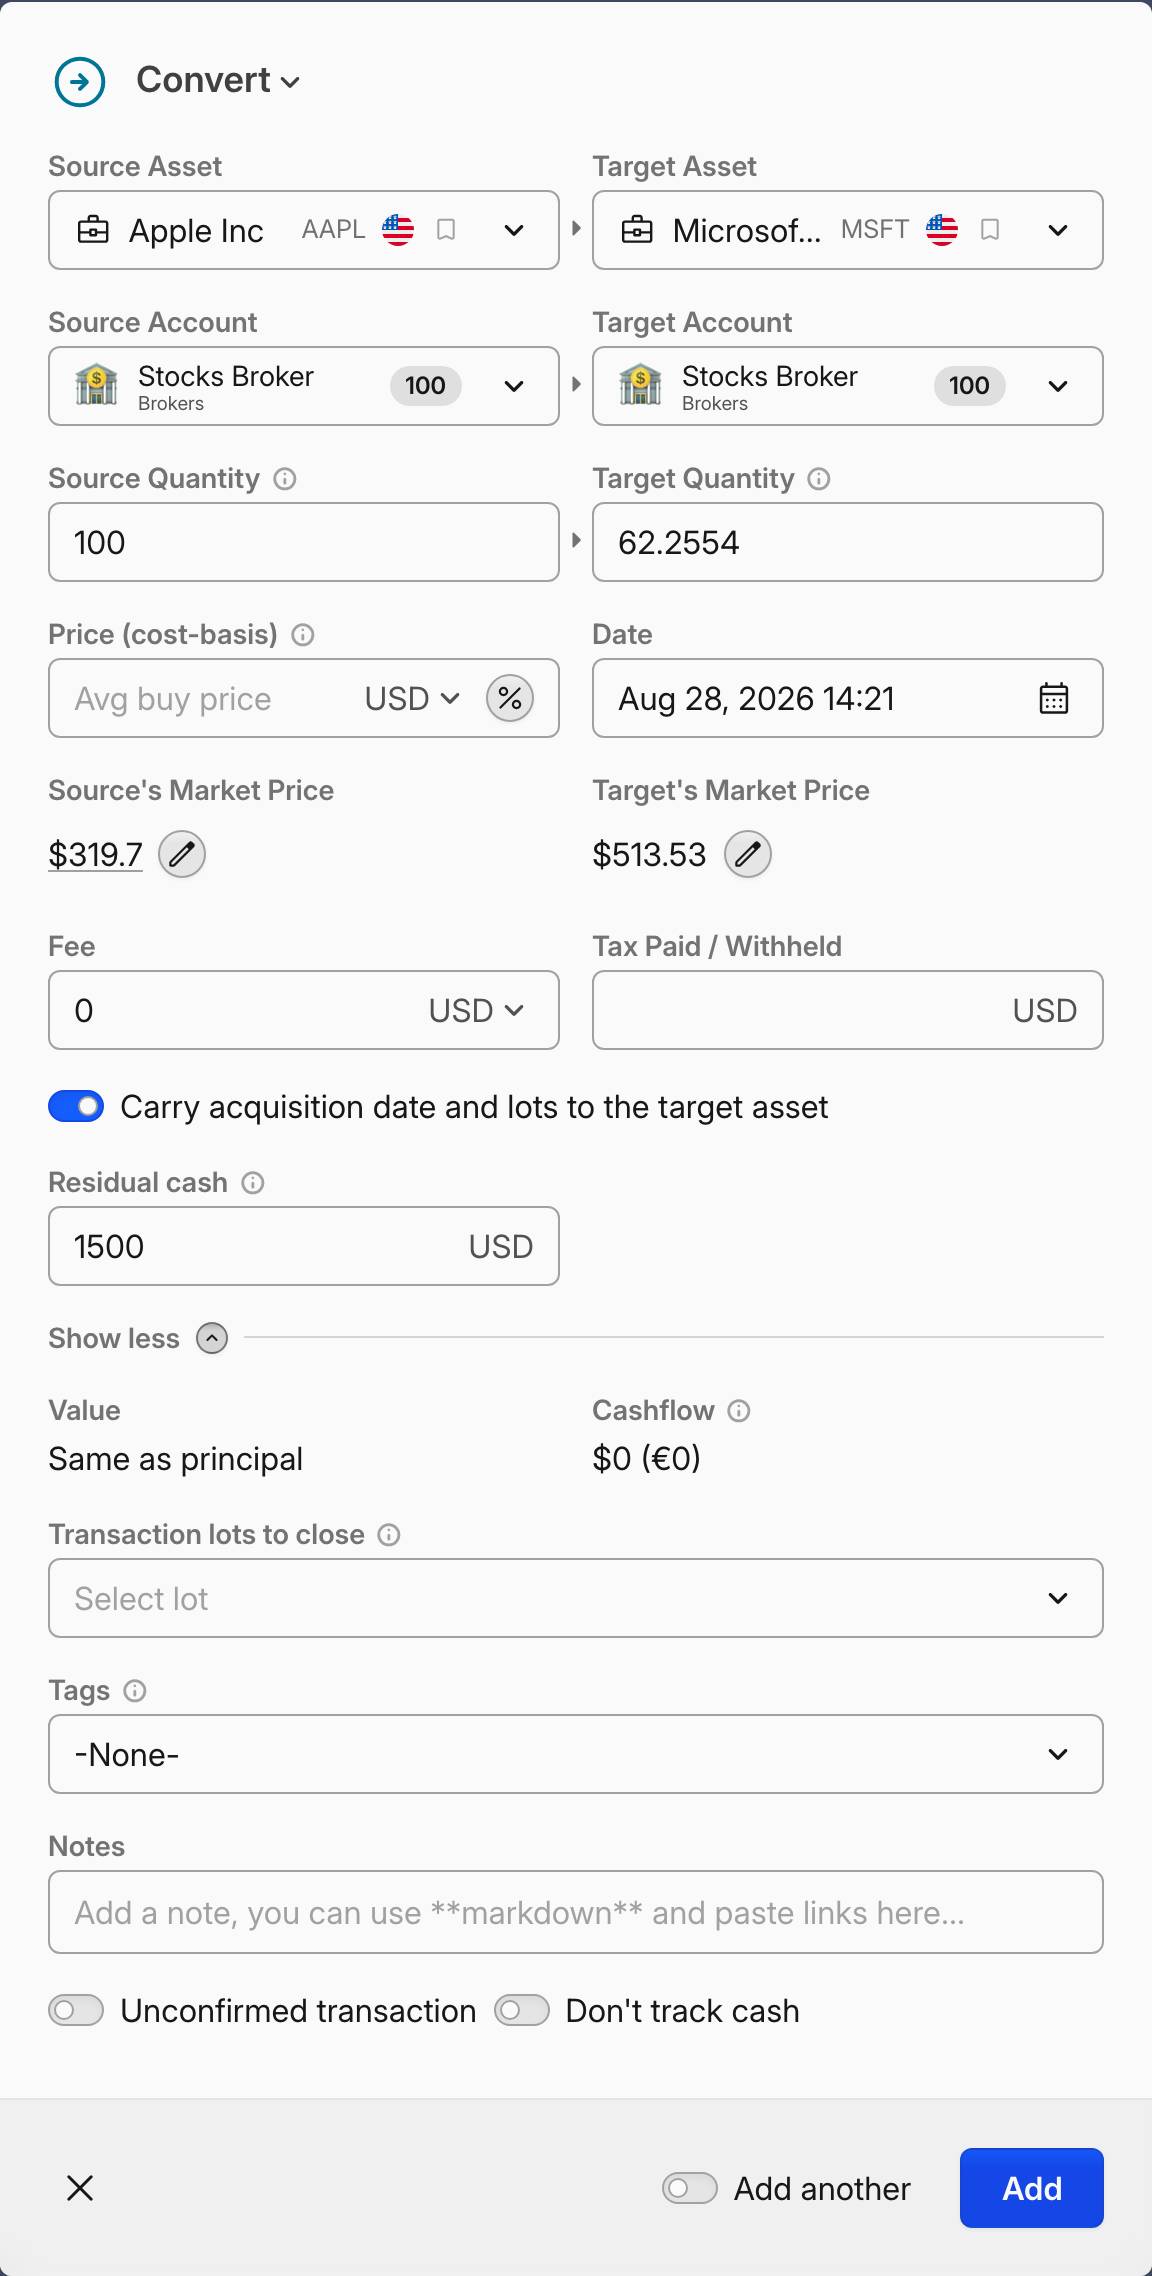 Liquidités résiduelles lors d'une conversion, sous Afficher plus (liquidités résiduelles)
M&A/SociétéA acquise par SociétéB. Les deux parties restent ainsi liées visuellement dans les listes de transactions, ce qui est utile des mois plus tard lorsque vous réconciliez l’événement avec un relevé de courtier.Fusion en espèces / offre publique d'achat
Ce qui se passe : Toutes vos actions sont rachetées en espèces à un prix fixe. Il s'agit d'un événement entièrement imposable.
Comment l'enregistrer : Utilisez une transaction Sell standard au prix de l'offre ou du prix d'acquisition par action. Aucun traitement particulier n'est nécessaire — c'est identique à une vente ordinaire.
Fusion mixte (actions + espèces)
Ce qui se passe : Vous recevez de nouvelles actions de la société acquéreuse ainsi qu'un paiement en espèces. La plus-value est généralement reconnue à hauteur du montant en espèces reçu.
Comment l'enregistrer : Utilisez une transaction de Convert :
- Définissez la Quantité source sur toutes les actions de l'entreprise acquise
- Définissez l' Actif cible et la Quantité cible sur les actions reçues
- Définissez le champ Prix (coût de base) pour encoder la plus-value réalisée : calculez-le comme (prix de revient d'origine + plus-value réalisée) / quantité
- Développez
Afficher plus (liquidités résiduelles)et saisissez les espèces reçues dans le champ Liquidités résiduelles
Un prix lors d'une conversion vers un actif différent désactive Reporter la date d'acquisition et les lots vers l'actif de destination, ce qui entraîne la réalisation : les actions acquises sont clôturées au prix défini, la différence par rapport à leur coût propre est réalisée, et l'actif de destination est ouvert avec ce produit moins les liquidités résiduelles.
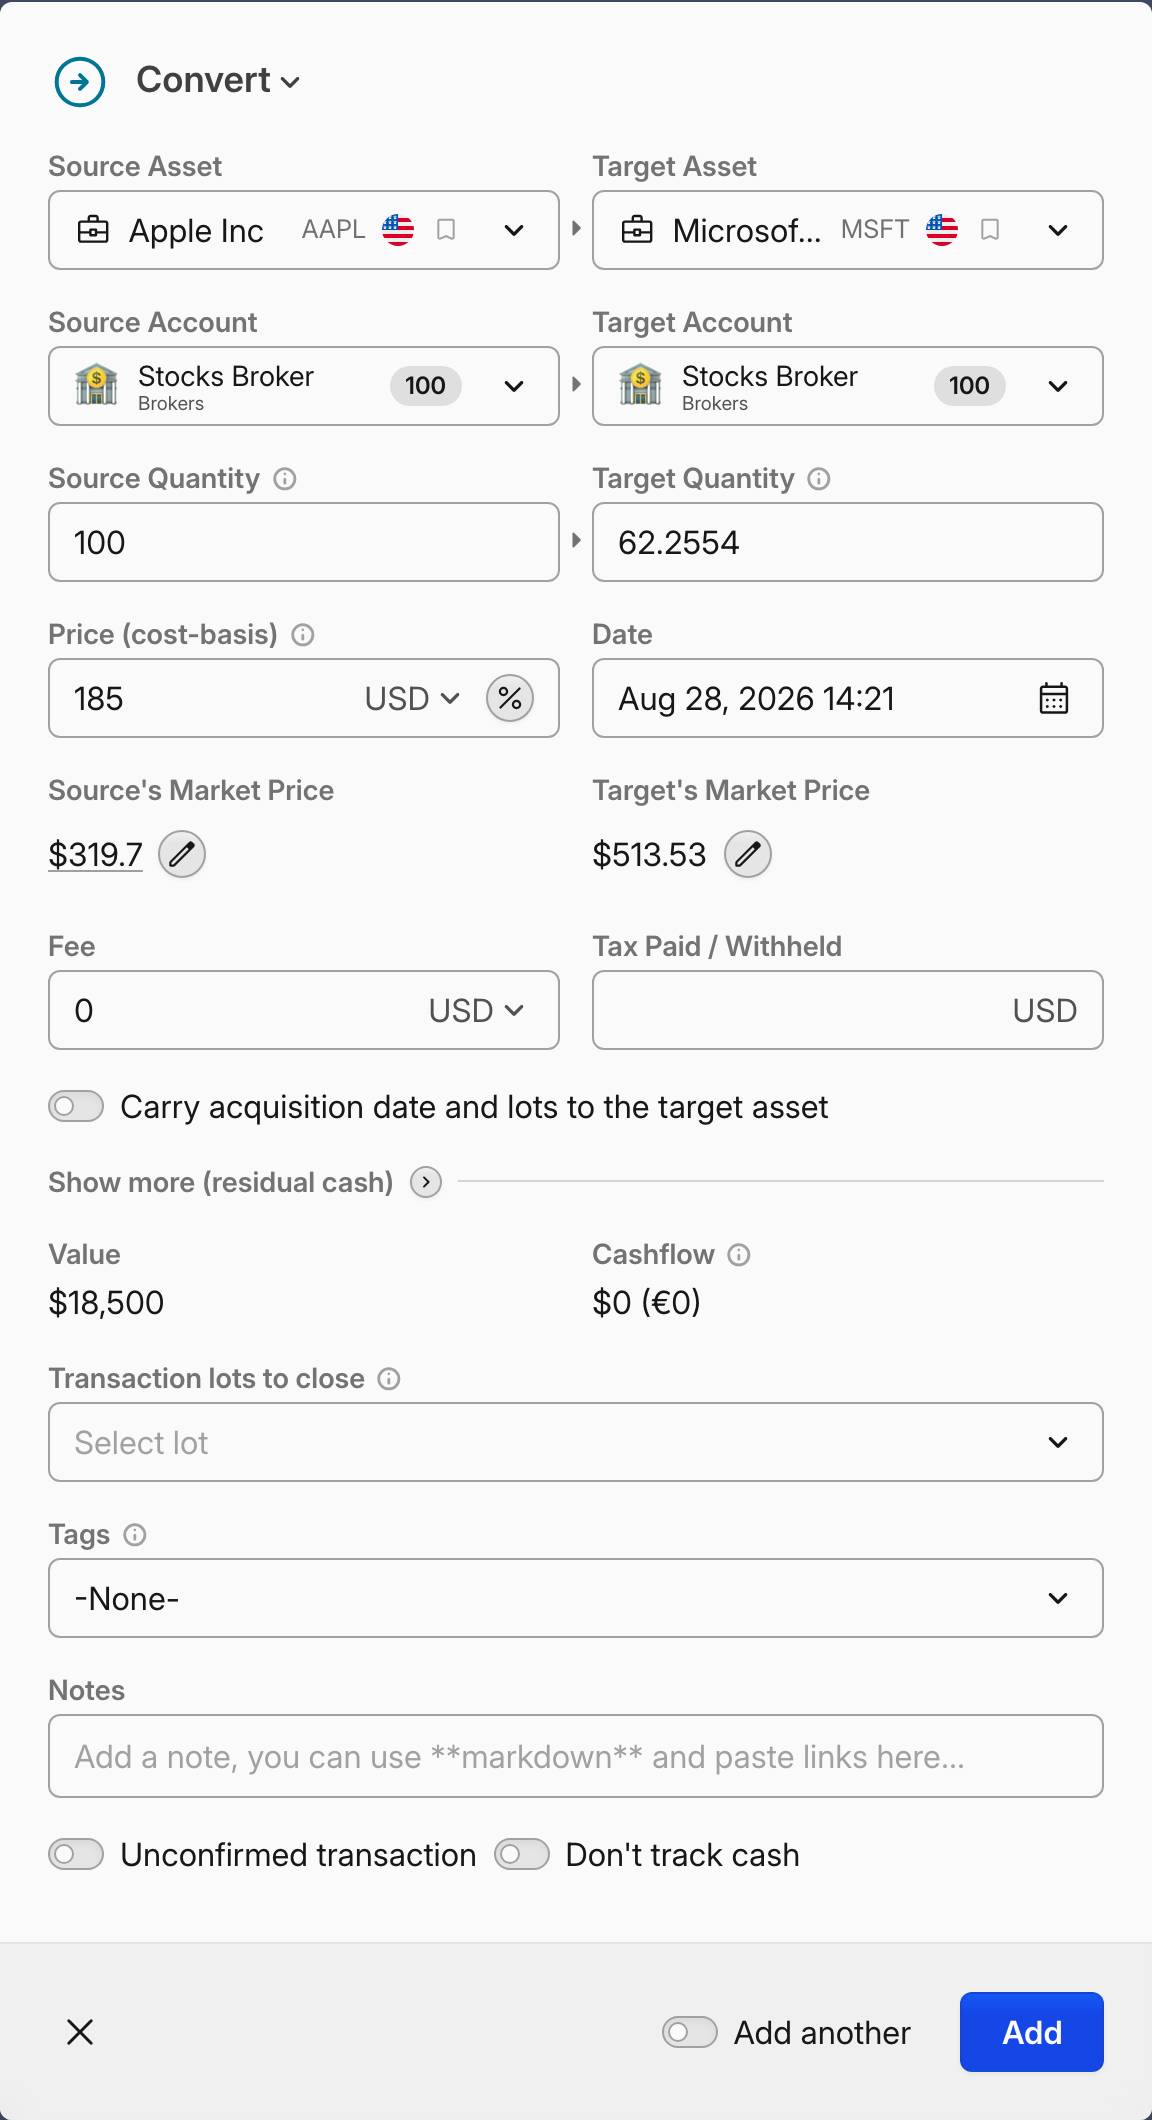 La même conversion avec un prix : l'option de transfert se désactive et la plus-value est réalisée
Prenons 100 actions achetées à 20, soit un prix de revient de 2 000, converties en 50 actions de l'acquéreur. Si vous laissez le Prix vide avec 500 € d'espèces, la cible conserve un prix de revient de 1 500, 500 sont versés, et aucune plus-value n'est réalisée sur les actions. Avec un Prix fixé à 25, la source est clôturée à 2 500 et réalise une plus-value de 500, et la cible s'ouvre avec 2 000 après déduction des espèces. Les liquidités résiduelles ne peuvent jamais amener la cible en dessous de zéro : 3 000 € d'espèces contre un prix de revient de 2 000 laissent la cible à 0, et non à -1 000.
Réactiver manuellement l'option ne réévalue pas le prix de revient des actions au Prix indiqué. Le prix de revient d'origine est conservé, et seule la part des liquidités résiduelles est réalisée.
Scission fiscalement neutre
Ce qui se passe : Une société mère distribue des actions d'une filiale à ses actionnaires existants. Votre coût de revient dans la société mère est réparti entre la société mère et la nouvelle société selon un ratio d'allocation (généralement publié dans l'annonce de la société).
Comment l'enregistrer : Utilisez le type de transaction Convert avec la quantité source définie à zéro.
- Définissez l'Actif source sur la société mère
- Définissez la Quantité source sur 0 — cela indique à Capitally qu'il s'agit d'une scission (spinoff) et non d'une conversion classique
- Définissez l' Actif cible sur la nouvelle filiale
- Définissez la Quantité cible sur les actions reçues
- Laissez le champ Prix (coût de base) vide — cela permet de conserver le prix de revient basé sur ce que vous avez réellement payé pour les actions de la société mère, en l'allouant proportionnellement à la nouvelle position
Entrez un Prix si vous souhaitez définir vous-même l'allocation. Lors d'une scission, il s'agit du prix de revient par action de l'actif cible, et Valeur indique alors le montant retiré du prix de revient de la société mère (quantité cible × prix). Le champ % de la base de coût effectue la même opération sous forme de pourcentage du prix de revient total de la société mère.
Dans les deux cas, confirmez que Reporter la date d'acquisition et les lots vers l'actif de destination est activé. Une scission le maintient activé avec ou sans Prix, ce qui permet à l'entité issue de la scission d'hériter des dates d'acquisition de la société mère au lieu de démarrer une nouvelle période de détention à la date de la scission. La société mère et la filiale conservent chacune un lot par achat d'origine, répartissant le prix de revient, les frais d'acquisition et les taxes payées : 100 actions de la société mère achetées à 20 avec 10 actions de la filiale créées à un Prix de 15 laissent la société mère avec un prix de revient de 1 850 et la filiale avec 150, les deux conservant la date d'achat initiale.
Liquidités résiduelles : Si vous avez reçu des espèces au lieu de rompus, développez Afficher plus (liquidités résiduelles) et saisissez le montant dans le champ Liquidités résiduelles. Lors d'une scission, ce montant est ajouté à la réduction du prix de revient de la position de la société mère plutôt qu'être déduit de celui de la filiale, et la réduction est plafonnée au prix de revient réel de la société mère.
Ce que Capitally fait automatiquement :
- Réduit proportionnellement le prix de revient de la société mère sur l'ensemble des lots
- Ouvre une nouvelle position dans la filiale avec le prix de revient alloué
- Lie les deux côtés en tant que « Scission depuis » et « Scission vers »
Scission imposable
Ce qui se passe : Similaire à une scission exonérée d'impôt, mais la juste valeur marchande des actions reçues est imposable en tant que revenu de dividendes. Le prix de revient de la société mère reste inchangé.
Comment enregistrer : Utilisez deux transactions distinctes :
- Un
Dividendesur la société mère pour le montant du revenu imposable (la juste valeur marchande des actions reçues) - Un
Achatdes actions de la nouvelle filiale à la juste valeur marchande par action
Distribution avec remboursement de capital
Ce qui se passe : Une distribution d'une société qui vous rembourse votre capital investi plutôt que de verser des bénéfices. Il ne s'agit pas d'un revenu imposable — elle réduit en revanche votre prix de revient. Fréquent avec les REITs, les MLPs, les fonds de revenus et les ETF qui distribuent plus que leurs bénéfices.
Comment enregistrer : Utilisez une transaction de type Dividende .
- Saisissez le montant du remboursement de capital dans le champ Remboursement de capital
Si la distribution correspond entièrement à un remboursement de capital, vous pouvez laisser le champ Valeur du dividende vide et ne renseigner que le montant du remboursement de capital. Si la distribution comprend à la fois un revenu de dividende ordinaire et une partie en remboursement de capital, saisissez la distribution totale dans le champ Valeur et la partie RdC dans le champ Remboursement de capital .
Ce que fait Capitally :
- La partie remboursement de capital réduit votre prix de revient proportionnellement sur l'ensemble des lots
- La partie restante (Valeur moins Remboursement de capital) est traitée comme un revenu de dividende ordinaire
- Si le remboursement de capital dépasse votre prix de revient total, l'excédent est traité comme un revenu (car votre base ne peut pas descendre en dessous de zéro)
Pour plus de détails, consultez Suivi des dividendes.
Liquidation
Ce qui se passe : Une société se dissout et distribue ses actifs restants à ses actionnaires au fil du temps. Chaque distribution récupère d'abord votre coût de revient ; une fois celui-ci entièrement récupéré, les distributions suivantes sont traitées comme des plus-values.
Comment enregistrer : Enregistrez chaque distribution en tant que Dividende avec un montant de Remboursement de capital :
- Pour chaque distribution de liquidation, créez une transaction Dividende en saisissant le montant total comme Remboursement de capital
- Capitally suit automatiquement votre coût de revient restant et traite tout excédent comme un revenu
- Lorsque la société est entièrement liquidée, enregistrez une
Ventede vos actions restantes au prix de la distribution finale (ou 0 $ si les actions sont annulées sans paiement supplémentaire)
Cash in Lieu (Soulte en espèces)
Que se passe-t-il : Vous recevez une compensation en espèces pour une position au lieu de conserver les titres. Cela apparaît généralement sur un relevé après la faillite d’un émetteur, ou lorsqu’un courtier clôture son obligation envers vous en espèces plutôt que de transférer les titres vers une autre institution.
Comment enregistrer : Utilisez une transaction de Vente pour la position au montant en espèces reçu. Aucune manipulation particulière n’est requise — Capitally réalise la plus-value ou la moins-value sur votre prix de revient exactement comme pour une vente ordinaire. Si les actions ont été annulées sans paiement, enregistrez la Vente à 0.
Les espèces versées en lieu et place de rompus constituent un cas différent. Lorsqu'une fusion ou une scission verse des espèces au lieu d'une fraction d'action, ces espèces doivent être placées dans le champ Liquidités résiduelles de la Conversion, et non dans une position distincte — voir Fusion exonérée d'impôt et Scission exonérée d'impôt.
Pour les cas de sortie en espèces voisins, consultez Fusion en espèces / Offre publique d’achat et Liquidation.
Offre de droits de souscription
Ce qui se passe : La société accorde aux actionnaires existants le droit d'acheter des actions supplémentaires à un prix réduit.
Comment enregistrer :
- Si exercés : Utilisez une transaction
Achatau prix de souscription - Si vendus : Suivez les droits comme un actif distinct. Enregistrez un
Transfert entrantà leur réception, puis uneVentelors de la cession des droits - Si expirés : Aucune transaction n'est nécessaire. Si vous les avez suivis comme un actif, enregistrez un
Transfert sortantpour les retirer de votre portefeuille
Conversion d'actions privilégiées en actions ordinaires
Ce qui se passe : Des actions privilégiées sont converties en actions ordinaires selon un ratio de conversion. Il ne s'agit généralement pas d'un événement imposable.
Comment enregistrer : Utilisez le type de transaction Conversion en laissant le champ Prix (coût de base) vide, afin que les lots soient transférés vers les nouvelles actions ordinaires en conservant leurs dates d'acquisition et leur prix de revient.
Changement de nom ou de symbole boursier
Ce qui se passe : La société change de nom ou de symbole boursier, sans que rien d'autre ne change pour votre position.
Comment enregistrer : Aucune transaction n’est nécessaire. Modifiez simplement les détails de l’actif (nom, symbole boursier) dans Capitally. Comme Capitally suit les actifs par leur identifiant interne et non par leur symbole, votre historique reste intact. Les symboles renommés sont détectés automatiquement dans la plupart des cas, de sorte que les prix continuent d’être mis à jour sans aucune action de votre part.
Si les prix cessent d’être mis à jour après le renommage : modifiez l’actif, ouvrez l’onglet Prix et resélectionnez l’entrée dans Utiliser ce symbole de marché pour les prix — même si le menu déroulant affiche déjà ce qui semble être le bon symbole. Le fait de le resélectionner rafraîchit le mappage que le fournisseur de données a modifié en arrière-plan. Voir Prix, symboles et données de marché pour les cas de radiation d’actifs ou de symboles supprimés.
Si vous ne trouvez pas l’actif sous son nouveau nom : effectuez une recherche par ISIN. Les fournisseurs de données conservent souvent une société renommée sous son ancien nom pendant un certain temps — K2 Internet plutôt que Fabrity Holding — de sorte qu’une recherche par nom ne renvoie rien alors que l’ISIN permet de l’identifier directement. Voir Choisir le bon symbole de marché.