Obligations du Trésor polonais
Un importateur dédié aux obligations d'État gère les obligations à la consommation polonaises — COI, EDO et les autres. Les valorisations n'étant pas automatiques, réimportez régulièrement les valeurs actuelles pour les tenir à jour. Téléchargez le modèle d'obligation en faisant un clic droit sur le lien et en choisissant Enregistrer la cible du lien…, puis importez-le en sélectionnant Données exportées depuis Capitally.
L'importateur peut séparer les obligations par série, c'est-à-dire par date d'achat. Lorsqu'il le fait lors de la création de nouveaux actifs, vous obtenez un écran Examiner les éléments à importer au lieu de la synthèse habituelle. Les achats répétés de la même série à des dates différentes sont additionnés plutôt que valorisés à partir de la dernière ligne. Pour une granularité plus fine, modifiez l'importateur afin qu'il crée un titre distinct par date d'achat — consultez l'importation en mode avancé.
Deux artefacts de l'importation méritent d'être connus :
- Un compte de trésorerie en PLN apparaît même si le suivi de trésorerie est désactivé. Cela se produit lorsque les lignes de taxe ne sont pas directement adjacentes aux lignes de remboursement ou d'intérêts auxquelles elles appartiennent.
- Transactions de
Transfert entrantexcédentaires. L'importateur ne pouvant pas suivre les soldes de comptes, il synthétise un transfert pour financer chaque achat. Mettez-les à 0 ou supprimez-les ; réimporter les mêmes dates les recréera.
Lorsque des obligations sont remboursées et que le produit est immédiatement réinvesti dans de nouvelles obligations sur le même compte, ces transferts synthétisés comptent la trésorerie en double. L'indice est un chiffre Tous les actifs gonflé, tandis que le chiffre « avec revenus » correspond à vos avoirs réels. Supprimez les transferts excédentaires, ou configurez la banque (PKO) pour transférer les produits de chaque vente vers un compte externe, afin que la trésorerie ne s'accumule jamais sur le compte obligataire et que l'importateur cesse de les créer.
Petites différences avec les valorisations officielles
Les valorisations complètes sont calculées sur des bases mensuelles, interpolées entre les deux, puis arrondies. Entre les dates de paiement, cela peut placer Capitally à une légère distance du tableau officiel ; aux dates de paiement et de comptabilisation, les valeurs sont calculées précisément selon la convention de comptage des jours et correspondent.
Plateformes de prêt P2P
Modélisez une position de plateforme P2P par prix unitaire, et non par transactions de revenus. Prêter 1 000 vous donne 1 000 unités à un prix de 1, et le prix augmente pour refléter les intérêts gagnés — pour un prêt d'un an à 10 %, fixez un prix futur de 1,10. Changez la quantité uniquement lorsque le prêt est remboursé. Les quantités et les valorisations peuvent être importées à partir d'un fichier.
Les lignes de dépôt, de retrait et de profit nécessitent généralement un ajustement du mappage de type de transaction avec un préréglage programmable. Si le solde actuel est égal au montant investi, le prix unitaire n'a jamais été mis à jour pour refléter les intérêts courus.
Obligations sans couverture de prix automatique
Les obligations d'État, les obligations d'État de la zone euro et les obligations d'entreprises sont cotées et se rattachent à un actif par son nom, son ticker ou son code ISIN. Les obligations d'État polonaises du marché primaire sont calculées plutôt que cotées, car leurs conditions rendent leur prix parfaitement prévisible. Lorsqu'une émission individuelle est manquante, son prix est déterminé à partir des cours que vous saisissez ou du calendrier des intérêts de l'obligation. Voici quatre méthodes, par ordre de préférence :
- Valorisez l'obligation selon ses propres conditions et un cours de marché. C'est la configuration idéale pour une obligation à coupon achetée sur le marché secondaire. Réglez la méthode de valorisation de l'actif sur
Interest, indiquez le coupon et la date d'échéance, puis rattachez l'obligation viaMarket prices→Source clean prices from market symbol. Le cours fournit le prix pied de coupon, le calendrier y ajoute les intérêts courus, et vous obtenez ainsi un rendement à l'échéance. La rubrique Interest-based pricing détaille les conventions de cotation à respecter. - Attribuez à l'obligation son propre symbole de marché. Lorsque le calendrier des coupons ne nécessite pas de modélisation, créez un actif personnalisé de type
Bond, ouvrez l'ongletPriceset recherchez le ticker de l'obligation sousSource prices using this market symbol. Si l'obligation est négociée sous son propre symbole, elle est alors valorisée exactement comme une action, mais sans intérêts courus, sans coupons générés et sans rendement. - Séparez les instruments que le fournisseur a fusionnés. Plusieurs effets d'un même émetteur sont parfois regroupés dans la liste de la société mère — les « baby bonds » SCCD, SCCE et SCCF, par exemple. Créez un actif
Obligationpersonnalisé distinct par ticker et définissez le symbole de marché propre à chacun pour qu'ils soient suivis individuellement. - Mettez les prix à jour vous-même. Lorsque l'émission n'est pas indexée, saisissez les prix périodiquement ou importez-les en masse depuis un fichier CSV. Pour une obligation valorisée selon les intérêts, utilisez plutôt
Manual clean pricesen respectant la convention décrite par les options de cette section : une obligation cotée en pourcentage du pair s'exprime par 98,5 et non 985.
Le prix manuel ne compromet pas vos rendements. Les prix d'achat et de vente sont toujours utilisés pour les calculer ; le prix de marché n'affecte que la valorisation actuelle. Une échelle obligataire tenue dans votre propre tableur peut être importée en une seule fois avec un préréglage en mode avancé qui crée chaque obligation personnalisée à partir de l'ISIN et du nom du fichier, puis applique son Taux annuel, sa Date d'échéance et son Décompte des jours afin qu'elle soit valorisée selon ses propres conditions.
Si l'instrument est coté sur une place boursière majeure, envoyez-nous son ISIN — nous pouvons le demander à notre fournisseur de données, généralement avec un délai de 24 heures.
Effets privés et autres dettes non cotées
Pour un billet à ordre ou une obligation privée que vous détenez, créez l'actif personnalisé en tant que Bond avec une valorisation manuelle, ou en tant que Loan en configurant les conditions dans l'onglet Prices → Interest si vous souhaitez que les intérêts soient courus automatiquement. La quantité est positive lorsque vous êtes le prêteur détenant le billet, et négative lorsque vous êtes l'emprunteur ; consultez Tracking Debt pour en savoir plus sur cet aspect.
Un actif de type Loan inscrit ses conditions du côté de la dette ; pour un billet que vous détenez, les intérêts ne courent donc que si l'option Same parameters for positive and negative balances est activée. Un billet n'affichant ni intérêts ni date de paiement final indique que cette option est désactivée.
Un nouvel actif personnalisé reste absent du Dashboard et du Portfolio tant qu'il n'est pas lié à un compte. Ajoutez donc immédiatement la transaction d'ouverture — Buy pour une obligation, Open pour un prêt — en réglant la quantité sur le montant du principal.
Les valeurs par défaut des obligations supposent une obligation cotée en bourse
Basculer une obligation (Bond) vers une valorisation Interest la prépare pour une obligation cotée : valeur nominale de 100, Market prices activé, cours lus en pourcentage du pair. Pour un titre non coté, il n'existe aucune référence de cotation ; réglez donc Face value sur la dénomination propre du titre et désactivez Market prices.
Suivre les actifs à intérêts
- Créez un actif avec le type approprié (Obligation ou Dépôt).
- Configurez la tarification basée sur les intérêts. Une obligation commence avec une valeur nominale de 100 et un coupon annuel ; un dépôt commence à 1 avec une capitalisation mensuelle.
- Ajoutez la transaction d'ouverture —
Buypour une obligation,Creditpour un dépôt. Son prix est pré-rempli avec la valeur nominale de l'actif lorsque la transaction est effectuée dans la devise de l'actif. Sur une obligation cotée en pourcentage du pair, vous pouvez changer l'unité du champ pour% of face valueet saisir directement le cours. - Pour garantir un reporting précis, vous pouvez soit importer en masse les paiements d'intérêts réels, soit ajuster les transactions générées automatiquement.
- Clôturez la position par anticipation avec une transaction de
Sell(Debitpour un dépôt) ou une transaction de typeInterestincluant une quantité amortie.
Les intérêts générés de cette manière sont versés en tant que flux de trésorerie, et non réajoutés à la position ; un compte d'épargne modélisé ainsi dérive donc de son solde réel au fil du temps. Pour les capitaliser, consultez réinvestir les intérêts.
Enregistrement des intérêts et renouvellement d'un dépôt
Enregistrez un coupon ou un versement d'intérêts avec le type de transaction Intérêts. Si votre banque ou courtier a prélevé l'impôt à la source, saisissez le montant prélevé dans le champ Taxe payée de la même transaction. Si l'impôt est dû plus tard, laissez Taxe payée vide et laissez un préréglage fiscal appliquer le taux approprié au moment du rapport — consultez Taxes.
Le choix des chiffres pris en compte dans vos rendements — revenus fixes, frais, autres flux, taxes — est défini dans le menu d'options situé à côté du sélecteur de devise, décrit sous ce qui est inclus dans les rendements.
Renouvellement d'un dépôt
Lorsqu'un dépôt arrive à échéance et qu'un nouveau commence, ajoutez un Debit pour le dépôt échu et un Credit pour le montant renouvelé. Vous pouvez intégrer les intérêts à la valeur de clôture pour éviter une transaction séparée, mais ils ne seront alors pas comptabilisés comme revenus fixes (Fixed Income). Ajouter simplement le nouveau Credit pour le montant renouvelé fonctionne également ; la valeur et les intérêts restent tous deux suivis.
Pour une chaîne de dépôts qui se reconduit avec un taux et une durée différents à chaque fois, configurez l'actif comme perpétuel au lieu de le renouveler manuellement : consultez dépôts rotatifs et enchaînés. Les intérêts courus versés au vendeur lorsque vous achetez une obligation en cours de période constituent une écriture différente — intérêts courus payés à l'achat couvre les trois façons de les comptabiliser.
Lire les rendements des obligations et dépôts
Un rendement sur une obligation ou un dépôt nécessite deux choses : les transactions d'achat et une valorisation actuelle. Quatre résultats semblent régulièrement erronés sans l'être — chacun a sa propre explication.
L'obligation affiche +0
La valeur actuelle est manquante. Importez ou saisissez une valorisation actuelle, ou configurez la tarification des intérêts afin que la valeur soit calculée à partir des conditions propres à l'obligation. Les transactions d'achat seules ne donnent à Capitally aucune base de comparaison.
Un lot clôturé n'affiche aucun rendement
Avec une tarification basée sur les intérêts, les versements d'intérêts ne sont pas attribués au lot qui les a générés, car un versement peut couvrir plusieurs lots de la même obligation. Chaque paiement d'intérêts obtient son propre lot ; un lot d'origine peut donc se clôturer sans rien afficher. Trois façons de voir l'ensemble :
- Le graphique Comparer les rendements agrège les résultats par lots.
- Filtrer par Date d'ouverture de l'unité isole les lots ouverts à une date, un mois ou une année donnée, avec leurs revenus.
- Les Groupes de lots vous permettent d'assigner des transactions à un groupe et de lire le rendement combiné.
La ligne réalisée se situe au-dessus de la ligne totale
Les rendements sont mesurés à partir du début de la période sélectionnée. Sur une base YTD ou toute autre période partielle, la ligne totale (rouge) montre les intérêts courus depuis ce point, tandis que la ligne réalisée (grise) montre les versements reçus depuis ce point. Lorsque la période commence au milieu d'une période de capitalisation, un versement peut arriver alors qu'il était en partie couru avant le début de la période, ce qui place légitimement le « réalisé » au-dessus du « total ».
Un dépôt en devise étrangère a progressé bien plus que son taux d'intérêt
Le rendement affiché combine les intérêts et le mouvement des taux de change. Sur un dépôt important libellé dans une devise qui s'est affaiblie par rapport à votre devise de référence, la composante change peut surpasser les intérêts. Basculez la devise d'affichage vers la devise du dépôt et l'effet change disparaît, ne laissant que les intérêts. Le graphique Répartition dans la section Rendements sépare les devises, les frais, les taxes et les revenus de la même manière — consultez explorer vos comptes de trésorerie.
Prêt via une plateforme pour le compte de plusieurs propriétaires
Lorsqu'un compte de prêt ou P2P est financé par plusieurs propriétaires — deux trusts et un régime de retraite, ou une entreprise et un particulier — représentez la répartition de propriété avec des comptes, et non des tags. Créez un dossier de compte nommé d'après la plateforme, avec un compte à l'intérieur pour chaque entité juridique. Seuls les comptes donnent à chaque propriétaire des soldes, revenus et rendements indépendants ; les tags restent disponibles pour la classification telle que la note de prêt, l'emprunteur ou la durée.
Créez chaque prêt sous-jacent une fois en tant qu'actif personnalisé actif personnalisé et réutilisez ce même actif dans chaque compte l'ayant financé, plutôt que de le copier par entité. Définissez la part de chaque propriétaire avec sa propre opération d'achat Buy sur son propre compte : quantité = le montant prêté, prix = 1. Si deux entités prêtent chacune 25 000 dans le même prêt, il s'agit d'un achat Buy de 25 000 au prix de 1 sur le compte de la première entité et d'un second achat Buy de 25 000 au prix de 1 sur le compte de la seconde entité.
Enregistrez les remboursements d'intérêts et de capital sur le même actif de prêt, chacun sur le compte ayant réellement reçu les fonds. Chaque entité conserve ainsi son propre solde, ses revenus et ses rendements, tandis que l'ouverture de l'actif de prêt affiche la position consolidée sur l'ensemble des comptes.
Importer des actifs à intérêts
Un modèle d'importation permet de créer des obligations ou des dépôts, d'ajouter leurs transactions et de configurer le calendrier des intérêts à partir du même fichier. En mode avancé, il peut mapper les colonnes Taux annuel, Date d'échéance et Décompte des jours aux conditions de valorisation de chaque actif, ce qui est utile lorsqu'une banque fournit un fichier ou un tableau avec ces détails.
Utilisez Utiliser la tarification basée sur les intérêts, Définir les paramètres d'intérêts et Ajouter des paramètres d'intérêts dans un préréglage en mode avancé pour configurer les conditions initiales et toute modification datée.
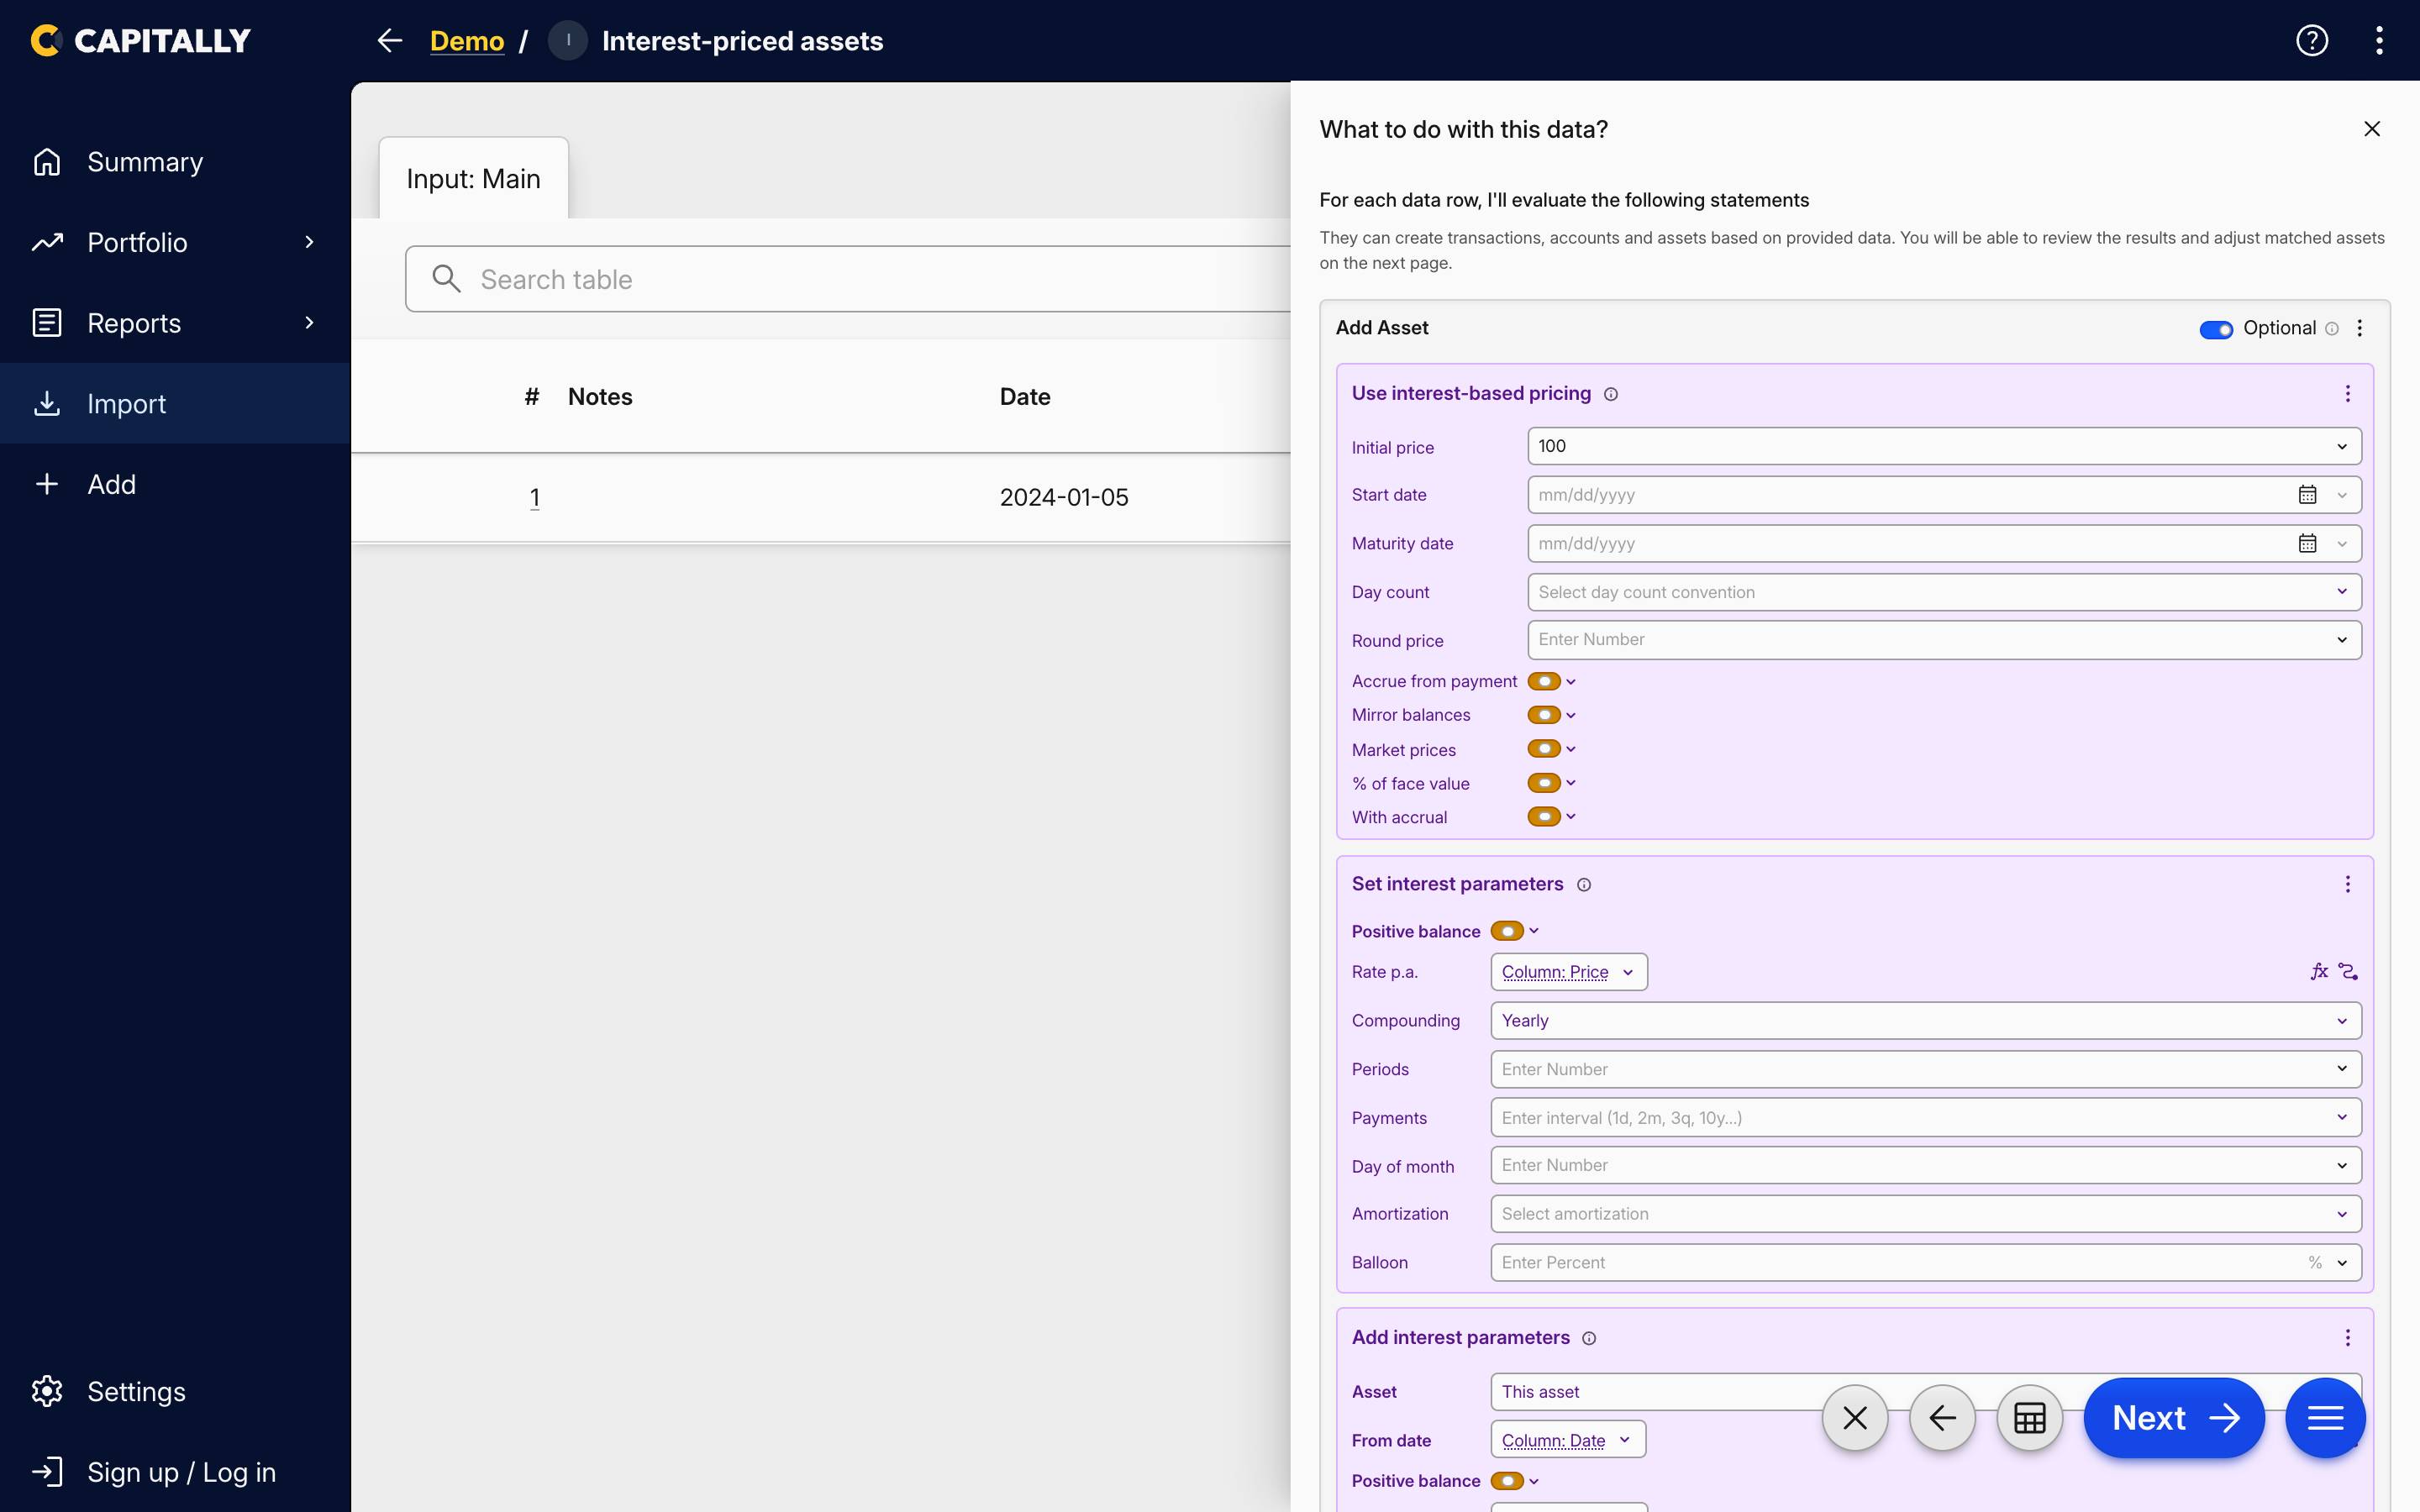 Les trois sections d'intérêts dans Ajouter un actif, avec le Taux annuel lié à une colonne du fichier
Pour mieux les organiser, pensez à créer des marchés personnalisés regroupant toutes vos obligations ou vos dépôts. Vous pourrez ainsi les comparer plus facilement.
Explorer vos actifs à intérêts
La section Portefeuille vous permet de comparer le revenu fixe de tous les actifs de votre portefeuille. Elle inclut les obligations, les actions et les biens immobiliers, vous permettant de voir lequel génère le rendement le plus efficace.
Si vous ajoutez des transactions ou des prix de marché d'obligations à une date future, vous pouvez modifier la Période dans le Portefeuille pour visualiser la valeur future de votre portefeuille à revenu fixe. Vous pouvez choisir une date précise, ou simplement saisir +6m pour voir la situation à six mois.
Prix pied de coupon, % du pair et rendement à l'échéance
Trois indicateurs décrivent une obligation valorisée selon les intérêts, que la colonne de prix classique ne peut pas refléter. Le Clean price (prix pied de coupon) est le prix hors intérêts courus, soit le chiffre réellement coté sur le marché. Le % of par représente ce prix pied de coupon par rapport à la valeur nominale ; ainsi, une obligation s'affiche à 98,5 quelle que soit la convention de stockage de l'actif. Le Yield to maturity (rendement à l'échéance) est ce que vous gagneriez en conservant le titre jusqu'à son échéance au cours actuel, exprimé en taux annuel effectif.
Le prix pied de coupon et le rendement à l'échéance sont disponibles sous forme de colonnes dans le tableau et de mesures dans les graphiques ; le % of par apparaît à côté du prix pied de coupon dans les chiffres situés au-dessus du tableau. Le prix pied de coupon est toujours libellé dans la devise de l'actif plutôt que dans la devise de visualisation du portefeuille. Le rendement à l'échéance reste vide pour une obligation sans échéance définie ; voir portfolio metrics.