Der Risikobericht bewertet dein Portfolio von 0 bis 100 anhand von elf Messwerten – Rendite, Sharpe-Ratio, Volatilität, Drawdown, Value at Risk, Beta sowie der Verteilung deines Geldes auf Regionen, Branchen, Kategorien und Währungen – und vergleicht diesen Wert mit deiner Benchmark. Anschließend erklärt er das Ergebnis in bis zu fünst leicht verständlichen Erkenntnissen und zeigt, welche Positionen die Bewertung nach unten ziehen. Du findest ihn unter Berichte → Risiko.
So liest du den Risk-Score
Der Score setzt sich aus den Punkten der einzelnen Messwerte zusammen: Mehr Punkte bedeuten ein geringeres Risiko oder eine höhere Rendite. Ab 70 Punkten wird Niedriges Risiko angezeigt, von 45 bis 69 Moderates Risiko und unter 45 Hohes Risiko. Jede Benchmark, mit der du dein Portfolio vergleicht, erhält einen eigenen Score, der in einem Badge direkt neben deinem angezeigt wird. So siehst du auf einen Blick, ob sich dein Portfolio ruhiger oder unruhiger als der Index verhält.
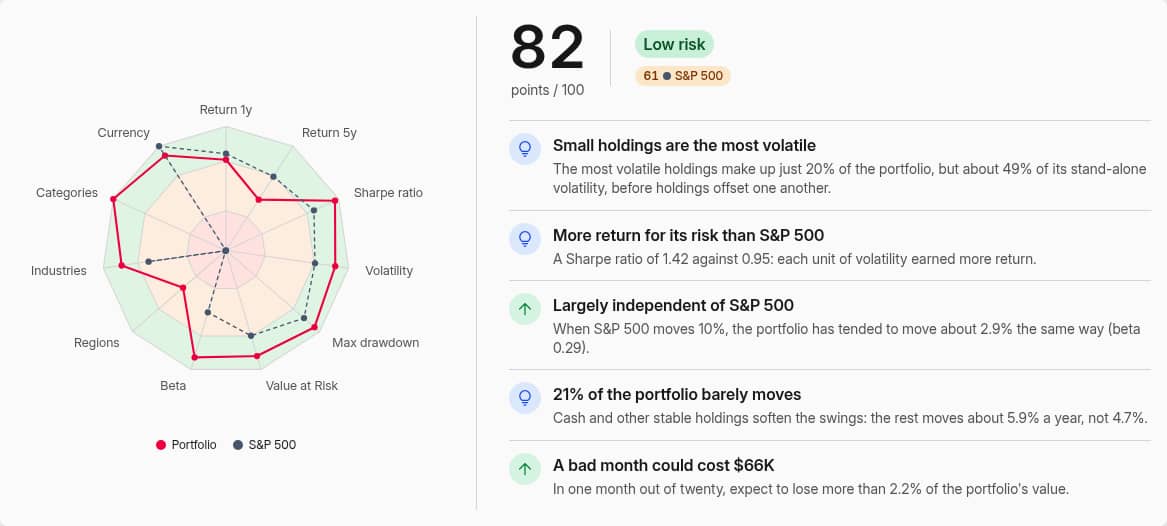 Ein Score von 82 gegenüber 61 beim S&P 500, mit dem Radar-Chart und den fünf Erkenntnissen
Das Radar-Chart stellt für jeden Messwert eine eigene Achse dar. Der innere, mittlere und äußere Ring stehen für die Zonen „schwach“, „mittel“ und „stark“. Ein Punkt auf dem äußeren Ring bedeutet also, dass der Messwert gut abgeschnitten hat. Dein Portfolio wird als durchgezogene Linie dargestellt, jede Benchmark als gestrichelte Linie.
Ein Messwert, der nicht berechnet werden kann, wird ausgelassen und nicht als Null gewertet. Ohne eine Benchmark gibt es kein Beta; ohne ausreichende Kurshistorie gibt es keine langfristige Rendite. Die verbleibenden Messwerte werden so umskaliert, dass der Maximalwert weiterhin 100 beträgt.
Erkenntnisse
Neben dem Score erklären bis zu fünf Erkenntnisse, wie dieser zustande kommt. Die Auswahl erfolgt danach, wie aussagekräftig sie für das jeweilige Portfolio sind. Ein Pfeil nach oben markiert Faktoren, die den Score verbessern, ein Pfeil nach unten solche, die ihn verschlechtern, und eine Glühbirne steht für eine Erkenntnis ohne direkten Einfluss auf den Score. Sie decken Drawdowns und deren Erholungsdauer ab, seltene, aber tiefe Einbrüche, was ein schlechter Monat in Geld ausgedrückt kosten könnte, stabile Positionen, die Schwankungen dämpfen, kleine Positionen, die den Großteil des Risikos tragen, Klumpenrisiken in wenigen Werten, Währungsrisiken, wie eng du der Benchmark folgst, ob die Volatilität durch entsprechende Rendite belohnt wurde und ob das letzte Jahr über oder unter dem langfristigen Trend lag.
So wird jeder Messwert bewertet
Jeder Messwert hat eine eigene Skala. Unterhalb der Schwelle „schwach“ erhält er bis zu 4 von 12,5 Punkten, zwischen „schwach“ und „stark“ bis zu 9 Punkte und oberhalb von „stark“ die vollen 12,5 Punkte – der Übergang verläuft innerhalb jeder Zone fließend. Der Bereich Messwerte zeigt das Ergebnis, die Bewertung, die Punkte sowie einen Balken mit den drei Zonen. Dein Portfolio wird als roter Punkt dargestellt, jede Benchmark als dunkle Linie und jeder Vermögenswert als kleiner Strich – so siehst du sofort, welche Positionen im roten Bereich liegen.
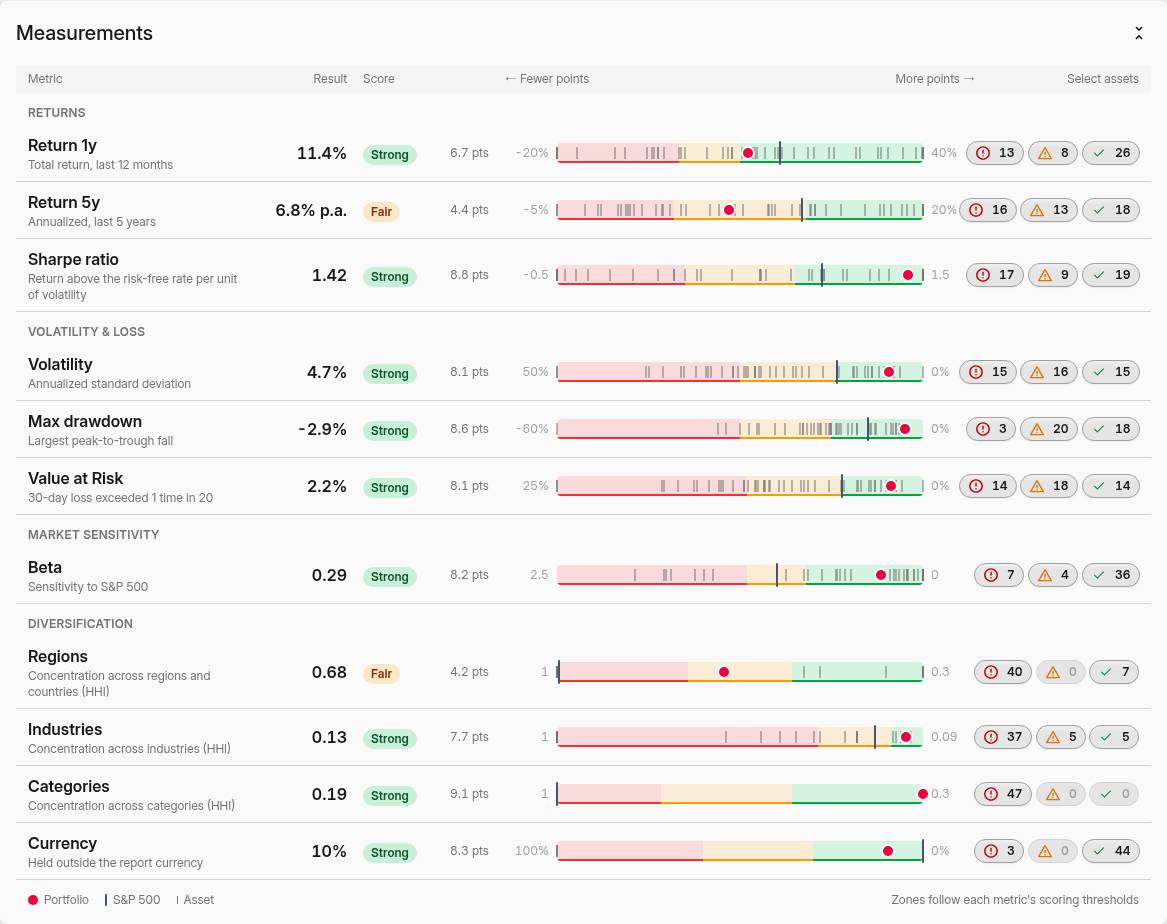 Jeder Messwert mit Bewertung, Punkten und einer Skala, die das Portfolio, die Benchmark und jeden Vermögenswert einordnet
Messwert | Bedeutung | Schwach | Stark |
|---|---|---|---|
Rendite 1J | Gesamtrendite der letzten 12 Monate | unter 0 % | ab 10 % |
Rendite 5J | Annualisierte Rendite über den Berichtszeitraum, bzw. über 5 Jahre bei einem 1-Jahres-Berichtszeitraum; die Bezeichnung passt sich dem Zeitraum an | unter 3 % p.a. | ab 12 % p.a. |
Sharpe-Ratio | Rendite über dem risikofreien Zinssatz pro Einheit Volatilität | unter 0,2 | ab 0,8 |
Volatilität | Annualisierte Standardabweichung der Renditen | über 25 % | bis zu 12 % |
Max. Drawdown | Größter Wertverlust vom Höchstpunkt zum Tiefstpunkt im Zeitraum | über −30 % | innerhalb von −15 % |
Value at Risk | 30-Tage-Verlust, der in 1 von 20 Fällen überschritten wird | über 12 % | bis zu 5,5 % |
Beta | Sensitivität gegenüber der ersten Benchmark | über 1,2 | bis zu 0,8 |
Regionen | Konzentration über Regionen und Länder (HHI) | über 0,75 | bis zu 0,55 |
Branchen | Konzentration über Branchen (HHI) | über 0,35 | bis zu 0,17 |
Kategorien | Konzentration über Kategorien (HHI) | über 0,8 | bis zu 0,55 |
Währung | Anteil außerhalb der Berichtswährung | über 60 % | bis zu 30 % |
Volatilität, Drawdown, Value at Risk und die Sharpe-Ratio sind die gleichen Zahlen wie in den Portfolio-Spalten und werden auf dieselbe Weise berechnet – siehe Risikokennzahlen für die Methode und den risikofreien Zinssatz.
Die Schwellenwerte für die Diversifikation orientieren sich am Markt. Ein nach Marktkapitalisierung gewichteter Weltindex, aufgeteilt nach Ländern, liegt bei etwa 0,53, der S&P 500 bei etwa 0,16 über seine 11 Sektoren und ein 60/40-Mix aus Aktien und Anleihen bei etwa 0,52 über alle Kategorien – alle liegen damit knapp im Bereich „stark“. Beta belohnt Unabhängigkeit: Ein Portfolio, das sich eins zu eins mit dem Index bewegt, schneidet „mittel“ ab, während eines, das ihm nur lose folgt, als „stark“ bewertet wird.
Die Positionen hinter einer schwachen Bewertung finden
Die drei Schaltflächen am Ende jeder Zeile zählen die Vermögenswerte, die bei dieser Messung als „schwach“, „mittel“ und „stark“ eingestuft wurden. Klicke auf eine davon, um diese Vermögenswerte auszuwählen; sie erscheinen als blaue Ausgewählt-Reihe auf dem Radar, auf jeder Skala und im Risiko-Rendite-Diagramm. Du kannst Vermögenswerte auch in der Tabelle unten auswählen. Wenn du beispielsweise die 15 Vermögenswerte auswählst, die bei der Volatilität schwach abschneiden, siehst du sofort, ob sie auch diejenigen sind, die Rendite und Drawdown nach unten ziehen.
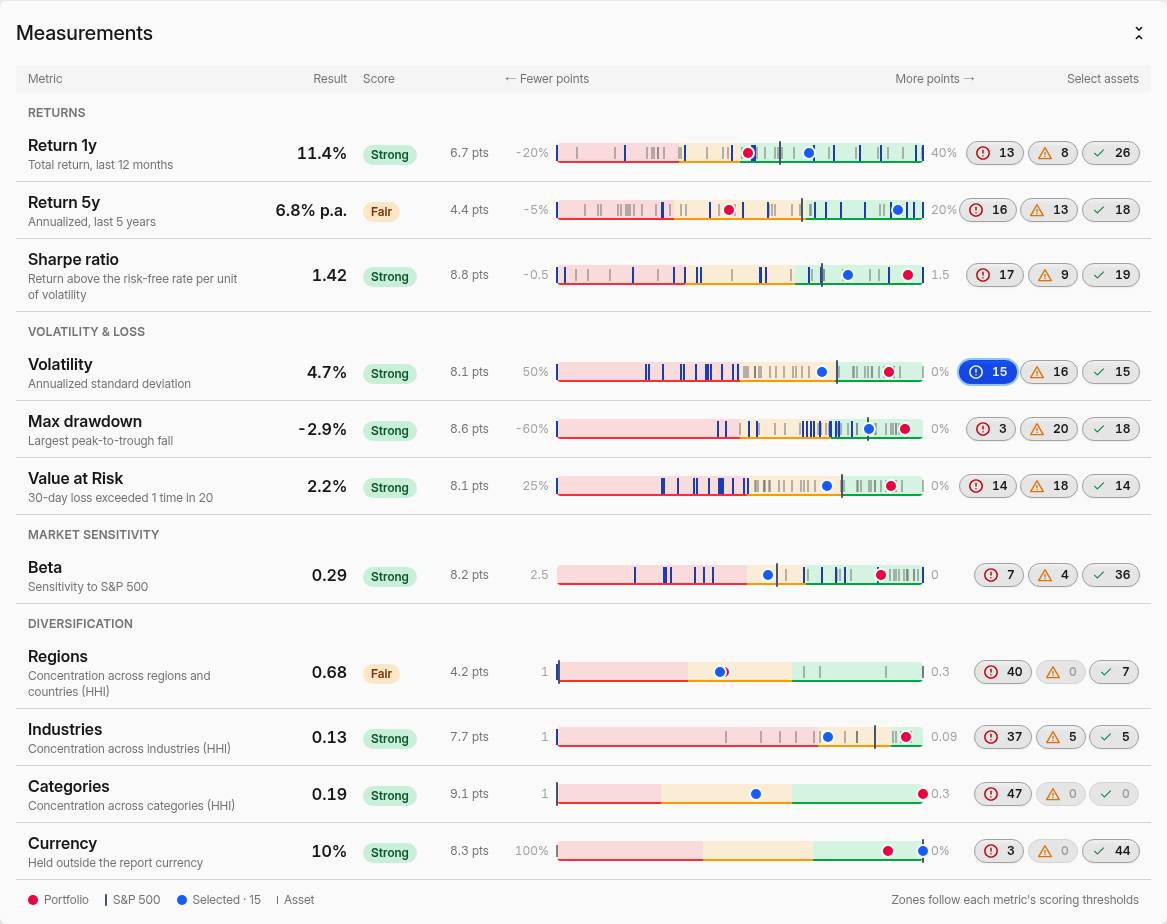 Die bei der Volatilität als „schwach“ eingestuften Vermögenswerte, ausgewählt und auf jeder Skala in Blau dargestellt
Heutige Positionen oder historische Aufteilung
Standardmäßig misst der Bericht das, was du heute besitzt, so als hättest du genau diese Mischung über den gesamten Zeitraum gehalten. Er beantwortet die Frage „Wie risikoreich ist mein Portfolio aktuell?“, und eine Position, die du erst letzten Monat gekauft hast, wird anhand ihrer gesamten Kurshistorie bewertet, nicht nur anhand der wenigen Wochen, in denen du sie gehalten hast.
Aktiviere die Historische Aufteilung, um stattdessen zu messen, was dein Portfolio tatsächlich durchlaufen hat: den zeitgewichteten Verlauf der Positionen, die du an jedem Tag gehalten hast, einschließlich deiner Käufe und Verkäufe. Die Diversifikation gewichtet dann jede Position nach ihrem durchschnittlichen Marktwert über den Zeitraum, sodass eine Position, die du nach der Hälfte der Zeit verkauft hast, etwa zur Hälfte zählt. Die Tabelle der Vermögenswerte erhält eine Spalte Gehalten mit dem Anteil des Zeitraums, in dem du den jeweiligen Vermögenswert gehalten hast. Die beiden Modi entsprechen der Spalte (Preise) und den einfachen Spalten der Risikokennzahlen.
Positionen mit kürzerer Kurshistorie
Wenn einige deiner heutigen Positionen nur für einen Teil des Zeitraums Kursdaten haben – etwa durch einen kürzlichen Börsengang, einen neuen Fonds oder einen später einsetzenden Wechselkurs –, zeigt ein Hinweis an, wie viele es sind und welchen Anteil am Portfolio sie ausmachen. Bis ihre Kurse beginnen, gelten sie als unverändert, wodurch das Portfolio ruhiger wirkt, als es tatsächlich war. Deaktiviere Einbeziehen, um sie auszuschließen: Der Score, die Ergebnisse und jedes Diagramm messen dann den verbleibenden Teil. In der Tabelle der Vermögenswerte sind sie mit einem Uhrensymbol gekennzeichnet und verblassen, wenn sie ausgeschlossen werden. Der Hinweis erscheint nur, wenn die Historische Aufteilung ausgeschaltet ist.
Diversifikation
Der Bereich Diversifikation gliedert das Portfolio nach Region, Branchensektor und Kategorie auf, jeweils mit der entsprechenden Konzentration (dem Herfindahl-Hirschman-Index, der Summe der quadrierten Anteile der einzelnen Gruppen) und der Bewertung. Regionen, Sektoren und Kategorien stammen aus den Taxonomien der einzelnen Vermögenswerte. Eine Position, die einer breiten Region wie Industrieländer zugeordnet ist, wird auf die direkt darunter liegenden Regionen aufgeteilt, und Branchen werden zu ihrem übergeordneten Sektor zusammengefasst.
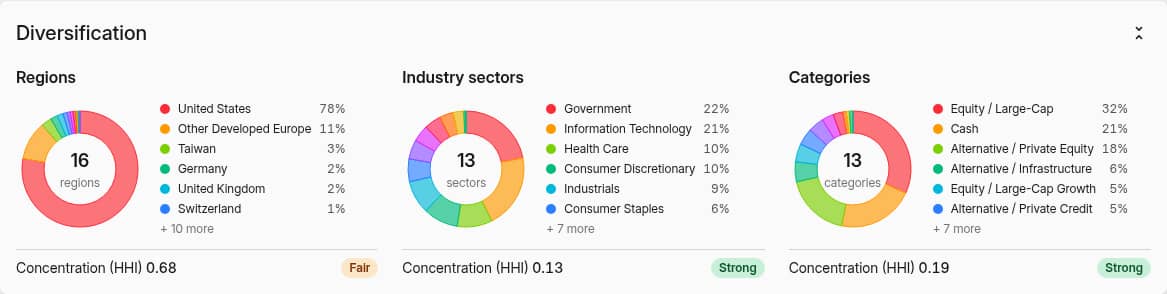 Regionen, Branchensektoren und Kategorien, jeweils mit ihrer Konzentration
Vermögen ohne zugewiesene Region, Sektor oder Kategorie zählt als eine eigene Gruppe. Ein Portfolio mit einem hohen Anteil an Immobilien, privaten Fonds oder anderen nicht klassifizierten Vermögenswerten wird daher so lange als konzentriert ausgewiesen, bis du sie zuweist.
Risiko vs. Rendite
Das Streudiagramm stellt jeden Vermögenswert als Punkt dar, mit deinem Portfolio und jeder Benchmark als Referenzpunkten. Risiko / Rendite stellt die annualisierte Rendite der Volatilität gegenüber: Die obere linke Ecke bedeutet geringeres Risiko und höhere Rendite, die untere rechte das Gegenteil. Drawdown / Rendite macht dasselbe mit dem maximalen Drawdown, Beta / Korrelation zeigt, wie sich jeder Vermögenswert zur Benchmark verhält, und Alpha / Beta trennt die unabhängig vom Markt erzielte Rendite von der Marktexposition.
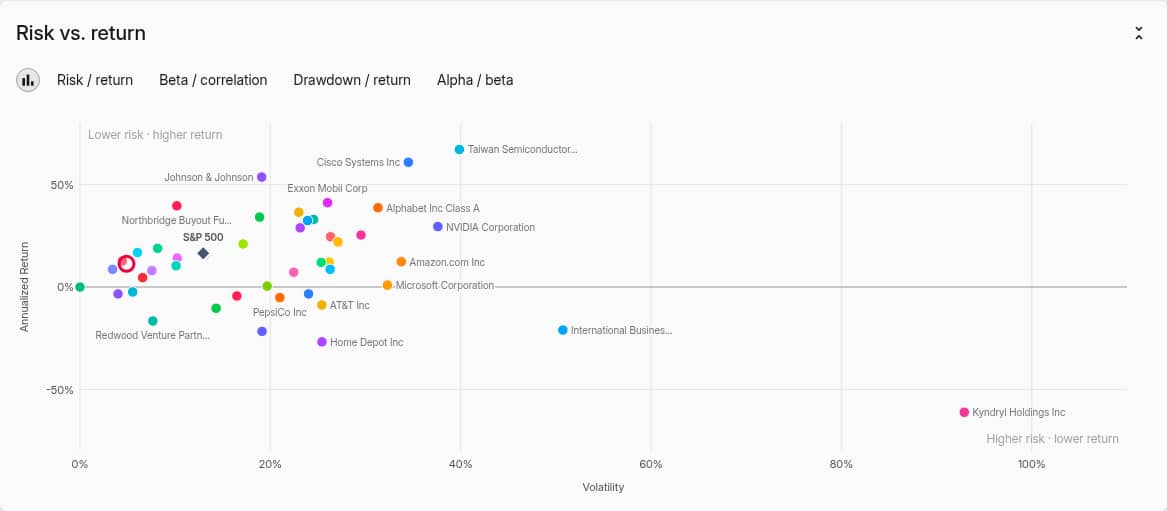 Annualisierte Rendite im Verhältnis zur Volatilität für jeden Vermögenswert, mit dem Portfolio und dem S&P 500
Der gleiche Diagrammtyp Streudiagramm ist verfügbar, wenn du im Portfolio ein Diagramm bearbeitest.
Die Tabelle der Vermögenswerte
Die Tabelle listet jeden Vermögenswert mit seiner Gewichtung und seinen Kennzahlen auf, wobei dein Portfolio und die Benchmarks unten angepinnt sind. Voreinstellungen wechseln zwischen Risiko, Renditen, Drawdowns, Korrelation (eine Spalte pro Benchmark) und Diversifikation; das Ändern einer beliebigen Spalte wechselt zu Benutzerdefiniert. Exportieren lädt die Tabelle herunter.
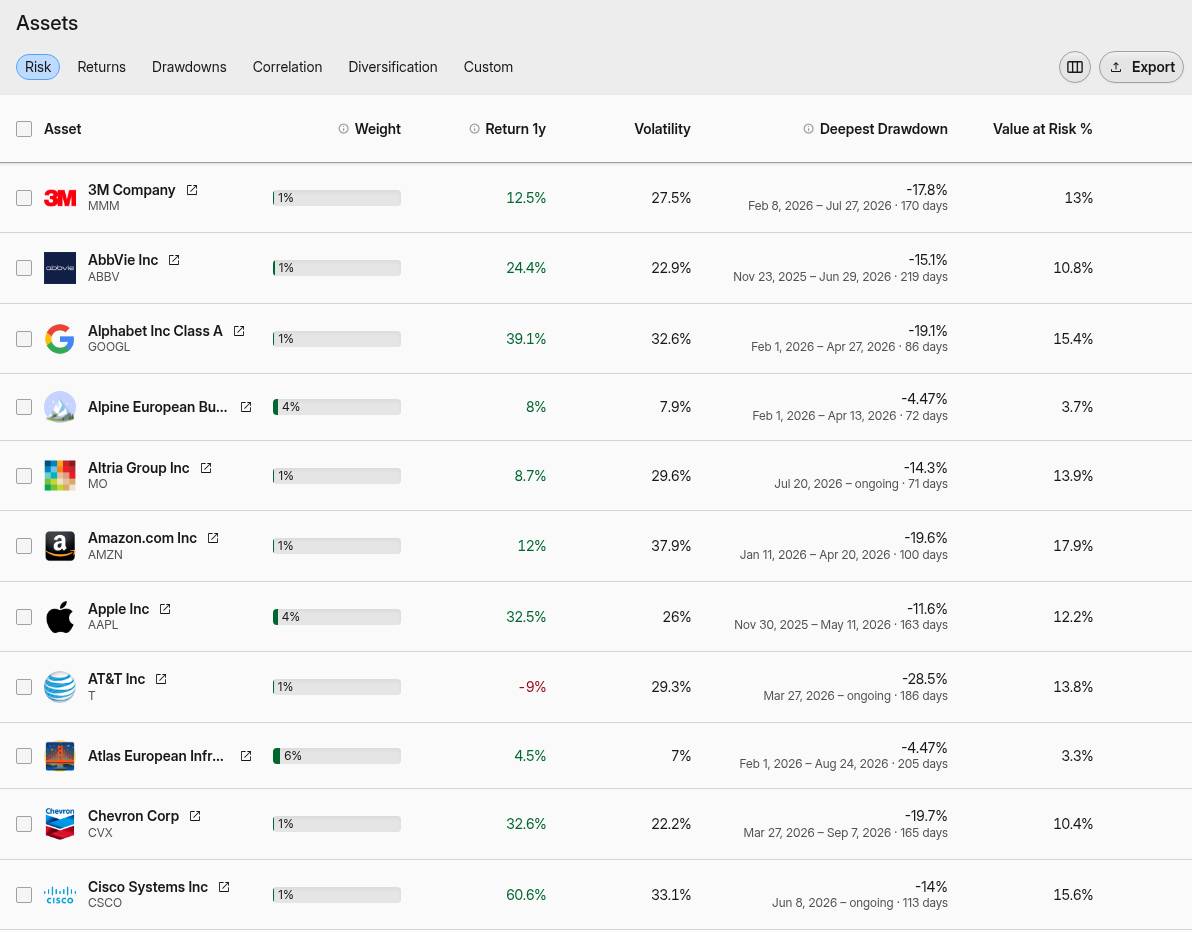 Die Tabelle der Vermögenswerte mit der Voreinstellung Risiko
Zeitraum, Benchmark und Filter
- Zeitraum — 1, 5, 10, 30 oder 50 Jahre. Die langfristige Rendite wird über den Zeitraum annualisiert.
- Verglichen mit — eine oder mehrere Benchmarks. Die erste dient als Referenz für Beta, Korrelation und die Ergebnisse. Eine Benchmark, die auf einem Konto, einem Filter oder deinen eigenen Positionen basiert, wird anhand dessen gemessen, was sie enthält, einschließlich ihrer Diversifikation.
- Filter — die Filtervoreinstellungen über den Steuerelementen bewerten nur einen Teil des Portfolios, wie beispielsweise deine ETFs oder ein bestimmtes Konto.
- Renditeoptionen — ob Gebühren, Steuern und Erträge bei den Renditen berücksichtigt werden. Der Bericht verwendet immer zeitgewichtete Renditen, sodass Einzahlungen und Auszahlungen niemals als Gewinne oder Verluste gewertet werden.
Speichere das Setup als Lesezeichen, um es mit einem Klick wieder zu öffnen; du kannst auswählen, welche Teile es behält – Filter, Benchmark, Zeitraum, Währung, historische Aufteilung, Renditeoptionen, eingeklappte Abschnitte sowie Diagramm- und Tabellenspalten.
Ein Score, kein Urteil
Der Score misst, wie sich dein Portfolio im Vergleich zu festen Schwellenwerten verhalten hat; er kennt weder deine Ziele noch deinen Anlagehorizont. Das reine Aktienportfolio eines jungen Anlegers kann völlig zu Recht als „moderat“ bewertet werden, während ein Portfolio, das überwiegend aus Cash besteht, ein „geringes Risiko“ bescheinigt bekommt, während es real durch die Inflation verliert. Lies die Kennzahlen hinter der Zahl.