El Informe de riesgo puntúa tu cartera del 0 al 100 basándose en once mediciones —rentabilidad, ratio de Sharpe, volatilidad, drawdown, Value at Risk (VaR), beta y cómo se distribuye el capital por regiones, sectores, categorías y divisas— y compara esa puntuación con tu índice de referencia. El informe explica el resultado mediante un máximo de cinco conclusiones en lenguaje sencillo y destaca qué posiciones lastran la puntuación. Accede desde Informes → Riesgo.
Cómo leer la puntuación de riesgo
La puntuación suma puntos de cada medición: a mayor puntuación, menor riesgo o mayor rentabilidad. Una puntuación de 70 o superior se clasifica como Riesgo bajo, de 45 a 69 como Riesgo moderado y por debajo de 45 como Riesgo alto. Cada índice de referencia que utilices para comparar obtiene su propia puntuación, mostrada en una etiqueta junto a la tuya, para que compruebes de un vistazo si tu cartera es más estable o más volátil que el índice.
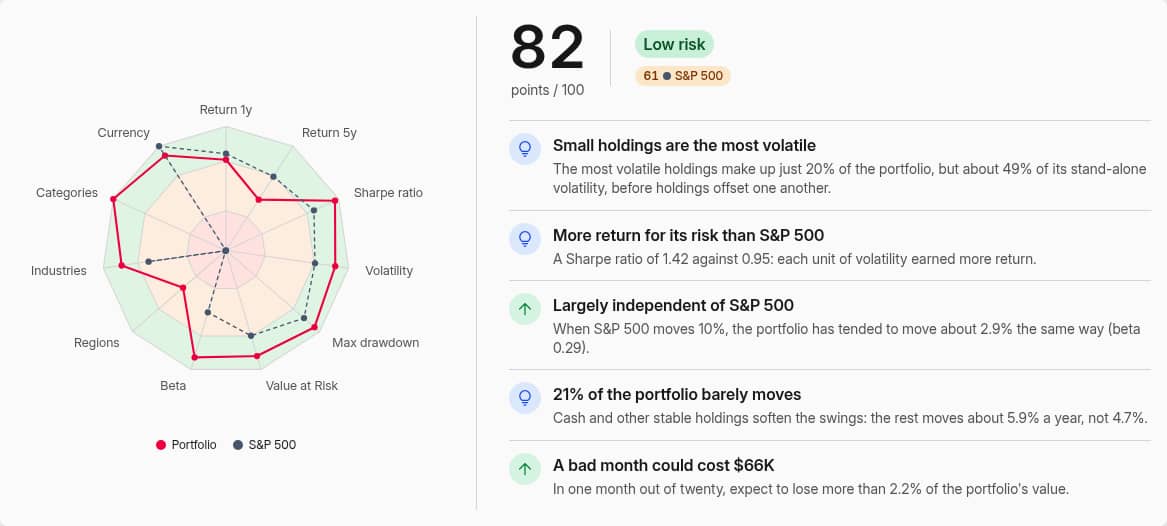 Una puntuación de 82 frente a 61 del S&P 500, con el gráfico de radar y las cinco conclusiones
El gráfico de radar dibuja un eje por cada medición. Los anillos interior, medio y exterior representan las zonas débil, aceptable y fuerte, de modo que un punto en el anillo exterior indica una medición con una puntuación óptima. Tu cartera aparece con una línea continua y cada índice de referencia con una discontinua.
Las mediciones que no pueden calcularse se excluyen en lugar de contabilizarse como cero. Sin un índice de referencia no hay beta; sin suficiente histórico de precios no hay rentabilidad a largo plazo. Las mediciones restantes se reajustan para que el máximo siga siendo 100.
Conclusiones
Junto a la puntuación, aparecen hasta cinco conclusiones que explican qué factores la determinan, seleccionadas según su relevancia para la cartera. Una flecha hacia arriba marca lo que mejora la puntuación; una hacia abajo, lo que la reduce; y una bombilla señala información clave que no puntúa directamente. Analizan los drawdowns y su tiempo de recuperación, las caídas inusuales pero profundas, el coste potencial de un mes negativo, las posiciones estables que suavizan los bandazos, las posiciones pequeñas que concentran el riesgo, la concentración en activos específicos, la exposición a divisas, cuánto sigue tu cartera al índice de referencia, si la volatilidad ha sido compensada y si el último año ha superado o quedado por detrás de la tendencia a largo plazo.
Cómo se puntúa cada medición
Cada medición tiene su propia escala. Por debajo del umbral de debilidad obtiene hasta 4 de sus 12,5 puntos; entre las zonas débil y fuerte, hasta 9 puntos; y por encima de la zona fuerte, hasta los 12,5 puntos, con un ascenso progresivo dentro de cada tramo. La sección Mediciones muestra el resultado, su calificación, los puntos y una barra con las tres zonas. Tu cartera aparece como un punto rojo, cada índice de referencia como una línea oscura y cada activo como una marca, para que identifiques qué posiciones se sitúan en la zona roja.
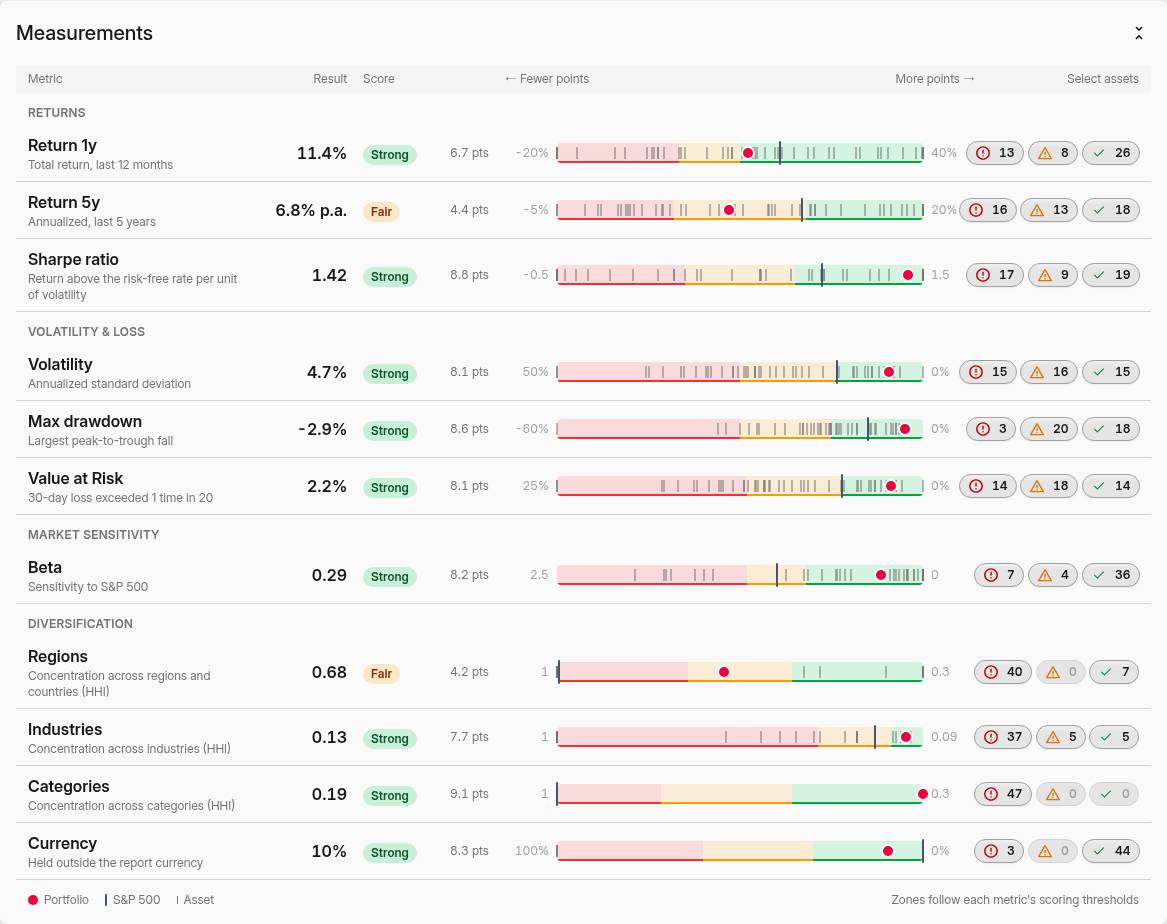 Cada medición con su calificación, puntos y una escala que ubica la cartera, el índice de referencia y cada activo
Medición | Qué indica | Débil | Fuerte |
|---|---|---|---|
Rentabilidad 1a | Rentabilidad total en los últimos 12 meses | por debajo del 0 % | a partir del 10 % |
Rentabilidad 5a | Rentabilidad anualizada durante el periodo del informe, y sobre 5 años en el periodo de 1 año; la etiqueta depende del periodo | por debajo del 3 % anual | a partir del 12 % anual |
Ratio de Sharpe | Rentabilidad por encima del activo libre de riesgo por unidad de volatilidad | por debajo de 0,2 | a partir de 0,8 |
Volatilidad | Desviación estándar anualizada de la rentabilidad | por encima del 25 % | hasta el 12 % |
Drawdown máximo | Mayor caída desde máximos a mínimos en el periodo | más allá del −30 % | dentro del −15 % |
Value at Risk (VaR) | Pérdida en 30 días superada 1 de cada 20 veces | por encima del 12 % | hasta el 5,5 % |
Beta | Sensibilidad respecto al primer índice de referencia | por encima de 1,2 | hasta 0,8 |
Regiones | Concentración geográfica y por países (HHI) | por encima de 0,75 | hasta 0,55 |
Sectores | Concentración por sectores (HHI) | superior a 0,35 | hasta 0,17 |
Categorías | Concentración por categorías (HHI) | superior a 0,8 | hasta 0,55 |
Divisa | Parte mantenida fuera de la divisa del informe | superior al 60 % | hasta el 30 % |
La volatilidad, el drawdown, el Value at Risk y el Sharpe ratio son las mismas cifras que las columnas de Cartera, calculadas de la misma manera; consulta métricas de riesgo para conocer el método y la tasa libre de riesgo.
Los umbrales de diversificación se basan en el mercado. Un índice mundial ponderado por capitalización bursátil distribuido por países obtiene un 0,53, el S&P 500 alrededor de 0,16 en sus 11 sectores, y una combinación 60/40 de acciones y bonos alrededor de 0,52 en las categorías: cada uno justo dentro de la zona fuerte. La beta premia la independencia: una cartera que se mueve en sincronía con el índice obtiene una puntuación aceptable, mientras que una que lo sigue de forma más laxa obtiene una puntuación fuerte.
Encontrar las posiciones detrás de una puntuación débil
Los tres botones al final de cada fila cuentan los activos clasificados como débiles, aceptables y fuertes en esa medición. Haz clic en uno para seleccionar esos activos; aparecerán como una serie azul Seleccionados en el radar, en todas las escalas y en el gráfico de riesgo frente a rentabilidad. También puedes marcar activos en la tabla de abajo. Seleccionar los 15 activos que son débiles en volatilidad, por ejemplo, muestra de inmediato si también son los que lastran la rentabilidad y el drawdown.
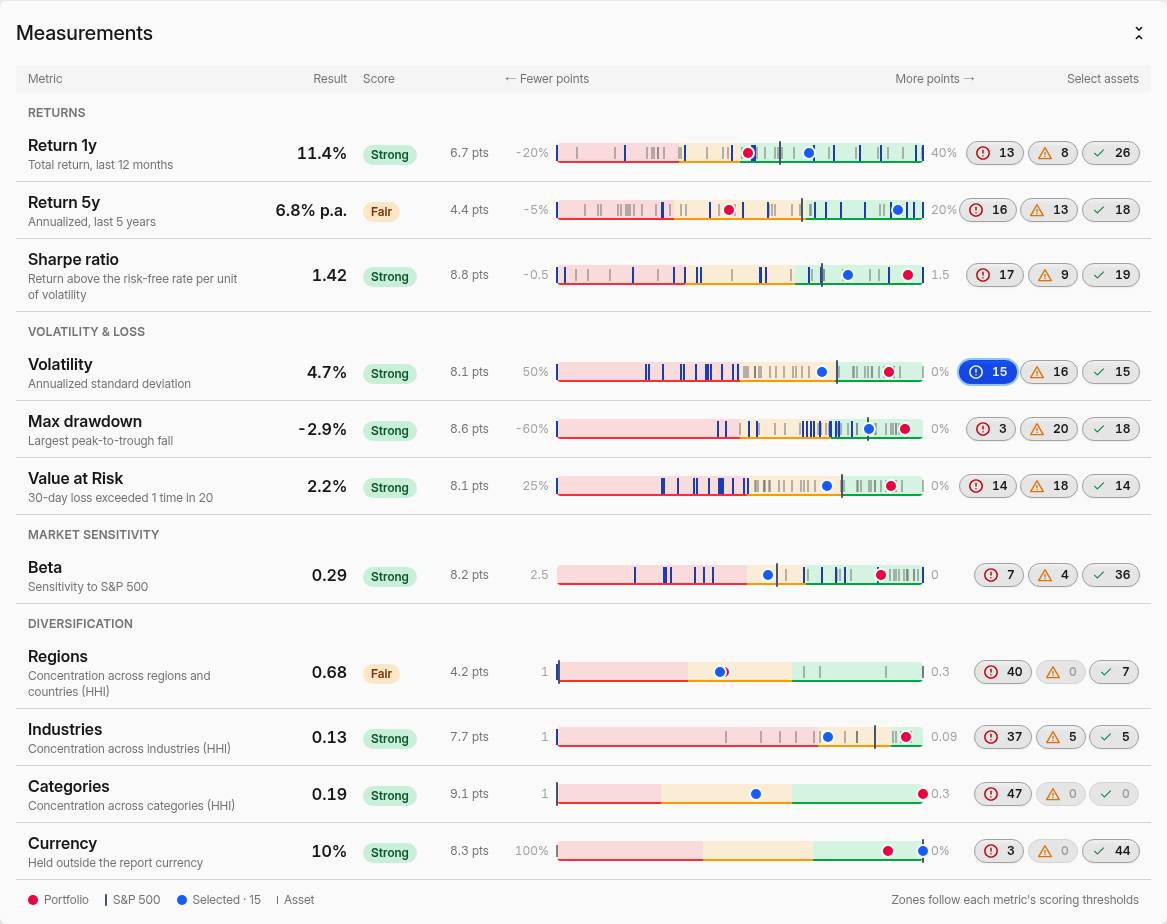 Activos clasificados como débiles en volatilidad, seleccionados y representados en azul en todas las escalas
Posiciones actuales o asignación histórica
Por defecto, el informe mide lo que tienes hoy, como si hubieras mantenido esa combinación exacta durante todo el período. Responde a la pregunta «¿qué nivel de riesgo tiene mi cartera ahora?», y una posición que compraste el mes pasado se evalúa según su historial de precios completo, no solo por las pocas semanas que la has tenido.
Activa Asignación histórica para medir lo que realmente experimentó tu cartera: el historial ponderado por tiempo de las posiciones que tenías cada día, incluyendo lo que compraste y vendiste. La diversificación entonces pondera cada posición según su valor de mercado medio durante el período, por lo que una posición que vendiste a mitad de período cuenta aproximadamente la mitad. La tabla de activos gana una columna En cartera con la parte del período que mantuviste cada activo. Los dos modos coinciden con las columnas de Precios y las métricas de riesgo.
Posiciones con un historial de precios más corto
Cuando algunas de las posiciones actuales solo tienen precios de una parte del período —una cotización reciente, un fondo nuevo, una tasa de divisa que empieza más tarde—, una alerta indica cuántos son y qué parte de la cartera representan. Hasta que empiezan sus precios, cuentan como invariables, lo que hace que la cartera parezca más tranquila de lo que fue. Desactiva Incluirlos para dejarlos fuera: la puntuación, las conclusiones y cada gráfico medirán entonces el resto. En la tabla de activos están marcados con un icono de reloj y se atenúan cuando se excluyen. La alerta aparece solo cuando Asignación histórica está desactivada.
Diversificación
La sección Diversificación desglosa la cartera por región, sector industrial y categoría, cada una con su concentración (el índice Herfindahl-Hirschman, la suma del cuadrado de la parte de cada grupo) y su calificación. Las regiones, sectores y categorías provienen de las taxonomías de cada activo. Una posición asignada a una región amplia como Desarrollados se distribuye entre las regiones directamente inferiores, y las industrias se consolidan en su sector principal.
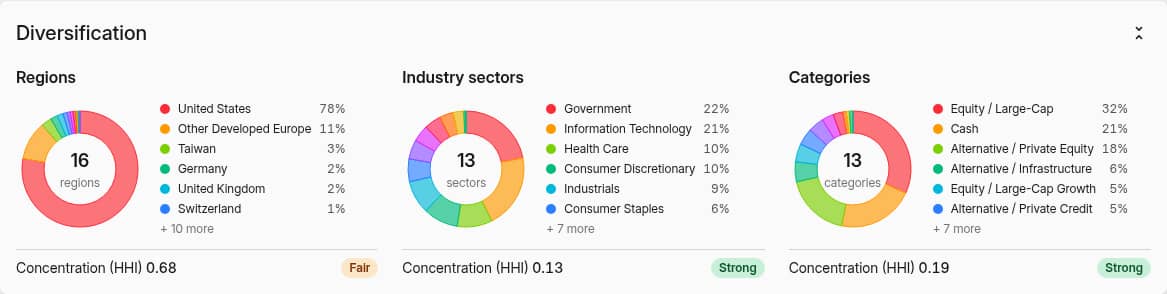 Regiones, sectores industriales y categorías, cada uno con su concentración
El valor sin región, sector o categoría asignada cuenta como un grupo propio. Una cartera muy cargada de inmuebles, fondos privados u otros activos sin clasificar se considera concentrada hasta que los asignes.
Riesgo frente a rentabilidad
El gráfico de dispersión representa cada activo como un punto, con tu cartera y cada índice de referencia como puntos de referencia. Riesgo / rentabilidad enfrenta la rentabilidad anualizada con la volatilidad: la esquina superior izquierda supone menor riesgo y mayor rentabilidad, la inferior derecha lo opuesto. Drawdown / rentabilidad hace lo mismo con el drawdown máximo, Beta / correlación muestra cómo se relaciona cada activo con el índice de referencia, y Alfa / beta separa la rentabilidad obtenida independientemente del mercado de la exposición a este.
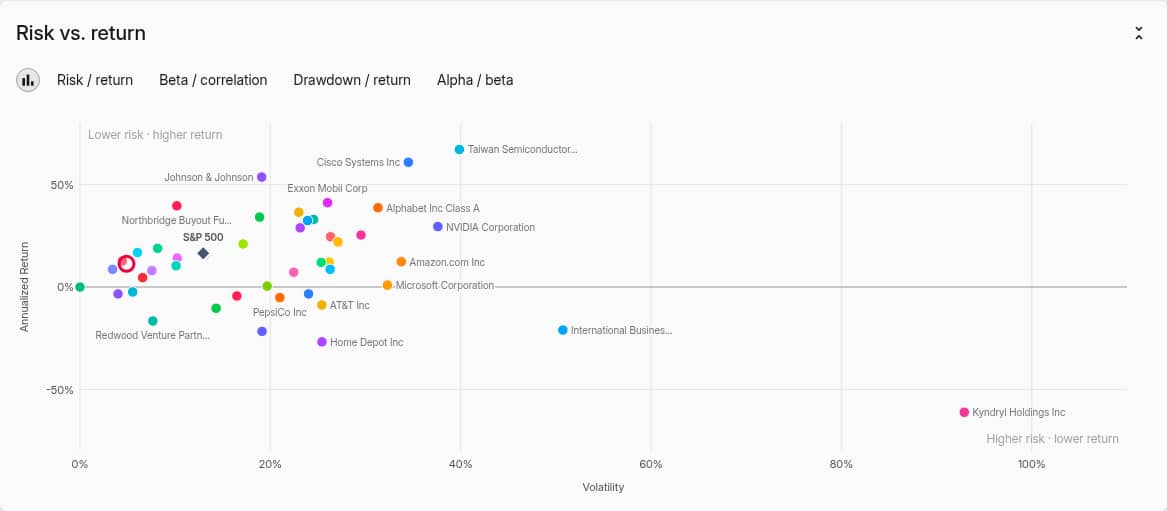 Rentabilidad anualizada frente a volatilidad para cada activo, con la cartera y el S&P 500
El mismo tipo de gráfico de Dispersión está disponible cuando editas un gráfico en Cartera.
La tabla de activos
La tabla enumera cada activo con su peso y mediciones, con tu cartera e índices de referencia fijados en la parte inferior. Las plantillas permiten alternar entre Riesgo, Rentabilidad, Drawdowns, Correlación (una columna por índice de referencia) y Diversificación; cambiar cualquier columna cambia a Personalizado. Exportar descarga la tabla.
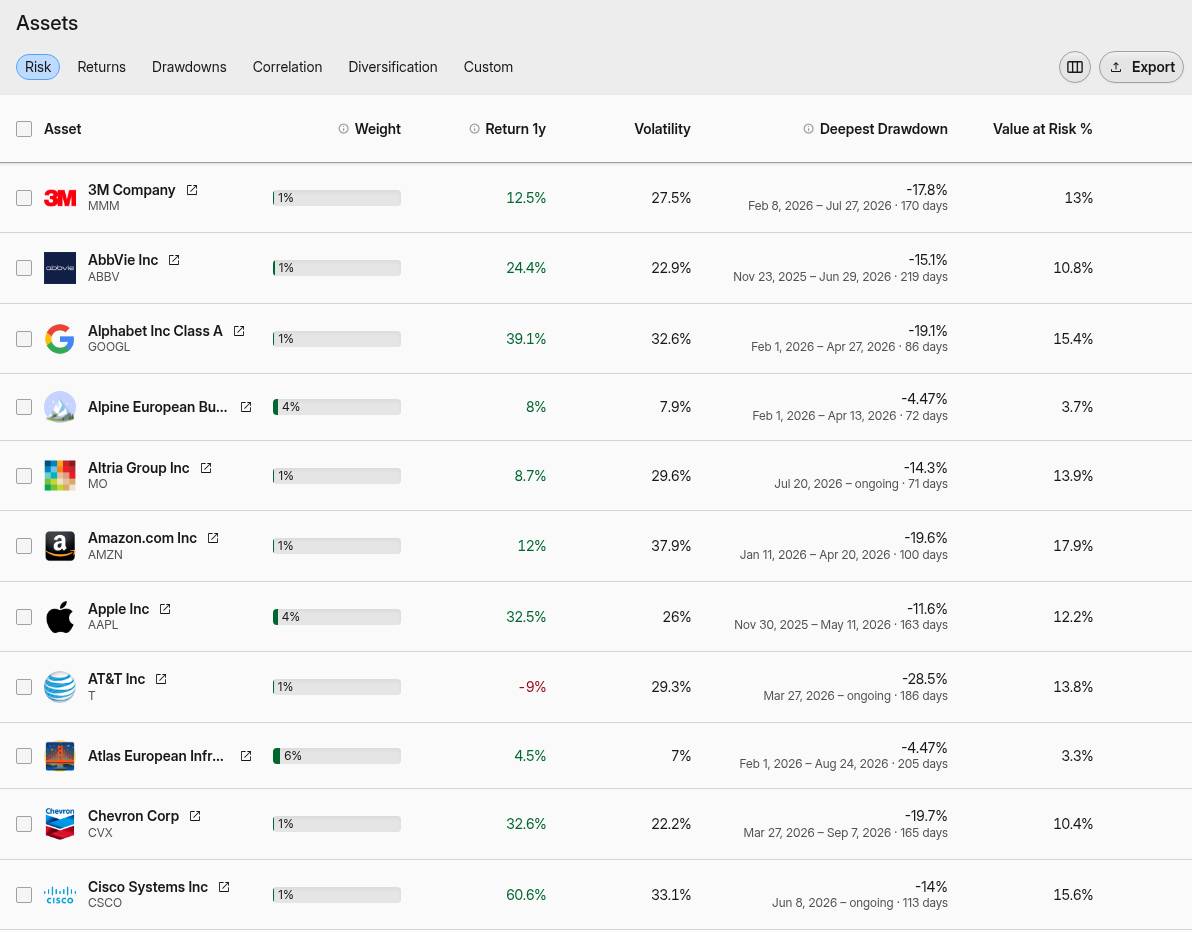 La tabla de activos con la plantilla de Riesgo
Período, índice de referencia y filtros
- Período — 1, 5, 10, 30 o 50 años. La rentabilidad a largo plazo se anualiza para el período.
- Comparado con — uno o más índices de referencia. El primero es la referencia para la beta, la correlación y las conclusiones. Un índice de referencia creado a partir de una cuenta, un filtro o tus propias posiciones se mide según lo que contiene, incluida su diversificación.
- Filtro — las plantillas de filtros sobre los controles evalúan solo una parte de la cartera, como tus ETF o una sola cuenta.
- Opciones de rentabilidad — si las comisiones, impuestos e ingresos cuentan para la rentabilidad. El informe utiliza siempre rentabilidad ponderada por tiempo (TWR), por lo que las aportaciones y retiradas nunca se leen como ganancias o pérdidas.
Guarda la configuración como un marcador para volver a abrirla con un clic; puedes elegir qué partes mantiene: filtro, índice de referencia, período, divisa, asignación histórica, opciones de rentabilidad, secciones contraídas, gráfico y columnas de la tabla.
Una puntuación, no un veredicto
La puntuación mide cómo se comportó tu cartera frente a umbrales fijos; no conoce tus objetivos ni tu horizonte temporal. La cartera de renta variable de un inversor joven puede obtener legítimamente una puntuación Moderada, y una cartera mayoritariamente en efectivo puede obtener una puntuación de riesgo Bajo mientras pierde frente a la inflación. Lee las mediciones detrás del número.