Raport ryzyka ocenia Twój portfel w skali od 0 do 100 na podstawie jedenastu pomiarów — stóp zwrotu, wskaźnika Sharpe'a, zmienności, drawdownu, Value at Risk, bety oraz sposobu rozłożenia kapitału na regiony, branże, kategorie i waluty — a następnie porównuje ten wynik z wybranym benchmarkiem. Raport wyjaśnia rezultat za pomocą maksymalnie pięciu czytelnych wniosków i wskazuje, które pozycje obniżają ocenę. Otworzysz go w sekcji Raporty → Ryzyko.
Interpretacja wyniku ryzyka
Wynik stanowi sumę punktów z każdego pomiaru: więcej punktów oznacza niższe ryzyko lub lepsze stopy zwrotu. Wynik 70 i więcej oznacza Niskie ryzyko, od 45 do 69 Umiarkowane ryzyko, a poniżej 45 Wysokie ryzyko. Każdy benchmark, do którego się porównujesz, otrzymuje własną ocenę, widoczną na plakietce obok Twojej, dzięki czemu jednym rzutem oka sprawdzisz, czy Twój portfel jest spokojniejszy, czy bardziej zmienny niż dany indeks.
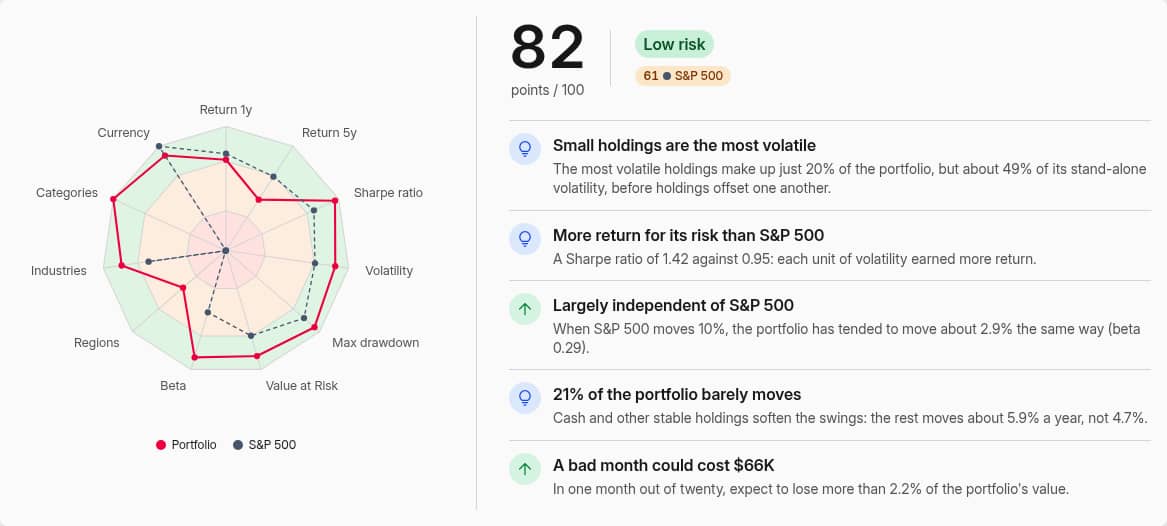 Wynik 82 przy 61 dla S&P 500, z radarem i pięcioma wnioskami
Radar wykreśla jedną oś dla każdego pomiaru. Wewnętrzny, środkowy i zewnętrzny okrąg to odpowiednio strefy słabe, przeciętne i silne, więc punkt na zewnętrznym okręgu oznacza pomiar, który wypadł dobrze. Twój portfel to linia ciągła, a każdy benchmark to linia przerywana.
Pomiar, którego nie można wykonać, jest pomijany, zamiast być liczony jako zero. Bez benchmarku nie ma bety; bez wystarczającej historii cen nie ma stopy zwrotu w długim terminie. Pozostałe pomiary są przeskalowywane tak, aby maksimum nadal wynosiło 100.
Wnioski
Obok wyniku znajduje się do pięciu wniosków wyjaśniających jego przyczyny, dobranych pod kątem ich znaczenia dla danego portfela. Strzałka w górę oznacza czynnik podnoszący wynik, strzałka w dół – obniżający, a żarówka – spostrzeżenie, które nie wpływa bezpośrednio na punktację. Wnioski obejmują drawdowny i czas potrzebny na odrobienie strat, rzadkie, ale głębokie spadki, koszt „złego miesiąca”, stabilne pozycje amortyzujące wahania, małe pozycje generujące większość ryzyka, koncentrację w kilku aktywach, ekspozycję walutową, stopień dopasowania do benchmarku, czy zmienność została „wynagrodzona” oraz czy ostatni rok był lepszy czy gorszy od długoterminowego tempa.
Jak oceniany jest każdy pomiar
Każdy pomiar ma własną skalę. Poniżej progu słabego uzyskuje się do 4 z 12,5 punktów, między poziomem słabym a silnym do 9, a powyżej poziomu silnego do pełnych 12,5 punktu, przy płynnym wzroście w obrębie każdej strefy. Sekcja Pomiary pokazuje wynik, jego ocenę, liczbę punktów oraz pasek z trzema strefami. Twój portfel oznaczono czerwoną kropką, każdy benchmark ciemną linią, a każde aktywo małym znacznikiem, dzięki czemu zobaczysz, które pozycje znajdują się „w czerwieni”.
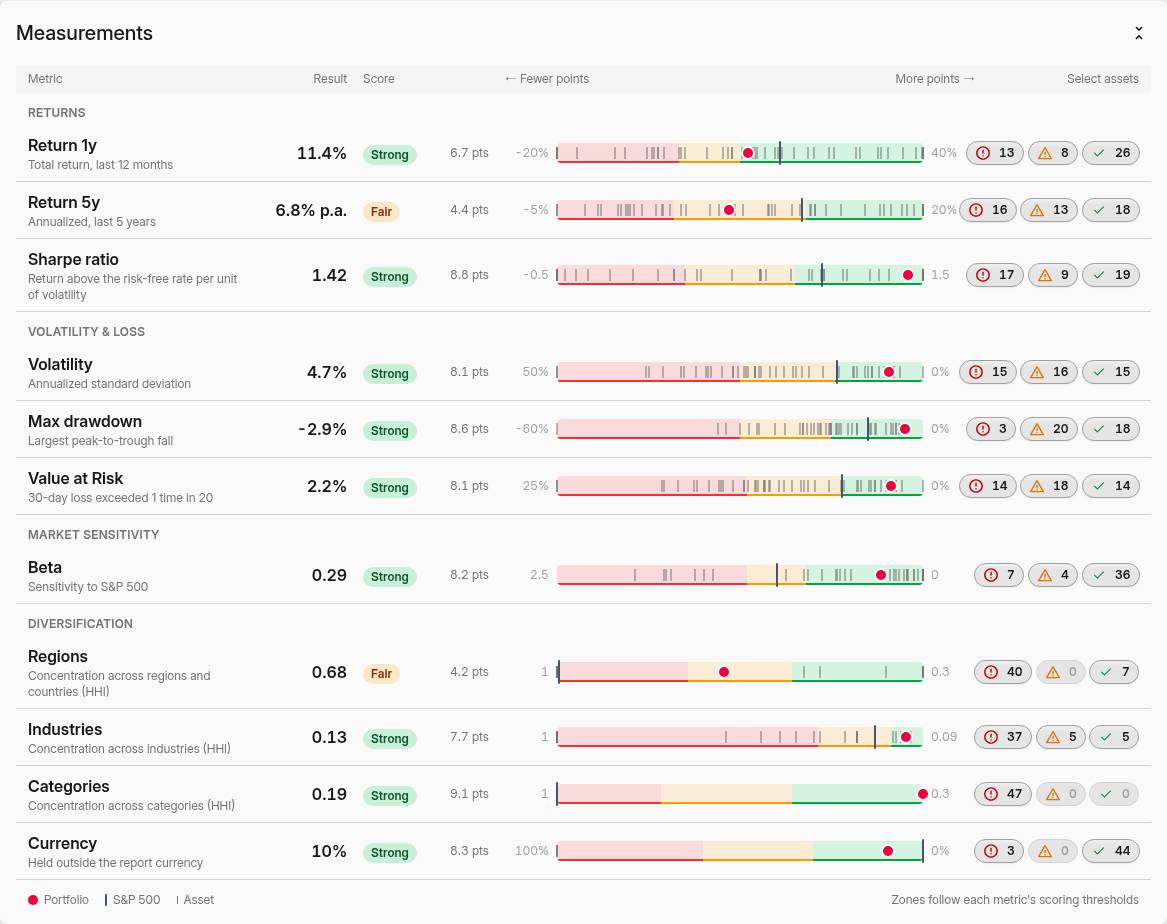 Każdy pomiar z oceną, punktacją i skalą umieszczającą portfel, benchmark oraz każde aktywo
Pomiar | Co oznacza | Słaby | Silny |
|---|---|---|---|
Zwrot 1r | Całkowita stopa zwrotu w ciągu ostatnich 12 miesięcy | poniżej 0 % | od 10 % |
Zwrot 5l | Zannualizowana stopa zwrotu w okresie raportowania oraz w okresie 5 lat dla danych 1-rocznych; etykieta zależy od okresu | poniżej 3 % w skali roku | od 12 % w skali roku |
Wskaźnik Sharpe'a | Zwrot powyżej stopy wolnej od ryzyka na jednostkę zmienności | poniżej 0,2 | od 0,8 |
Zmienność | Zannualizowane odchylenie standardowe stóp zwrotu | powyżej 25 % | do 12 % |
Max drawdown | Największy spadek od szczytu do dołka w danym okresie | powyżej −30 % | w granicach −15 % |
Value at Risk | Strata 30-dniowa przekroczona 1 raz na 20 przypadków | powyżej 12 % | do 5,5 % |
Beta | Wrażliwość na pierwszy benchmark | powyżej 1,2 | do 0,8 |
Regiony | Koncentracja w podziale na regiony i kraje (HHI) | powyżej 0,75 | do 0,55 |
Sektory | Koncentracja w sektorach (HHI) | powyżej 0,35 | do 0,17 |
Kategorie | Koncentracja w kategoriach (HHI) | powyżej 0,8 | do 0,55 |
Waluta | Udział aktywów w walucie innej niż raportowa | powyżej 60 % | do 30 % |
Zmienność, drawdown, Value at Risk oraz współczynnik Sharpe’a to te same wartości, co w kolumnach portfela, obliczane w ten sam sposób — zobacz metryki ryzyka, aby poznać metodologię i stopę wolną od ryzyka.
Progi dywersyfikacji są zakotwiczone w realiach rynkowych. Indeks światowy ważony kapitalizacją, rozłożony na kraje, osiąga wynik ok. 0,53, S&P 500 ok. 0,16 w podziale na 11 sektorów, a portfel typu 60/40 (akcje i obligacje) ok. 0,52 w kategoriach — każdy z nich mieści się tuż w strefie wysokiej dywersyfikacji. Beta promuje niezależność: portfel, który porusza się „jeden do jednego” z indeksem, otrzymuje ocenę przeciętną, a portfel, który podąża za nim tylko luźno, otrzymuje ocenę wysoką.
Znajdowanie pozycji kryjących się za słabą oceną
Trzy przyciski na końcu każdego wiersza zliczają aktywa ocenione jako słabe, przeciętne i silne w danym pomiarze. Kliknij jeden z nich, aby wybrać te aktywa; pojawią się one jako niebieska seria Wybrane na wykresie radarowym, w każdej skali oraz na wykresie ryzyka względem stopy zwrotu. Możesz również zaznaczyć aktywa w tabeli na dole. Wybranie na przykład 15 aktywów ocenionych jako słabe pod względem zmienności od razu pokaże, czy to one również obniżają stopę zwrotu i zwiększają drawdown.
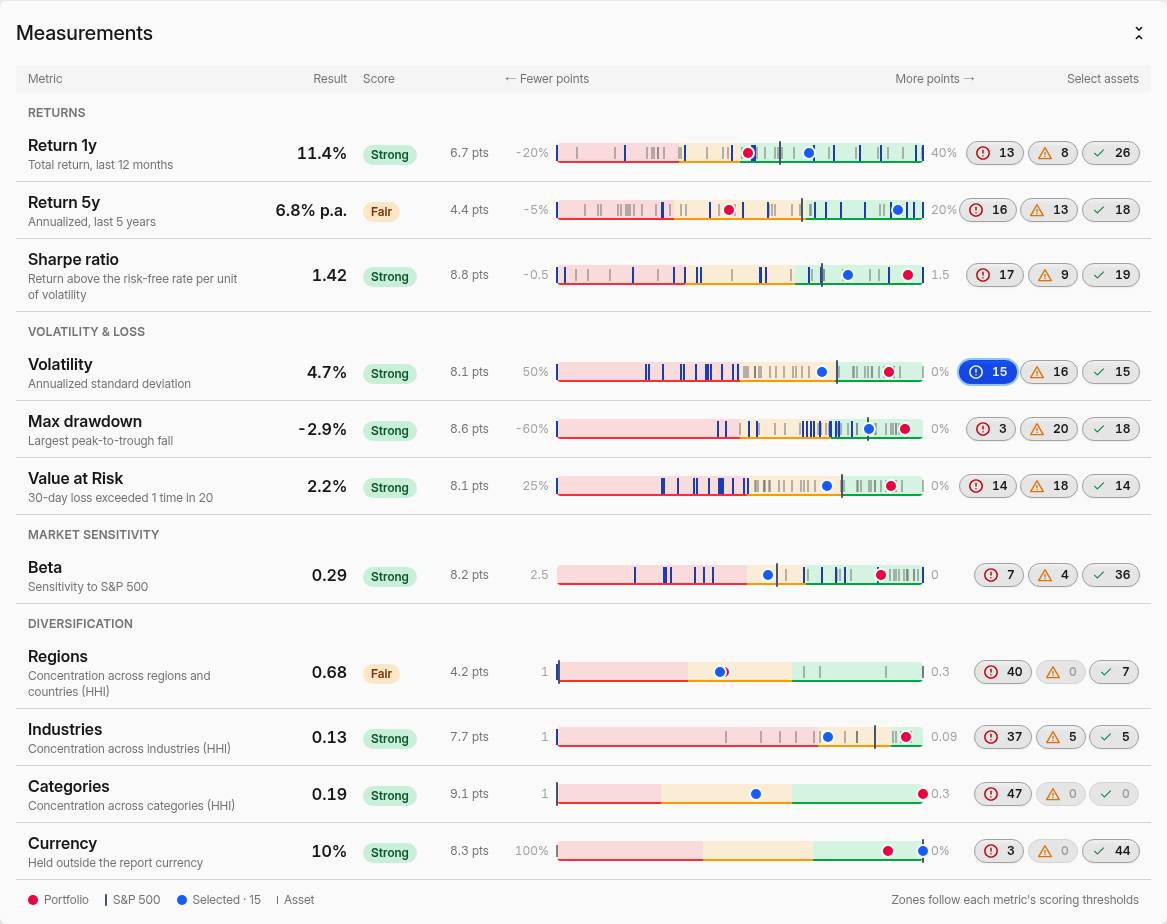 Aktywa ocenione jako słabe pod względem zmienności, wybrane i zaznaczone na niebiesko w każdej skali
Dzisiejszy portfel czy historyczna alokacja
Domyślnie raport mierzy stan posiadania z dzisiaj, tak jakbyś utrzymywał ten sam skład przez cały okres. Odpowiada to na pytanie „jak ryzykowne jest moje portfolio teraz”, a pozycje nabyte w zeszłym miesiącu są oceniane na podstawie pełnej historii ich cen, a nie tylko kilku tygodni, przez które je posiadałeś.
Włącz Historyczna alokacja, aby zmierzyć, co faktycznie działo się z Twoim portfelem: to historia ważona czasem pozycji, które posiadałeś każdego dnia, w tym tego, co kupiłeś i sprzedałeś. Dywersyfikacja waży wtedy każdą pozycję według jej średniej wartości rynkowej w danym okresie, więc aktywo sprzedane w połowie okresu liczy się mniej więcej w połowie. Tabela aktywów zyskuje kolumnę W portfelu z udziałem okresu, przez który posiadałeś dane aktywo. Obie metody są zgodne z kolumnami (Ceny) i metrykami ryzyka.
Pozycje z krótszą historią cen
Gdy część dzisiejszych pozycji posiada ceny tylko dla części okresu — niedawny debiut giełdowy, nowy fundusz, kurs walutowy startujący później — pojawi się alert informujący, ile aktywów dotyczy i jaki stanowią udział w portfelu. Do czasu pojawienia się ich cen są traktowane jako niezmienne, co sprawia, że portfel wygląda na spokojniejszy niż był w rzeczywistości. Wyłącz Uwzględnij je, aby pominąć te pozycje: ocena, wnioski i każdy wykres będą wtedy dotyczyć pozostałej części portfela. W tabeli aktywów są one oznaczone ikoną zegara i wyszarzane, gdy zostaną pominięte. Alert pojawia się tylko wtedy, gdy Historyczna alokacja jest wyłączona.
Dywersyfikacja
Sekcja Dywersyfikacja rozbija portfel na regiony, sektory przemysłowe i kategorie. Każdy z tych elementów zawiera informację o koncentracji (indeks Herfindahla-Hirschmana, suma kwadratów udziałów poszczególnych grup) oraz ocenę. Regiony, sektory i kategorie pochodzą z taksonomii przypisanych do każdego aktywa. Pozycja przypisana do szerokiego regionu, takiego jak Rynki rozwinięte, jest rozproszona na regiony bezpośrednio pod nim, a branże są sumowane do ich nadrzędnego sektora.
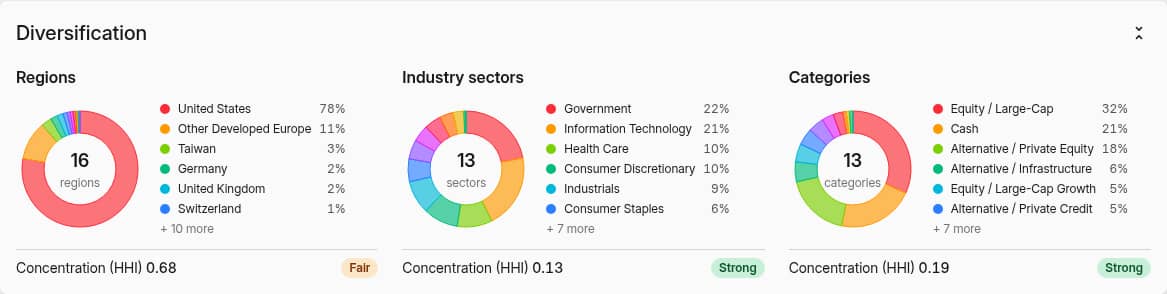 Regiony, sektory przemysłowe i kategorie, z informacją o ich koncentracji
Wartość bez przypisanego regionu, sektora lub kategorii jest liczona jako osobna grupa. Portfel z dużą ekspozycją na nieruchomości, fundusze private equity lub inne niesklasyfikowane aktywa będzie zatem wykazywał wysoką koncentrację, dopóki ich nie przypiszesz.
Ryzyko a stopa zwrotu
Wykres punktowy przedstawia każde aktywo jako punkt, z Twoim portfelem i każdym benchmarkiem jako punktami odniesienia. Ryzyko / stopa zwrotu zestawia roczną stopę zwrotu ze zmiennością: lewy górny róg oznacza niższe ryzyko i wyższą stopę zwrotu, prawy dolny to przeciwieństwo. Drawdown / stopa zwrotu robi to samo z największym obsunięciem kapitału (drawdown), Beta / korelacja pokazuje relację każdego aktywa do benchmarku, a Alfa / beta oddziela stopę zwrotu niezależną od rynku od ekspozycji na rynek.
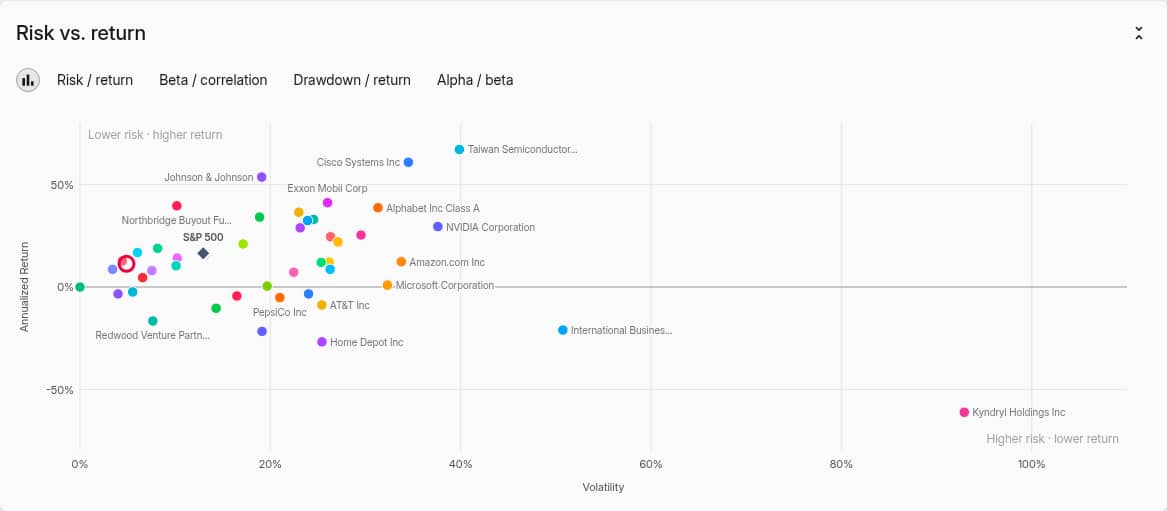 Roczna stopa zwrotu względem zmienności dla każdego aktywa, z zaznaczonym portfelem i indeksem S&P 500
Ten sam typ wykresu Punktowy jest dostępny, gdy edytujesz wykres w portfelu.
Tabela aktywów
Tabela wymienia każde aktywo wraz z jego wagą i pomiarami, a na dole przypięte są dane Twojego portfela oraz benchmarków. Presety pozwalają przełączać się między Ryzyko, Zwroty, Drawdowny, Korelacja (jedna kolumna na benchmark) i Dywersyfikacja; zmiana dowolnej kolumny przełącza widok na Własny. Eksport pozwala pobrać tabelę.
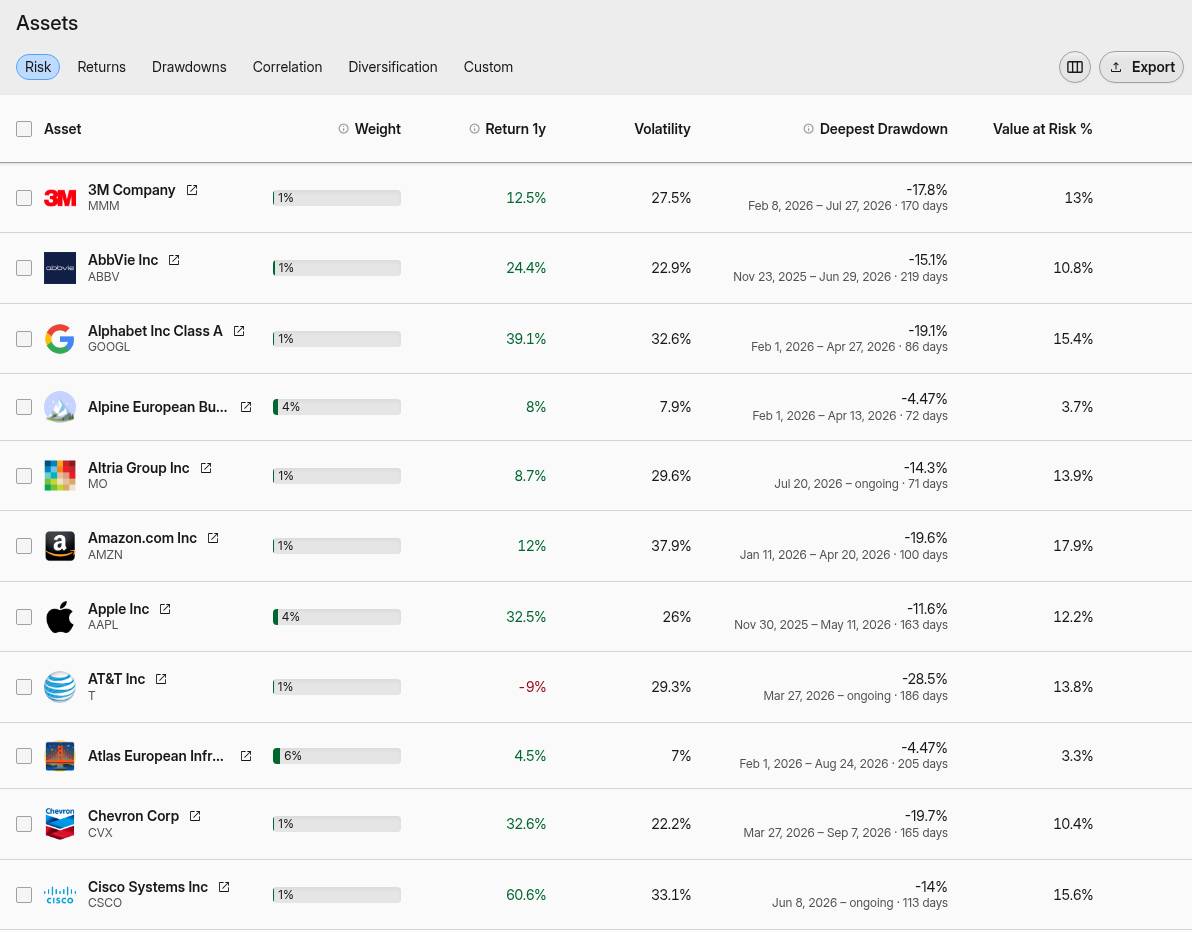 Tabela aktywów z presetem Ryzyko
Okres, benchmark i filtry
- Okres — 1, 5, 10, 30 lub 50 lat. Długoterminowa stopa zwrotu jest zannualizowana dla danego okresu.
- W porównaniu z — jeden lub więcej benchmarków. Pierwszy z nich stanowi odniesienie dla bety, korelacji i wyników analizy. Benchmark zbudowany z konta, filtra lub Twoich własnych pozycji jest mierzony na podstawie tego, co zawiera, w tym dywersyfikacji.
- Filtr — presety filtrów powyżej kontrolek pozwalają ocenić tylko część portfela, np. ETF-y lub jedno konkretne konto.
- Opcje zwrotów — ustawienia dotyczące tego, czy opłaty, podatki i dochody są uwzględniane w obliczeniach stóp zwrotu. Raport zawsze wykorzystuje stopy zwrotu ważone czasem, więc wpłaty i wypłaty nigdy nie są liczone jako zyski lub straty.
Zapisz konfigurację jako zakładkę, aby otworzyć ją ponownie jednym kliknięciem; możesz wybrać, które elementy zachować — filtr, benchmark, okres, walutę, historyczną alokację, opcje zwrotów, zwinięte sekcje oraz kolumny wykresu i tabeli.
Ocena, nie wyrok
Ocena mierzy zachowanie Twojego portfela względem stałych progów; system nie zna Twoich celów ani horyzontu inwestycyjnego. Portfel młodego inwestora złożony w całości z akcji może słusznie otrzymać ocenę „Umiarkowane”, a portfel oparty głównie na gotówce może zostać oceniony jako „Niskie ryzyko”, mimo że traci na wartości względem inflacji. Analizuj pomiary kryjące się za liczbami.